

一句话结论:注册 OSS 不等于全欧盟合规。它管的是"从欧盟仓卖到另一个欧盟国家",管不了"在你仓库那个国家卖"。这条边界搞错,明天截止的就不是申报,是罚单。
明天,10月31日,是 OSS(One Stop Shop,一站式申报)第三季度的申报截止日。
后天,11月1日,每件 2 欧元的欧盟海关处理费开始征。150 欧元以下的包裹还要多填一个商品识别码。
两个日子挨在一起。很多卖家就是在这时候才发现,自己压根没搞清 OSS 到底管什么、不管什么。
今天只讲边界。不讲的后果,比不申报更贵。
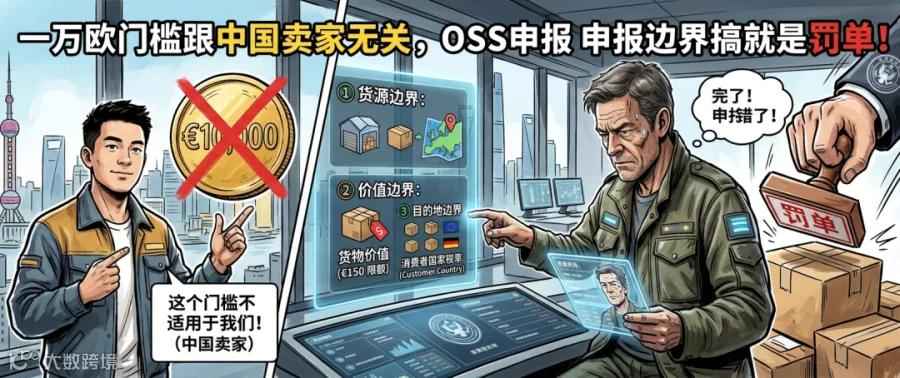
第一层:一万欧门槛,跟中国卖家没关系
先破一个最常见的误解。
"我一季度才卖几千欧,没到一万欧门槛,用自己的税率就行了。"
这句话,对德国本土的小公司成立。对中国卖家不成立。
€10,000 这个门槛有两条限制,很多人只记住了前一半。
第一,它是全欧盟合计,不是一个国家一万。德国卖 6000、法国卖 5000,加起来过万,就已经越线。
第二,它只适用于"仅在一个成员国设立营业机构"的供应商。你拿中国主体做账、货在德国仓发货,不满足这个前提。
也就是说,非欧盟卖家没有这个缓冲垫。第一笔对欧盟消费者的 B2C(企业对消费者)销售,就该按目的国税率计税。
把欧盟本土微型企业的规则套到自己头上,是这一轮 VAT 核查里最容易被翻出来的一类问题。追溯期三到五年,不是一年。
第二层:OSS 只管跨境,不管本地
这是全文最要命的一条。同一个德国仓,两种货流,两套规则。
德国仓发德国消费者:这是德国国内销售。不走 OSS,必须进德国本地 VAT 申报。
德国仓发法国消费者:这是欧盟内远程销售。走 OSS,按法国 20% 计税。
一笔货从同一个货架发出去,处理方式完全不同。差别只在一个变量:买家在哪。
所以有个念头必须打消——"我注册 OSS 了,德国 VAT 号可以注销了吧?"
不能。德国税局第一封问询函问的就是这个。你只要有德国仓、有德国买家、有库存调拨,德国本地 VAT 号就得留着、就得按月或按季报。
还有一条更容易漏:库存跨国调拨不在 OSS 范围。德国仓转波兰仓,法律上算视同销售,发出国要做进项转出,目的国要登记。这一步没人提醒你,但它就在账上。
第三层:平台代扣了,还要不要报
"平台不是已经代扣代缴了吗?"
代扣了,但只代扣了其中一条线。你的业务至少有四条:
① 平台作为视同供应商代扣的 B2C:平台申报,不进你自己的 OSS 表。你要做的是别重复报。
② 仓储国本地销售:你自己报本地 VAT。
③ 独立站、自建渠道:你自己报,走 OSS 或目的国本地。
④ B2B 批发:反向征收,但发票和申报记录要留全。
平台结算报告上那句"VAT 已代收",覆盖的只有第 ① 条。
用这一行字推出"我不需要 VAT 号、不需要申报",是这几年最贵的一次误读。真出事的时候,平台的代扣凭证救不了你。
第四层:用 OSS 的隐形成本,是丢掉进项抵扣
这一条很少有人主动讲。
OSS 申报表里没有"进项抵扣"这一栏。它只让你按目的国税率把销项报上去、把税缴上去。
可你的进项在哪?德国进口 VAT、德国本地仓储费、德国本地采购,这些进项要抵扣,只能在德国本地申报里做。
算一笔:德国仓一年进口 VAT 垫付 8 万欧元。你在德国本地申报里抵回来,这 8 万是现金流。要是嫌麻烦注销了德国 VAT 号、全靠 OSS 申报,这 8 万就成了成本。
OSS 的价值是省掉 27 国分别注册的麻烦。代价是在那些国家失去进项抵扣权。这是一笔交换,不是纯赚。
有仓的国家,本地 VAT 号和 OSS 要同时存在。这不是重复申报,是两件不同的事。
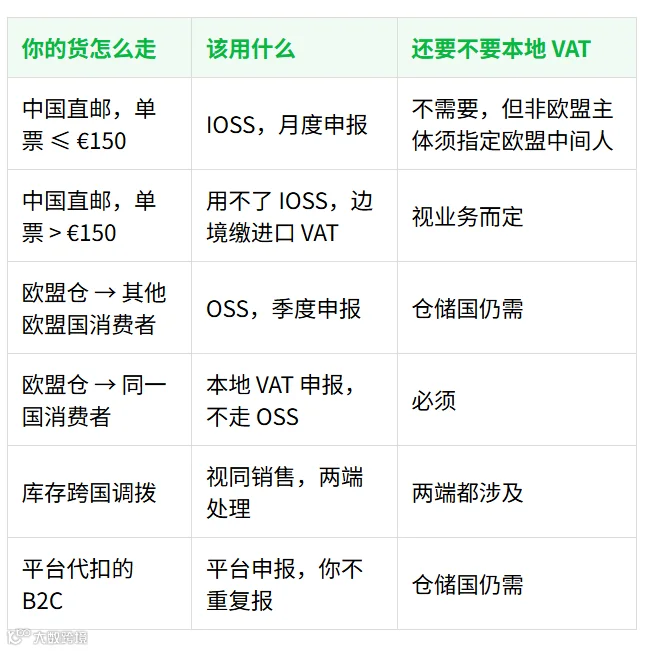
对着这张表找到自己
别记规则,先定位你的货怎么走
三个坑,都踩在细节上
坑一:没销售就不报。零申报是义务,不是选项。注册了 OSS 或 IOSS,当期一笔交易都没有,也要交一份零申报表。不报,逾期记录照样记,处罚照样来。
坑二:用错税率。OSS 表按目的国税率算:德国 19%、法国 20%、荷兰 21%、西班牙 21%、意大利 22%、波兰 23%。系统里税率表没更新,或者按本国税率算了,差额要补,还要加利息。税率以各国税务机关最新公布为准,至少每季度校一次。
坑三:卡着截止日汇款。税款以实际到账为准,不是以你汇出为准。跨境汇款有在途时间和中间行扣费。10月31日当天汇,11月初才到,就可能被认定逾期。提前三天,留足余量。
还有两笔账今年底要重算。
2026 年 7 月 1 日起,€150 以下进口包裹取消关税免税,按每件申报品项征 3 欧元临时关税,执行至 2028 年 7 月。
11 月 1 日起,每件 2 欧元的欧盟海关处理费开征,不限货值,货被退回也不退这笔钱。同期 150 欧以下包裹要填商品识别码。
这两笔跟 VAT 是叠加,不是替代。做直邮小包的,单件成本结构已经变了。
明年会松一点,但不是现在
ViDA(增值税数字化方案)已通过,时间表是分段的。
2027 年 1 月起,OSS 扩围,一万欧门槛只适用于从卖方所在国发货的情形。
2028 年 7 月起,单一增值税注册落地,多国仓储的注册负担才会实质减轻。
在那之前,还是老规矩:有一个仓储国,就有一个 VAT 号。
别拿 2028 年的规则,给 2026 年的申报找理由。
今天该做的四件事:
1. 打开 OSS 申报表,把"有仓国家"的本地销售单独摘出来——这部分不能进 OSS
2. 把四条业务线分开对账:平台代扣、仓储国本地、独立站、B2B,各归各位,别重复报也别漏报
3. 查 IOSS:150 欧以下直邮有没有用上号?非欧盟主体有没有合规的欧盟中间人?
4. 税款提前三天汇出,申报回执、付款水单、参考号三个一起归档——记录要留 10 年