



做欧洲直邮的卖家,过去算账的逻辑很简单:头程运费 + 平台佣金 + IOSS增值税,剩下的就是利润。但从2026年11月1日起,这套公式彻底作废了。
真正落地的是一套三重叠加的新规则:7月已经生效的3欧元临时关税,11月1日叠加的2欧元海关处理费,以及同一天强制生效的PID产品标识符。少算一笔,利润归零;缺了PID,连清关的门都进不去。
第一把刀:PID不是建议,是清关的入场券
11月1日起,从非欧盟国家发往欧盟消费者、货值不超过150欧元的B2C包裹,必须在商品明细层级申报PID(产品标识符)。M-PID是必填项,S-PID和NS-PID在存在时必须提供。
缺失PID的后果不是“补资料就行”。申报会被直接判定为信息不完整:轻则清关延误,重则货物被扣、退运,甚至销毁。已经有卖家反馈,三天内因为PID问题连退三票。过去“先发出去再说”的直邮打法,在PID面前行不通了。
第二把刀:3欧是“旧账”,2欧是“新账”,
叠加才是真相
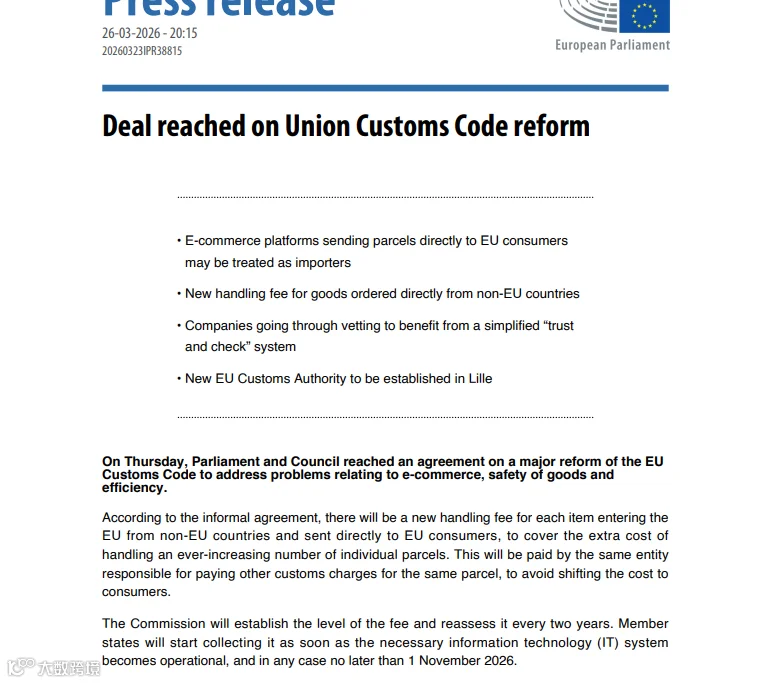
很多卖家以为11月1日才开始多交钱,其实7月1日起3欧元固定关税就已经在收了。11月1日增加的,是每件品项2欧元的Union Handling Fee(海关处理费) 。

两者的区别必须分清:
3欧元:临时性固定关税,针对货值≤150欧元的B2C直邮包裹,按报关单中的“商品行”(product line)计征,执行到2028年7月1日。

2欧元:永久性海关处理费,不设货值门槛,哪怕包裹超过150欧元也照样收,按“品项”(distinct item)计征,而且退货也不退。这笔费用的法律支付责任在平台或卖家,但实际大概率会转嫁到售价或运费里。
以一件售价10欧元的T恤为例:3欧关税 + 2欧处理费 = 5欧元固定新增成本,已经吞掉了售价的一半。再加上IOSS增值税和物流费用,综合新增成本普遍落在5至8欧元区间。一件10欧元的衣服,税费可能比货值本身还高。
第三把刀:计算方式搞错,会多交冤枉钱
这两笔费用有一个共同的“反直觉”规则:按商品行/品项计,不按物理件数计。
同一批货里,相同税则分类、相同品名描述、相同原产地的多件商品,可以合并为一个“商品行”,只收一次3欧和一次2欧。
算对的情况:一个包裹里装了5件同款同色纯棉T恤,属于一个商品行 → 3欧关税 + 2欧处理费 = 5欧元。
算错的情况:一个包裹里有一件T恤、一块手表、一个钥匙扣,三个不同税则号 → 三个商品行 → 3×3欧 + 3×2欧 = 15欧元。再加上增值税,一个低货值小包的实际税负可能远超货值本身。

爱尔兰税务局官网给出了一个清晰的算例:一个10欧元的小包,内含钢笔、笔记本和钥匙扣三样不同商品。3欧关税 × 3项 = 9欧,2欧处理费 × 3项 = 6欧,税费合计15欧,另加增值税。如果包裹里是两支完全相同的钢笔,则只算一项,关税3欧 + 处理费2欧 = 5欧。
直邮卖家的实操含义很直接:多品类混装直邮,在固定费用叠加的规则下,正在变成一种“自罚式发货”。合并SKU、按同税则号集中打包,不是优化选项,是止损动作。
直邮的账,需要重新算了
过去直邮小包的核心竞争力,是用免税红利覆盖物流成本,用低货值摊薄固定费用。现在固定费用本身已经超过了低货值的商品价格,“一件一件直发”的经济性正在系统性瓦解。
短期内能做的三件事:
第一,立刻排查PID。 把全店铺SKU的M-PID、S-PID、NS-PID梳理清楚,测试申报链路,不要等到11月1日当天才发现某个爆款报不出去。
第二,重算到岸成本,按“商品行”而不是“包裹”建模。 把3欧、2欧、IOSS增值税、物流和退货损耗全部纳入利润表,重新判断哪些SKU的直邮模型已经跑不通了。
第三,认真评估“直邮转仓”。 批量入欧盟仓不受小包处理费和低值关税的逐件冲击,固定费用被摊薄到批量清关里。当直邮的固定税费超过商品售价本身时,海外仓前置正在从“可选项”变成低价品类的“必选项” 。

星前欧洲免税直邮渠道
1
星前欧洲国内直发渠道|免欧盟 3€+2€费用小包专线
欧盟税改后每票 5 欧成-本真的吞利润😭
这条渠道直接帮你省下这笔钱!
✅国内直发,覆盖 20 + 欧洲国家
✅时效稳定 9-13 天签收
✅普货|潮牌|F 牌均可承接
✅一站式配套:上-门取件|代打包贴单|免费仓储囤货
清关稳、轨迹可查,不用再跟买家解释额外税费
11月1日不是一次简单的“加费”,而是直邮小包成本结构的一次重置。算得清楚的人还能留在牌桌上,算不清楚的人,会在下一个包裹的清关单上看到代价。
星前跨境物流
