意外美国人(Accidental American)的税务义务,来自美国公民身份,而不是来自住在美国。所以,仅仅因为在美国出生,或者父母中有一人是美国公民,你就可能在从没选择过的情况下,成为美国纳税人。好消息是:报税和缴税是两回事。大多数补报的意外美国人,其实并不欠 IRS 一分钱。
什么是“意外美国人”?
意外美国人就是:拥有美国公民身份,但这不是自己选的,也没有在美国真正生活、扎根过的人。
常见情况有两种:
父母在美国工作或读书时,孩子在美国出生;
孩子在国外出生,但父/母是美国公民。
很多人是几十年后才发现这件事:银行问起美国身份、父母提到美国出生证,或者亲戚开始办绿卡时,才突然知道。
最让人意外的是税务后果。美国对公民的全球收入征税,不管你住在哪里、收入来自哪里。这跟你有没有美国地址、有没有美国收入、记不记得美国,都没关系。
举个例子:一位女士在波士顿出生,当时她英国父母被派到美国工作三年。她两岁离开美国,之后一直住在英国曼彻斯特。她就是美国公民。她有英国工资、英国房贷、英国股票账户 ISA,而且从没报过美国税。她的问题主要是“申报问题”,不一定是“欠税问题”,但这个问题是真实存在的。
怎么知道自己是不是美国公民?
先看你出生在哪里、父母是谁。
在美国出生的人,一般从出生起就是美国公民,不管父母是哪国人,也不管全家在美国待了多短。
在美国境外出生,情况更复杂。孩子可能在出生时,通过美国公民父/母获得公民身份。如果只有一位父/母是美国公民,通常要求这位父/母在孩子出生前,曾在美国实际居住满五年,其中至少两年是在14岁以后。规则几十年间改过,所以要看你出生当天生效的版本。
证据通常是:
海外出生领事报告(Consular Report of Birth Abroad)
美国护照
公民证(Certificate of Citizenship)
如果真搞不清,公民身份问题应该先问美国大使馆、领事馆,或移民律师,而不是先问税务顾问。你不需要为一个自己根本没有的公民身份报税;但如果你确实有,也不能装作没有。
意外美国人税务合规到底要做什么?
大多数情况下,是三件事:
所得税申报表;
海外账户报告;
你的投资带出来的额外表格。
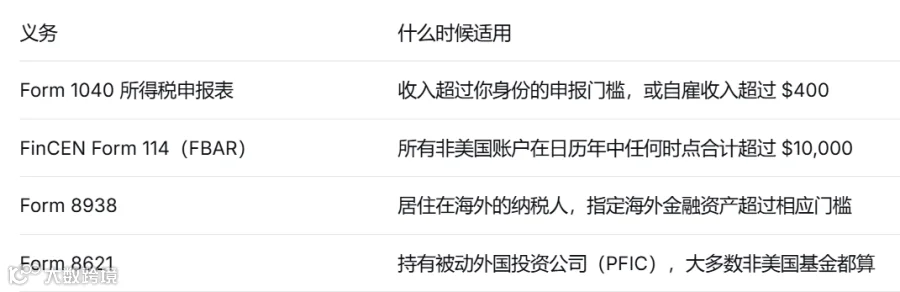
门槛是大家最容易低估的。
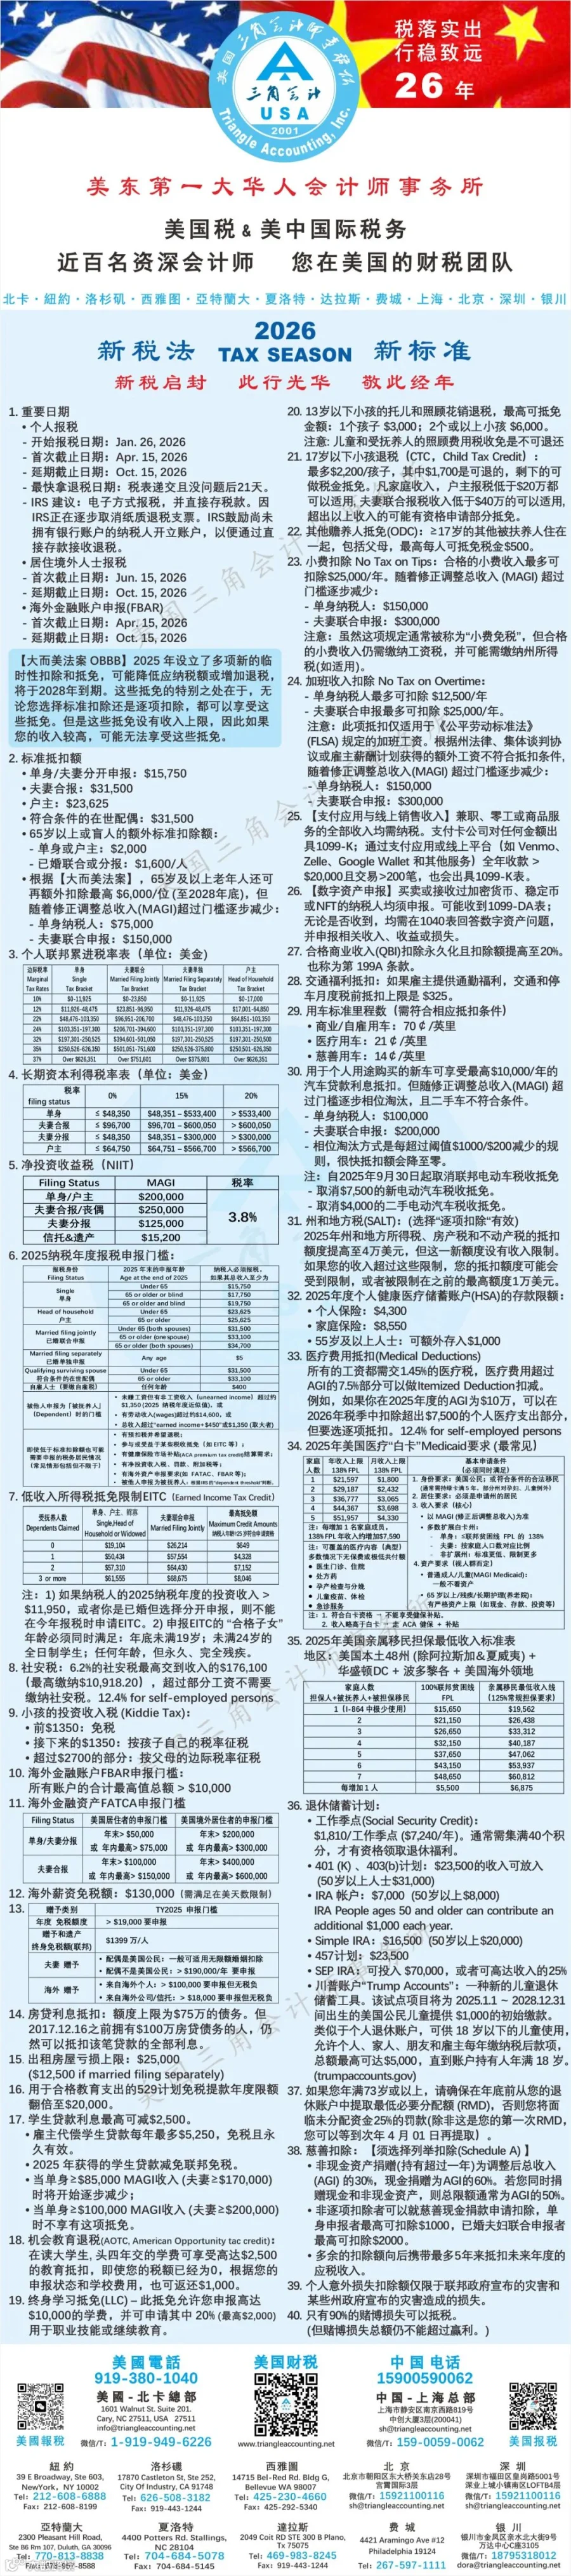
2025 税务年度,IRS 对 65 岁以下单身申报人的门槛是 $15,750;但已婚分开申报(MFS)只要 $5。很多与非美国配偶结婚的意外美国人,用的就是 MFS。
FBAR 只要非美国账户合计在一年中任何时点超过 $10,000 就适用,包括活期、储蓄、ISA,很多时候还包括养老金。
Form 8938 对居住在海外的人门槛高很多:未婚申报人,年底最后一天超过 $200,000,或一年中任何时点超过 $300,000。
你到底欠 IRS 钱吗?
通常,只要正确准备申报表,并不欠。
主要靠两个机制:
Form 1116 的外国税收抵免:用你居住国已经缴的税,抵美国税;
Form 2555 的外国劳动收入豁免:2026 税务年度最多可豁免 $132,900 的收入。
在英国这类税率等于或高于美国的国家,抵免通常能把工资收入的美国税全部抵掉。
但有些地方确实会产生税,别默认一定是零:
基金和 ISA。非美国基金通常是 PFIC,按惩罚性默认制度征税,要报 Form 8621。ISA 为什么在美国税表上是麻烦,值得单独看。
卖房。收益按美元计算,所以汇率变动可能让一套本地货币几乎没涨的房子,产生美国税上的收益;而且美国主要住所免税额有上限。
自雇。外国劳动收入豁免不能免掉自雇税,虽然两国之间的社保协议常常能解决。
投资收入较高时。净投资收入税(NIIT)不在普通外国税收抵免计算之内。
真正让“沉默”代价高昂的,通常不是税,而是申报罚款。这种不对称,就是为什么要有意识地处理,而不是指望它一直没人发现。
为什么银行问我是不是美国身份人士?
因为 FATCA,全称《外国账户税收合规法案》。
美国以外的银行和投资平台,会识别美国身份人士持有的账户并上报。所以一次普通账户审查,可能突然给你寄信问你在哪里出生。IRS 对 FATCA 报告的说明,讲的是同一套制度的纳税人一侧。
触发这封信的,通常是银行记录里的某个标志,而不是你做了什么:
护照上的美国出生地;
档案里的美国地址或电话;
长期指示向美国账户转钱;
授权委托人是美国地址。
银行不是在指控你,而是在请你确认或反驳它档案里的判断。
回复很重要。确认美国身份会导致上报;如果你从没报过税,这当然不舒服,但这是诚实答案,而且会启动一个你能控制的流程。
如果你事实上是公民却否认美国身份,那就是另一种问题了,因为这是正式声明,而底层事实不会变。有些银行还会限制或关闭完全不回复的客户账户,那是最糟的结果。
实际顺序是:回复银行之前先咨询,而不是之后。
如果你是公民,下面这些补报路径可以主动使用;在银行报告周期追上你之前开始,比之后收到 IRS 信再反应容易得多。
先要有社会安全号(SSN)
美国税表需要 SSN,而很多意外美国人从来没有。
申请用 Form SS-5,通过美国大使馆或领事馆的社会安全局联邦福利处办理,不是交给 IRS。
12 岁及以上、从未有过 SSN 的申请人,一般要亲自到场;文件要证明公民身份、年龄和身份,通常需要护照加出生证。
这件事要早开始。SSN 是后面一切的前提,有些使领馆的面谈排期要等好几周。
重新合规的路径有哪些?
IRS 主要有两条路,选哪条取决于你是否打算保留公民身份。
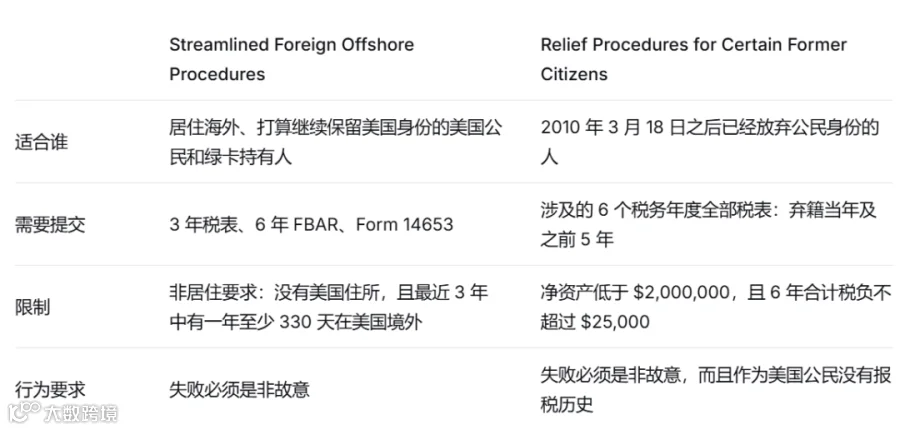
Streamlined 路径会为符合条件的人免除未申报、未缴税、准确性相关、信息申报表和 FBAR 罚款。
IRS 把非故意行为定义为:因疏忽、无意、错误,或对法律要求有真诚误解而导致的行为。这准确描述了大多数意外美国人。
Relief Procedures 范围更窄,但很有价值:它专门面向资产不多、从未真正以美国居民身份生活的人,而且只适用于已经放弃公民身份、且作为美国公民没有报税历史的人。
放弃公民身份呢?
放弃国籍不只是税务决定,还有税务以外的后果,包括失去在美国生活和工作的权利,而且它本身不会抹掉以前的义务。
税务上,关键是你是否以“受涵盖弃籍者”(covered expatriate)身份离开。
根据 IRS 弃籍规则,2008 年 6 月 17 日或之后弃籍的人,如果符合以下任一条件,就是 covered expatriate:
1. 净资产达到或超过 $2,000,000;
2. 弃籍前五年的平均年度净所得税,超过 IRS 每年设定的数额;
3. 未在 Form 8854 上证明五年税务合规。
第三条最容易击中意外美国人:从没报税的人无法证明合规,于是仅凭表格就成为 covered expatriate,不管自己财产多少。
先报税,或在可用时走 Relief Procedures,才能避免这一点。
下一步该做什么
根据出生事实,确认自己到底是不是美国公民;必要时问美国大使馆或领事馆。
如果从未有过 SSN,用 Form SS-5 申请。
列出你最近六个日历年的非美国账户,以及每年最高余额,准备 FBAR 测试。
报税前先找出可能属于 PFIC 的基金和投资,因为它们会改变工作量。
决定你是保留美国身份还是放弃,因为这决定哪条 IRS 路径适合你。
在银行来信或 IRS 联系迫使你赶时间之前,先把补报文件准备好。
如果你不只是补报,还要处理当前年度。
以客户出发  以朋友同行
来源:US/UK
免责声明:除原创类稿件,其他均由本小编整理,仅供参考,不作为税务法定依据,具体操作请咨询美国相关专业人士。版权归原作者所有!