


近期,特斯拉开始在越南招聘员工,涉及销售、售后服务、人力资源、采购,以及充电站项目开发等岗位。
虽然公司尚未公布正式上市时间和具体销售计划,但这一系列动作,已经引起越南汽车市场的关注。
不过,特斯拉面对的并不是一片空白的市场。
除了本土品牌VinFast,中国新能源汽车品牌也在越南持续扩张,有的已经建立销售网络,有的正在建设本地工厂,还有的开始布局充电设施。
越南:一个被「提前」电动化的市场
很多人对越南车市的印象还停在摩托车之国。数据已经变了。
电动车占越南新车销量比重,≈40%
全球平均水平,≈25%
2024 年越南电动车销量,7.98万
纯电首次登记费豁免延长至2030年底
根据国际能源署《全球电动汽车展望2026》,2025年越南电动车销量同比增长超过一倍。电动车在越南新车销量中的占比已接近40%,远高于全球约25%的平均水平。
纵向对比更直观:2022年4,040辆,2024年7.98万辆,两年近20倍。
政策是最大的推手。越南政府已将纯电动汽车首次登记费豁免政策延长至2030年底。注意——这项豁免对进口电动车同样适用,这正是特斯拉得以入场的前提条件。
还有一个被低估的变量:河内宣布自2026年7月1日起,市中心禁止燃油摩托车。若禁令形成执行强度,越南庞大的通勤需求将被迫寻找替代品,微型电动车会拿到一个新窗口。
但市场快速增长的同时,短板也很清楚:第三方充电网络薄弱。谁掌握补能网络,谁就掌握话语权——这是理解越南电动车格局的钥匙。
VinFast:它不是对手,它就是规则本身
2026 年前 9 月交付,177,697辆
占越南新车总销量比重,36%
丰田+现代+三菱+福特+起亚五家之和,175,136辆
25个月,连续蝉联销量第一
2026年前9个月,VinFast在越南交付177,697辆汽车,占全国约49.5万辆新车总销量的36%。9月单月份额冲到37.7%。
最能说明统治力的一个对比是:同期丰田、现代、三菱、福特、起亚五个品牌销量总和为175,136辆——VinFast一家,超过了它们全部之和。
而且这已经是它连续第25个月蝉联越南最畅销汽车品牌,距年底还有一个季度,销量已超2025年全年。
为什么能赢?三个字:接地气。
越南最畅销的车型不是SUV,也不是豪华车,是VinFast VF3——一款售价不到1.3万美元的双门电动小跨界车。它窄,能钻进越南的老城区小巷;它便宜,能接住摩转汽的第一波需求。2026年9月,越南销量前五名全部是VinFast车型。
特斯拉目前以中高端车型为主的产品结构,与这个市场的主力价格带并不重合。
更关键的是补能壁垒。VinFast 的关联公司V-Green运营着越南最大的充电网络,覆盖约15万个充电端口,并计划今年投入约3.8亿美元建设99座快充站。而第三方充电网络,仍然薄弱。
还有一层常被忽略的结构性优势:VinFast的部分交付量流向GSM(Xanh SM)——由董事长范日旺创立的电动出租车和网约车公司。这意味着VinFast同时是供应商和最大的客户,需求端被内部锁定了相当一部分。
再看成本端。VinFast在海防本地整车制造。而特斯拉若从上海超级工厂进口,在东盟—中国自贸协定框架下,越南对乘用车仍维持较高关税。加上认证体系、售后网络、补能配套,特斯拉初期几乎没有价格优势可言。
真正的变量,其实是中国车企
特斯拉宣布进入越南时,越南市场上已经有约14个中国汽车品牌。
但数字残酷:2026年上半年,中国品牌在越南销量约9,539辆,同比增长近21%。14个品牌加起来不到1万辆——VinFast同期交付量接近它的19倍。
比亚迪:不打整车,先打地基
比亚迪是中国品牌中的领头羊。2024年初入越南仅交付485辆,2025年增至3,718辆,2026年2月累计突破5,000辆。官网上列出的经销商约为35家,此前曾计划2026年扩展至约100家。
但比亚迪真正的牌不在整车销量上,而在能源基础设施:
2026年1月,与越南金龙汽车签约,在顺化合资建设1.3亿美元电池工厂,一期年产3GWh,二期扩至6GWh并新增乘用车电池产线;
2026年6月,与越南最大运输企业Phuong Trang旗下Futa EV Power签署MOU,联合部署超快充技术;
富寿省电子零部件工厂持续增资,投建超2.5亿美元零部件厂,并提出研究整车组装项目。
在VinFast用15万个充电端口筑墙的情况下,与其正面硬刚整车,不如先卡位「能源基础设施」这一层——这是清醒的判断。
其他玩家的路线各不相同
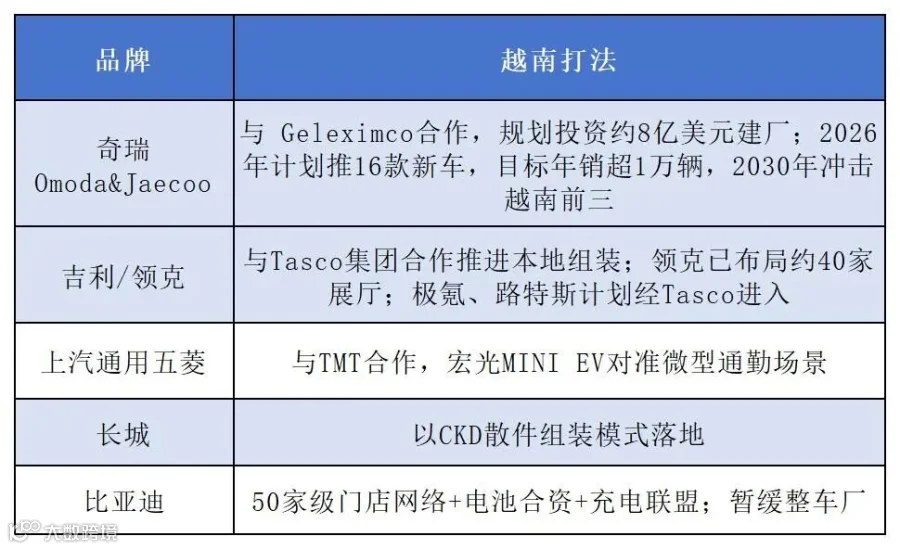
值得注意的是进口端的爆发:2026年前5个月,越南从中国进口整车29,036辆,价值约10.4亿美元,同比分别增长60.4%和73.7%。中国已成为越南继印尼之后的第二大汽车供应国。
供给在狂奔,终端消化却还在爬坡。这是中国车企出海越南当下最真实的处境。
给在越南的中国出海企业的三点判断
1、卖车和经营市场,是两回事
14个品牌、不足万辆的销量说明:产品供给的丰富度,无法直接兑换成市场份额。汽车不是快消品,消费者要衡量维修是否方便、零部件能否及时供应、三年后好不好转手。第一批车卖出去只是开始,服务体系才是护城河。
2、补能网络,是越南电动车市场的真正战场
VinFast靠V-Green建壁垒,特斯拉招充电项目开发,比亚迪联姻Futa——三家都在做同一件事。谁先把「充电是否在我通勤路线上」这个问题解决掉,谁才真正进入决赛圈。
3、本地化产能的时点,决定长期位置
根据EVFTA与东盟原产地规则,在越南生产且本地化率达40%以上的车型,出口东盟可享0关税,到2030年出口欧盟整车亦可享零关税。越南正从「市场」升级为「制造+出口双枢纽」。能在2027年前完成核心产能落地的品牌,才有机会把价格、交付与服务稳定性变成份额优势。

往期精选 EVIOUS RECOMMENDATIONS
越南缺电倒计时:从2027年开始,中国新能源设备的机会在哪?

伯恩光学追加近5亿美元,越南海防5G智能工厂扩容

越南15家银行同日下调存款利率,越南央行下了什么死命令?
