去年秋天,一家连锁咖啡品牌和一部动画联名,门店排到抢空。但标题带"联名"的咖啡豆,只占这个品类销售额的0.69%——联名证明的是喝咖啡这件事有多热,不是联名豆有多好卖。
但咖啡豆确实在涨:近一年(2025年10月至2026年9月)卖了约36亿元,增约16%,而整个咖啡大类只增约2%。涨的不是大盘,是从别处搬来的份额——速溶的人在搬家。货架,却还没帮他们选对。
这16%不是从新增需求来的。咖啡豆这一年增16.19%,它所在的咖啡大类只增1.62%。大类几乎不动、咖啡豆往上走,钱是从存量里挪出来的,份额也从22.11%升到25.28%。
挪的方式不是降价冲量。销量增8.62%,件均价增6.97%,量价一起抬。这一点很关键:如果是靠便宜抢量,均价该往下走;现在两边同时涨,说明这不是靠降价换量的迁移。
承接方很集中,就是整豆。它增24.77%,份额从77.63%升到83.37%。三个形态里,只有它在变大。
挂耳是跳板,不是终点。它降12.27%,研磨粉降17.97%。到站之后,人继续往整豆走。
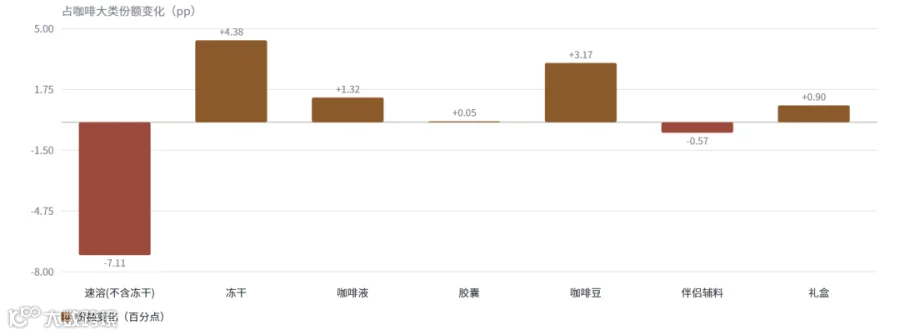
出走的钱来自速溶。它降13.90%,让出7.11个百分点,被冻干、咖啡豆、咖啡液三家分食。但它不是在崩塌:销量只降3.43%,件均价降了10.8%,是靠降价拖住流失。迁移还在早期,是渐进搬家,不是突然撤离。
头部并没有通吃。在营店铺增38.10%,品牌CR10不升反降。新玩家在涌入,格局还散着,还没有人靠体量把货架锁死。
增长主力不在整体低价段,而在两头。88元以下这一段,销售额降3.49%、销量降10.65%。销量跌得比销售额还多,说明这一段不是靠让价换量,是量在退、价格在升——需求在流失。
贵的这头在长,而且越贵越快。88元以上每一档都正增长,440元以上这一档增33.70%。价格带的上移不是匀速推上去的,是越往上、涨得越急。
高增长榜里,两头扩张、中间塌陷。60元以下与250元以上同时变大,60到100元这段掉了13.7个百分点。既不够便宜尝鲜、也不够贵显专业的价位,正空出来——而且还没人占住。
两批人的价格带完全不同。搬过来的人中位价62.8元,近半数买60元以下的豆子。升级的人往上加码,整豆件均价从88.5元抬到103.5元,标题里"产区""单品"这类词也在变多。同一品类里,两种生意,两条价格线。
搬家的是一批不想再喝速溶的人。把"以前喝速溶"挂在嘴边的评论,从24条涨到142条,增491.7%。这是一句自述,不是推断——迁移确实发生了。
他们也把速溶当成了对照。把速溶当对照语境来写的评论增37.7%,跑赢评论大盘的23.0%。讨论的重心,正从"喝什么"挪到"以前喝什么"。
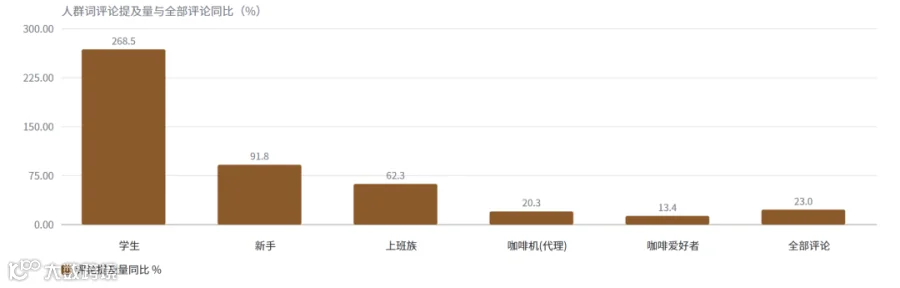
来的是刚进门的人,不是圈里的人。人群词里,学生增268.5%,新手增91.8%,上班族增62.3%。而咖啡爱好者只增13.4%,份额被稀释——老玩家还在,但不再是增量。
迁移不是被器具拉动的。提到"买了咖啡机"的评论降8.5%,更像是直接换掉速溶。用挂耳、手冲滤杯这类低门槛器具就能开始,不需要先置办一台机器。
迁移客的画像很具体。在145条评论样本里,近七成买整豆,近三成先落到挂耳。他们要的是"现在就能喝",不是"研究明白再买"——多数不研究产地,也不比风味,只想少踩坑。
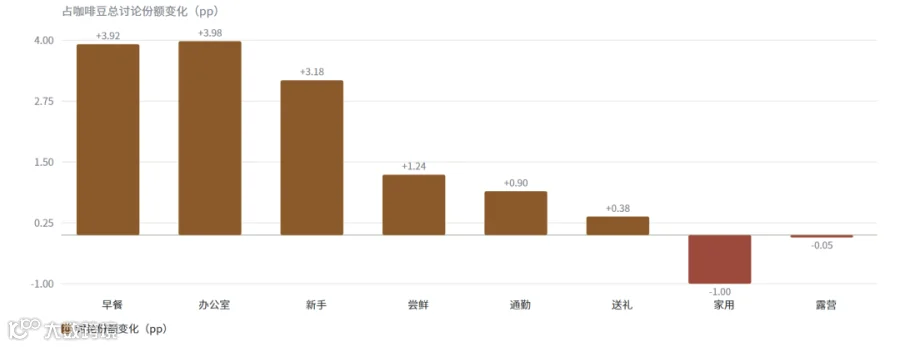
场景也跟着换了。早餐的绝对帖量与讨论份额同向上涨,六个场景里只有它双升;讨论份额排前三的关键词是新手、早餐与办公室。露营降81.9%,拿它当增长故事不成立。
连说法都在变。按讨论份额看,"自制"在涨,"在家做"在退。讲的从"因为便宜",变成"我固定在家做"。
不是没人买,是没人告诉他们该买哪一包。社媒讨论里手冲占48.86%,接近一半,但份额在退。
而头部商品的标题里,意式出现46%,手冲只有18%。消费者在讨论手冲,商家在卖意式——讨论手冲的人占近一半,接住他们的商品却只有两成。这个错位本身就是生意。
参数在往后退。产地披露掉了12个百分点,克重掉了14个百分点。这两个决定信任的字段,都在退。
痛点不是豆子差,是买错。负面评论里,苦占14.38%、酸占13.79%,合计近三成。可口感恰恰也是好评占比居首的维度,12.48%。两极同源——同一件事,选对了是好评,选错了是差评。
新鲜是现成的优势,却没被兑现。好评里9.88%说的是新鲜,差评里只有1.86%,差评的原话是"四个多月前的豆子"。优势明明在,却只有2%的商品敢写烘焙日期。
说不清参数时,消费者会用出处替代。200元以上的"门店同款"与礼盒,占高增长榜增量的四分之一。这个价位卖的不是豆子参数,是"我在哪喝过"。
按喝法分线,不按产区。意式拼配深烘做口粮主力,手冲单品浅烘做进阶,冷萃中深烘做增量——让标题直接回答"我这台机器该买哪包"。迁移客与升级客也不该用同一包豆打发:前者要稳定与规格,后者要可查的产地与工艺。
把烘焙日期做成可查项。袋底喷码、标题写"下单后烘焙"、包裹可追溯。这一步成本几乎为零,却能把已有的好评兑现成壁垒。
补上处理法与庄园。这两项全期为零,却是精品豆的入场券。没有它们,风味只能靠形容词撑着,消费者也只能继续靠品牌猜。
建复购机制。小份试喝、定期购、退换政策,在销售额前五十的商品里一项都没有。首单门槛与复购路径,都还空着——而这恰恰是口粮生意该有的东西。
搬过来的人不需要被教育成专家,他们需要有人把"该买哪一包"说清楚。烘焙度、产地、处理法、烘焙日期——把选择变简单,比把豆子讲得动听更值钱。
品类其实已经把路铺到了门口:豆在涨、人在来、好评本来就落在新鲜上。剩下的事,是把路牌立起来。
过去,这种级别的洞察需要团队数周的数据清洗与反复对齐。今天,战略决策的周期第一次被压缩到了"思考本身所需的时间"。
工具负责让看不见的变得可见,而我们,负责提出更好的问题。
我们的研究覆盖了整个线上零售市场的各个细分行业和海量品牌。通过SaaS系统和洞察报告,我们服务于数百个品牌主、零售商、咨询公司、投资机构和政府部门。







 魔镜洞察