社交平台上,"老钱风""长期主义"成了羊绒衫的高频词——那是年轻人之间的审美语言,一条穿搭笔记动辄上千赞。但数据给出完全相反的现实:这一年羊绒衫卖出144亿元,大涨51%,拉动增长的主力并不是年轻人。
这里出现三层明显错位:花钱的核心人群正在变老,但内容还在讲述年轻化故事;老钱风是内容狂欢,却没有变成购买理由;品牌争相卷羊绒原料含量,却忽略起球、版型这些用户真实吐槽的痛点。
本文拆解三个问题:到底是谁在买羊绒衫?内容和真实消费之间的鸿沟怎么来的?羊绒衫市场存在哪些机会。
这轮增长是真的——但它的形状极不均匀,而且被讲述的理由,和真实发生的理由,不是同一个。
增长是靠件数堆出来的。主流电商平台近一年卖出144.07亿元,增50.53%,增量里近七成来自件数,是真金白银撑起来的。
时间形状更不均匀。十一月到一月这三个月占全年六成六,剩下四个月淡季合计只有6.27%,峰值月做到月均的2.58倍。上新窗口还更早,九月就得动手,十月已经是旺季。
男装是第二条腿。卖出20.58亿元、占14.28%,均价326元,高于女装。
增长真实,真正的分歧在于:掏钱的人,和被讲述的人,不是同一批。
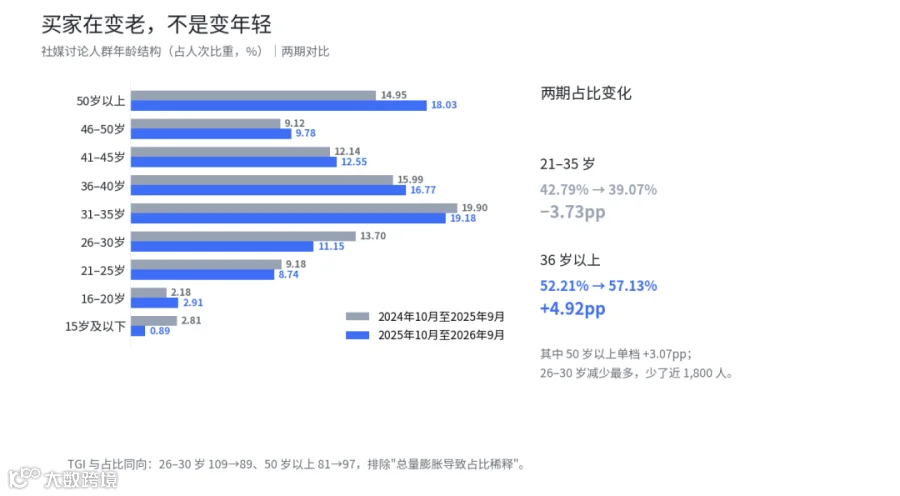
25到35岁没有接棒。这一人群的占比从42.79%降到39.07%,流失主要发生在26至30岁,少了近一千八百人。他们不是消失了,是没跟上这轮增长。
真正在长的是36岁以上。占比从52.21%升到57.13%,其中50岁以上单档就涨了3.07个百分点;TGI与占比同向,说明不是大盘膨胀造成的稀释,是这批人真的在加码买。
评论侧也印证了这批人。高频人群词是"妈妈",礼赠与孝心类表达合计0.85%(样本量不大,只作方向参考);孝心与送礼是第二大场景,不是校园。买家已经换了一批,故事却还停在上一批人身上。
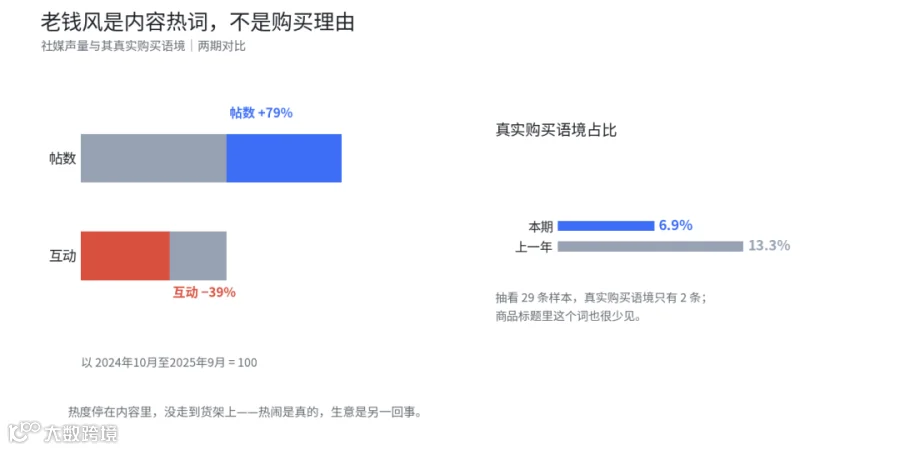
内容端一片火热,却和真实购买脱节。老钱风帖数涨79%,互动反而跌39%;抽看样本(29条),真实购买语境只占6.9%(2条),比上一年还低。这个词在商品标题里也很少见,"长期主义"更像一句口号,连热词都算不上。
所以才会出现开篇那个现象:老钱风是年轻人之间的审美语言,热度停在内容里,没走到货架上。热闹是真的,生意是另一回事。
需求这一侧,钱流向的是"可验证材质"的中价带。三百到六百元增87.85%、六百到一千元增88.25%,两段合计吃下六成四的增量。
低价段是入口、不是引擎:三百元以下占了七成四的销量,只贡献一成四的增量。
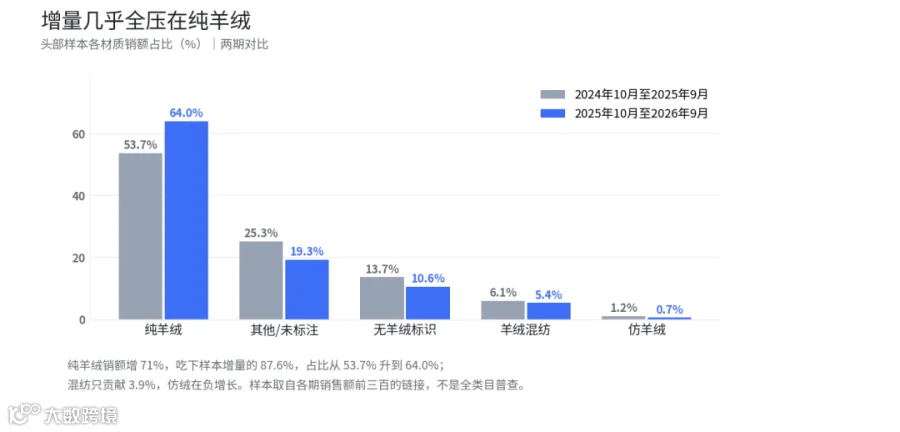
材质上,增量几乎全压在纯羊绒。头部样本里(取自各期销售额前三百的链接,不是全类目普查),纯羊绒吃下样本增量的87.6%,销额占比从53.7%升到64.0%;混纺只贡献零头,仿绒在负增长。
原料叙事确实在往上走。含量披露从29.8%升到37.1%,是全部参数里涨幅居首的一项;"山羊绒"替换了"纯羊绒",纱线品牌成了新的溢价点。讲法从"是羊绒",升级成了"是哪种羊绒"。
但功能承诺在退。克重在标题里只有1.6%,可机洗2.5%,抗起球1.1%,起球等级很少人写;洗护说明、七天无理由,评论里也很少被提到。
好评指向的是风格,不是材质。好评居首的是"风格图案"(5.41%),"原料材质"只排第7(0.47%)——消费者夸的是好看,不是"是羊绒"。
痛点却偏偏出在耐穿。起球净投诉4.23%,中价带反而更高、达到6.02%;版型是这一年负面占比还在上升的一项,涨了1.55个百分点。
1. 内容跟着买家走,解决人群错位。从年轻化种草转向通勤实穿:显瘦、不扎、能外穿。通勤场景里"显瘦"已经超过"保暖",是五个场景里仅有的倒挂——说明通勤要的是"好看地保暖",不是"尽量保暖"。
2. 把抗起球做成可比较的标签,解决供给错位。起球等级、克重、可机洗,三项很少人披露,是这个品类空着的信任位。起球已经是跨价格带的净投诉,谁先给出等级,谁就先拿到确定性。
3. 礼赠线靠出处,不靠参数,承接送礼人群。送礼场景里产地与品牌占25.7%,很少谈功能。这条线卖的是"送得出手",不是"参数更好"。
4. 备货按旺季节奏。十一月到一月打满,十月与二月半档,别按十二个月平摊。九月下旬前完成上新,错过就要等下一个冬天。
品类其实已经把答案摆在货架上:纯羊绒、合身圆领、三百到一千元、能穿去上班。剩下的事,是把这套答案,讲给真正掏钱的人听。
过去,这种级别的洞察需要团队数周的数据清洗与反复对齐。今天,战略决策的周期第一次被压缩到了"思考本身所需的时间"。
工具负责让看不见的变得可见,而我们,负责提出更好的问题。
我们的研究覆盖了整个线上零售市场的各个细分行业和海量品牌。通过SaaS系统和洞察报告,我们服务于数百个品牌主、零售商、咨询公司、投资机构和政府部门。








 魔镜洞察