


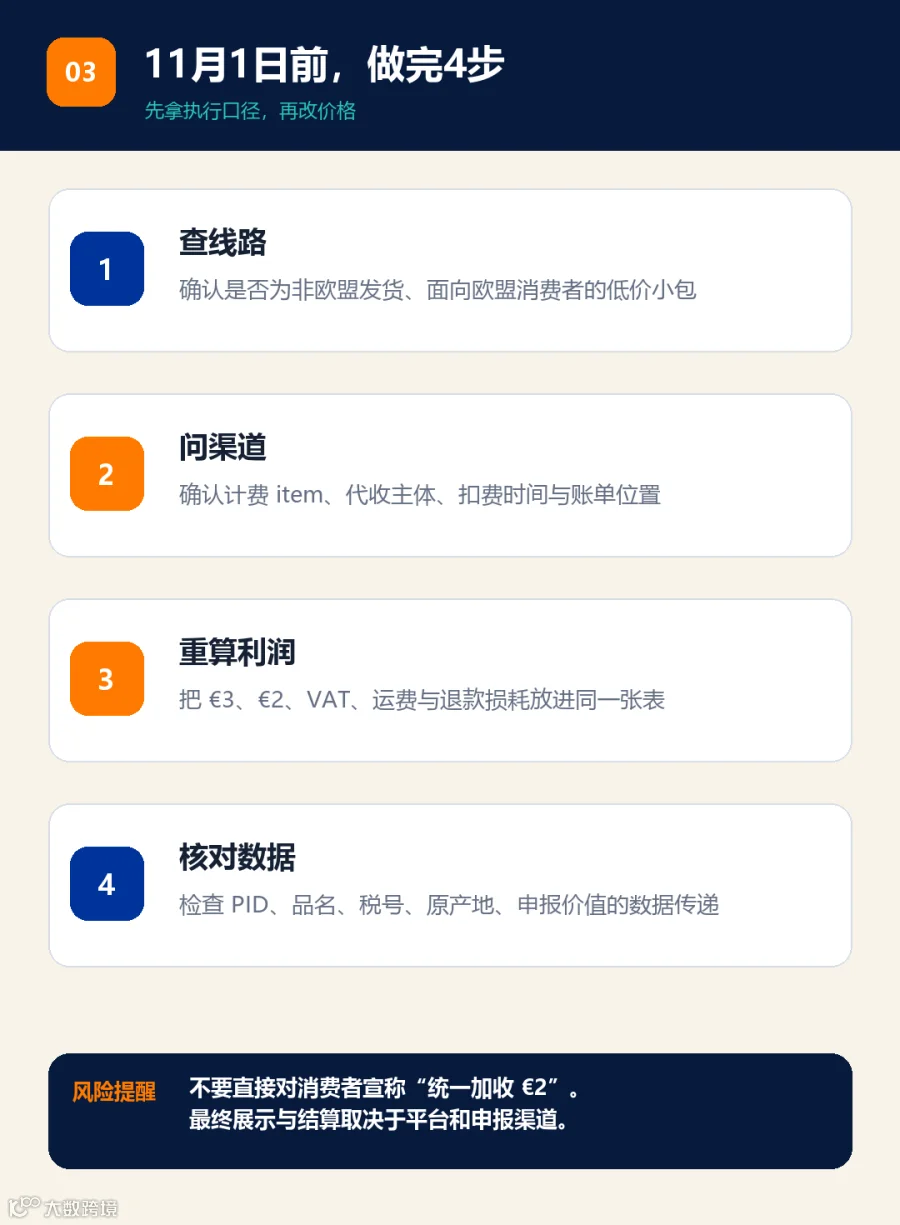
针对欧盟直邮业务,卖家需在11月1日前重点落实四项工作:明确渠道计费口径、重新核算利润模型、审查组合装申报逻辑、补全商品标识信息。
新增费用详解:统一处理费
欧盟将于2026年11月1日正式实施 Union handling fee(欧盟统一处理费)。根据欧盟理事会公布的标准,该费用为每件商品(per item)2欧元。
此费用旨在覆盖海关处理小包产生的数据审核、风险分析、单证检查及实物查验成本。卖家需特别注意,官方规定按“件”而非“包裹”计费。若一个包裹内含多个商品,可能产生多项计费项目。具体定义、代收方及账单展示方式,需以平台、报关行或物流商的执行口径为准,切勿简单按包裹数量估算成本。

概念辨析:处理费与临时关税的区别
当前欧盟低价进口政策涉及三项容易混淆的要求,三者并行不悖,不可相互替代:
€3 临时关税:已于7月实施,适用于价值不超过€150的低价电商货物,按申报类别计算;
€2 处理费:11月1日起实施,按件收取;
PID 商品标识:11月1日起强制要求,需提供完整商品信息。
即便已将€3临时关税纳入成本模型,仍需单独评估€2处理费和PID合规要求对运营的影响。
受影响较大的卖家群体
低客单价、多件组合装及微利商品受冲击最为明显。若单品利润仅数欧元,且渠道将€2处理费转嫁给卖家,利润空间将被显著压缩。此外,过去通过合并包裹摊薄运费的策略可能失效,因为“包裹减少”并不意味着“计费商品项减少”。
• 从中国等非欧盟地区直发欧盟的订单
• 客单价低于€20的商品
• 单个包裹包含多个商品或申报项目
• 依赖免邮策略且退款损耗较高的SKU

建议卖家避免直接向消费者标注“统一加收€2”。该规则面向交易和申报企业,最终承担方及前端展示方式取决于具体渠道安排。
应对策略:11月1日前行动指南
第一步:梳理线路
筛选出从非欧盟地区发货、面向欧盟消费者的低价直邮订单。对于已在欧盟仓完成进口再本地配送的订单,需依据实际进口链路进行判断。
第二步:确认渠道口径
向物流商或平台确认“计费商品项”的定义、代收主体及扣费时间。在未获取明确执行说明前,避免仅按“每票€2”盲目调整售价。
第三步:重构利润模型
建立综合成本表,纳入商品成本、国际运费、VAT、€3临时关税、€2处理费、平台佣金及退款损耗等所有变量,重新评估盈利能力。
第四步:核查申报数据
全面检查品名、HS编码、原产地、申报价值及PID信息,确保平台、ERP系统与货代之间数据传递一致。PID字段应严格遵循平台和申报渠道要求,严禁自行猜测编码。
关键误区警示
并非所有欧盟境内订单均加收费用。重点监管对象是从欧盟境外通过远程销售进入欧盟的小件货物。
并非每票固定收取€2。标准为€2/件,实际计费项目取决于申报明细和渠道执行规则。
不仅是价格调整。11月1日新政同时涉及处理费和商品标识合规。若仅调整售价而忽视申报数据准确性,仍面临清关延误或账单差异风险。
总结
低价直邮模式正从“按包裹粗放估算”转向“按商品、数据及责任主体精细核算”。建议卖家优先获取平台或物流商的官方执行口径,再行调整价格策略和产品组合。
信息来源
European Commission:EU Customs Reform
Council of the European Union:EU action on the influx of small parcels
European Commission:Guidance on temporary flat fee on low-value imports
本文仅作一般经营信息参考,不构成税务或法律意见。具体计费方式、申报字段及责任主体,以欧盟最新法规和平台、物流服务商实际通知为准。