


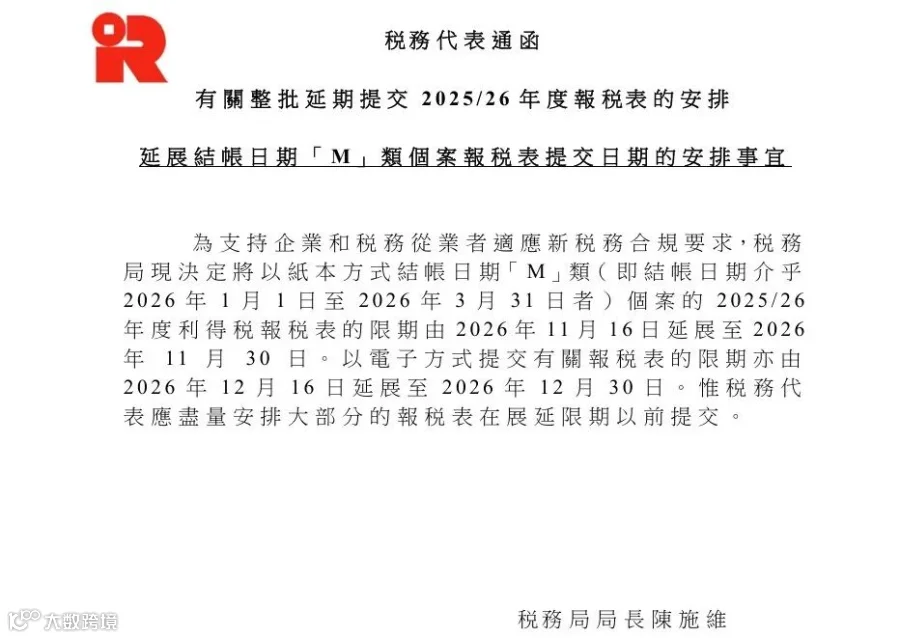
近期,香港税务局下发《税务代表通函》,宣布针对持有M类税表的香港公司,利得税报税截止日期由原定的11月16日延长至11月30日。这一调整为正在进行审计和账务整理的企业提供了约两周的缓冲期。
需注意的是,延期并非免除申报义务,而是补全材料、规避逾期罚款的关键窗口期。
一、精准识别利得税表类别
许多企业收到税表后未加分类便搁置,极易错失申报时效。香港税务局根据公司的会计年结日,将《利得税报税表》划分为C/N/M/D四类。不同类别的延期资格与截止时间差异显著,企业应首先查看税表右上角标题下方的字母标识以确认类别。
【C类税表】新成立公司
指公司注册后收到的首份利得税报税表。税务局默认给予收到税表后3个月内的申报期限(已含默认的2个月延期),此类税表不可再额外申请延期。
【N类税表】年结日4月至11月
对应会计年结日在4月1日至11月30日之间的公司。此类公司不具备延期资格,必须严格遵守“税表发出后1个月内提交”的规定,时间最为紧迫,收到税表后需立即启动审计程序。
【M类税表】年结日1月至3月
对应会计年结日在1月1日至3月31日之间的公司。此类公司可申请延期递交,本次税务局的延期通知即针对该群体。11月30日为最终截止期限,逾期后无法再次申请延期。
【D类税表】年结日12月
对应会计年结日在12月1日至12月31日之间的公司。其延期后的常规截止日一般为当年8月17日。目前今年的D类税表申报窗口已关闭,尚未提交的企业已进入逾期状态,需立即联系税务代表进行专项处理。
特别提示:报税延期非自动生效,必须由税务代表向税务局提交书面申请。未提交申请的企业无法享受延期政策,仍须按税表发出后1个月的原始期限完成申报。

二、收到税表必须依法申报
部分企业主误认为“无流水、无盈利即可不报税”,这是严重的合规误区。依据香港《税务条例》,所有香港注册法团,无论是否开立银行账户、有无经营收入或盈亏状况如何,只要收到税务局发出的正式税表,必须在法定期限内提交申报,不存在自行决定不报的空间。
特别是已开立银行账户且有流水的公司,即便全年亏损,也必须由香港持牌会计师出具正式《审计报告》并连同税表提交。申报的亏损额可结转至后续年度,用于抵扣未来的应纳税利润。
若忽视申报,首次逾期将面临1200港币罚款,二次逾期罚款升至3000港币,甚至可能收到法院传票,进而影响香港银行账户的正常使用,得不偿失。
三、高效准备审计报税资料
距离11月30日的延期截止日虽有余量,但做账、审计、核数及签字确认均需周期,尤其是业务跨区域的跨境企业耗时更长。建议尽快整理以下资料:
1. 银行流水:提供做账周期内香港公司公户的银行月结单,如有第三方账户也请一并提供。数据越完整,合规性越高,便于会计师匹配业务单据。
2. 交易凭证:包括年度内所有的购销合同、对应发票及物流单据。
3. 费用票据:涵盖办公支出、差旅费、咨询服务费等所有与业务相关的支出单据,务必留存完整的零星小额收据。
4. 历史文件:提供上一年度的审计报告和评税通知书,以便会计师核对往年数据,确保申报信息连贯,避免因数据矛盾引发税务局问询。
5. 薪俸税资料:若公司有香港本地雇员或向董事发放本地薪酬,需同步准备雇员明细及强积金缴纳记录,与利得税申报一并提交。
提前备齐基础材料,有助于加速审计流程中的账务处理,避免在截止日前匆忙应对。