中国企业赴美:一站式落地财税方案咨询指南
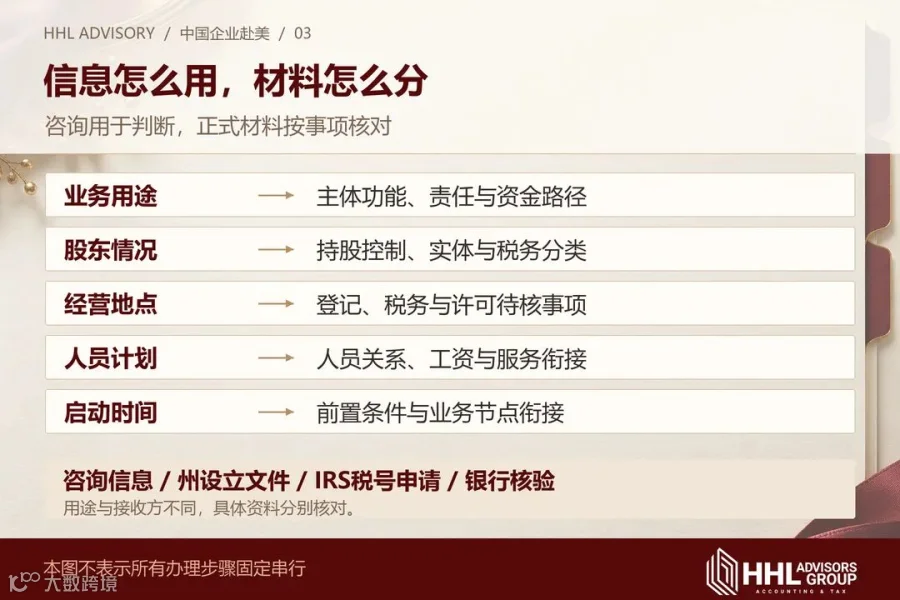
首次咨询核心原则:清晰阐述业务信息。业务用途、股东情况、拟经营地点、人员计划和启动时间,是制定方案的基石;正式办理材料需在此基础上按需核对。
THE TAKEAWAY / 核心结论
先以五项关键信息支撑判断,再依方案准备材料。此清单旨在构建咨询框架,而非州务卿统一要求的提交文件列表。
为何需先梳理业务事实
方案应建立在扎实的业务事实之上。明确“做什么”是讨论主体安排的前提。
仅询问“哪个州注册便宜”或“多久能办好”,不足以支撑专业判断。企业是从事货物销售、服务提供、资产持有还是生产制造?由谁持股、签约、收款及履约?这些核心问题直接决定了合规架构的设计。
信息缺失会导致方案基于假设。若后续发现仓库位于其他州、股东结构变更或已有招聘计划,则需重新评估方案与资料。提前梳理信息虽不能保证审批或开户加速,但能有效减少反复沟通的成本。
咨询清单与正式申请文件用途不同。前者用于识别事实、规划及未决事项;后者用于具体行政办理。以加州为例,州务卿表格按实体及事项分类,不可简单拼凑为全美通用材料清单。

首次沟通必备的五项关键信息
如实记录当前安排,未定事项标注“待确认”。无需为了填满清单而预设答案。
规则速览:逐项说明
01 / 业务用途
明确产品或服务类型、目标客户,以及美国主体拟承担的具体环节(如签约、收款、库存管理、售后、生产等)。同时说明中国母公司拟承担的职责。
02 / 股东情况
说明持股主体(个人或企业)、所在国家/地区、预计持股比例及出资安排。梳理股东与关联企业关系,标明控制权与管理参与方,未决比例如实留白。
03 / 拟经营地点
列出办公室、仓库、工厂、库存存放地及实际运营人员所在地。区分已定地点、备选地点与未定区域,避免将注册州等同于全部经营地。
04 / 人员计划
说明招聘计划、拟设岗位、工作地点、预计人数及到岗阶段。若涉及外包或合作,需描述实际工作内容与管理方式,以便另行核定法律关系。
05 / 启动时间
列明预计签约、收款、开店、租赁、招聘或投产的关键节点。区分已约定日期与内部目标,并注明依赖前置条件的安排。
每项信息按“现状、计划、未决”三要素整理即可。首次沟通旨在呈现事实全貌,无需自行完成法律与税务的最终判定。

各项信息的决策支撑作用
信息收集旨在支持下一步的专业判断。明确每项输入对应的分析用途,方能提升沟通效率。
规则速览:信息用途解析
01 / 业务用途看功能
核对主体拟承担的合同责任与资金路径,为银行账户使用场景提供说明。需注意,清晰的业务描述并不等同于银行或平台必然接受开户申请。
02 / 股东情况看结构
核查持股、控制权及关联安排,分别评估州法下的法律实体(Legal Entity)形式与联邦税务分类(Tax Classification)。根据美国国税局(IRS规定,LLC的联邦税务分类还取决于成员数量及有效选举等情况。[2]
03 / 经营地点看事项
依据实际经营活动,核对设立登记、跨州经营备案、税务申报及地方许可要求。各项标准需独立分析,不可仅凭注册地址替代业务实质。
04 / 人员计划看衔接
依据岗位、地点及管理关系,识别所需补充的用工信息,进而衔接薪资及相关税务服务。不可仅凭“外包”名义简单认定劳动关系性质。
05 / 启动时间看准备
将资料整理、方案确认与业务节点相衔接,识别前置条件及可并行工作。企业的预期启动时间不等于官方或第三方的承诺完成时间。
正式材料需按接收方和用途分类准备。州设立或登记文件需对应具体州、实体及事项;IRS的SS-4表格用于申请雇主识别号码(EIN),属税号申请范畴,非州设立文件。[3]银行或支付机构核验需按其特定要求准备,内部治理文件亦需明确用途。
高效准备建议
无需等待所有计划定稿,优先厘清确定程度。真实的“未决项”比臆测的“完整答案”更具参考价值。
行动路径:整理可讨论版本
STEP 01:标注状态
每项信息注明“已确定/拟议/待确认”。对未定事项列出负责人或预计确认节点,并在计划变更时及时更新。
STEP 02:绘制草图
绘制股权关系图以说明出资与控制权;绘制业务与资金路径图以说明签约、收付款及履约主体。备选方案可并列展示。
STEP 03:分项备材
在方案与办理范围明确后,再按分项清单收集、核验正式资料。若已有设立、申报或账户基础,先说明现状,再核对需补充内容。
准备工作的核心价值在于为判断提供依据。清晰交代五项关键信息后,再对比注册州选择、实体及税务处理、账户需求及年度维护安排,可大幅减少因事实反复导致的方案调整。

HHL ADVISORY / 咨询建议
首次咨询时,建议携带一页简要业务说明。利用上述五项框架整理现有安排,未定事项标注“待确认”。通过专业核对,明确现有信息可支持的判断范围及需补充内容,进而按需准备正式材料。
参考资料 / SOURCES
1. California Secretary of State|Forms, Samples and Fees
2. IRS|Limited liability company (LLC)
3. IRS|About Form SS-4
本文仅供一般信息参考,不构成针对任何个人或企业的税务、法律或投资意见。具体处理方式需结合身份、交易结构、经营州及申报历史等事实进行专业评估。
HHL Advisors Group
君恒会计师事务所