

01 财务表现:前三季度营收净利双增,现金流充沛
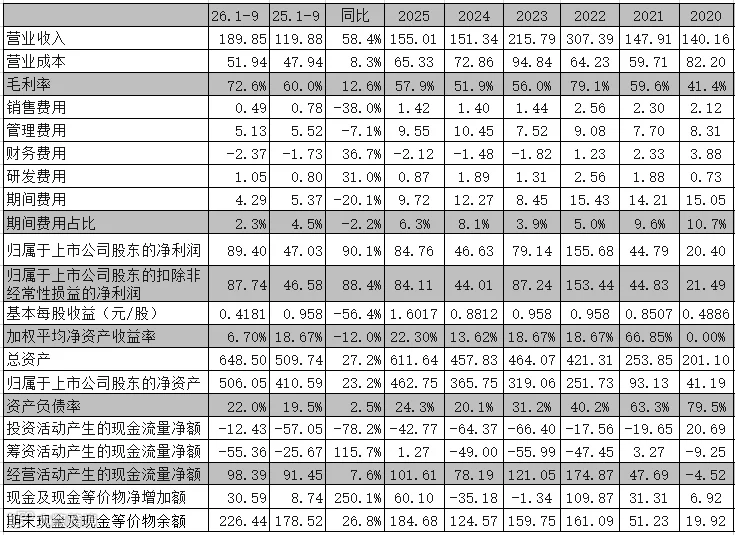
整体营收:盐湖股份2026年前三季度实现营业收入189.85亿元,同比增长58.4%;毛利率达72.6%,同比提升12.6个百分点;扣非净利润87.74亿元,同比增长88.4%。
费用与现金流:期间费用合计4.29亿元,同比下降20.1%。其中管理费用5.13亿元(降7.1%),研发费用1.05亿元(增31.0%),财务费用为-2.37亿元。经营活动产生的现金流量净额为98.39亿元,现金及等价物余额达226.44亿元,资金面充裕。
季度表现:2026年第三季度营收59.33亿元,同比增长25.4%,环比下降10.4%;毛利率75.4%,环比提升0.9个百分点;扣非净利润27.74亿元,环比下降11.0%;经营性现金流净额35.57亿元。

02 氯化钾业务:量价齐升,库存处于高位
2026年上半年,氯化钾业务营收71.37亿元,同比增长31.4%;毛利率62.6%,同比增加2.6个百分点。销量224.74万吨,销售均价3176元/吨,同比增长22.5%。
前三季度,钾肥业务整体营收84.09亿元,同比增长10.49%;利润总额49.93亿元,同比增长11.08%。
三季度单季氯化钾产量140.36万吨,营收12.72亿元,估算销量约44万吨。值得注意的是,期末库存升至约156万吨,处于近年高位。

03 碳酸锂业务:产能释放充分,毛利维持高位
目前盐湖股份拥有9.8万吨碳酸锂总产能。前三季度累计产量7.96万吨,其中蓝科锂业生产3.16万吨。若五矿盐湖按设计产能生产(约1.15万吨),则锂电科技公司产量约3.65万吨,超出其4万吨年化设计产能水平,显示生产高效。
基于半年报数据推算,锂电科技公司上半年碳酸锂营收20.62亿元,毛利率高达88.0%,成本约为1.71万元/吨,为母公司贡献净利润约14.2亿元。
三季度估算销售碳酸锂2.55万吨,单价约12.9万元/吨。由于产品价格降幅小于生产成本降幅,三季度毛利率有所提升。但期末库存升至1.71万吨,间接反映市场供应过剩压力。
【注:以上数据根据三季度报告中碳酸锂86%的毛利率估算。】

04 四季度展望:未分配利润有望转正
业绩估算
氯化钾业务:三季度末库存已达156万吨的高点,四季度销售无需保库存。往年四季度产量可达160万吨,若全年产量目标定为490万吨,预计四季度最大产量可达180万吨。保守估计四季度销量在120-160万吨之间。假设售价稳定在3000元/吨,预计营收36-48亿元,归属母公司净利润约18-24亿元。
碳酸锂业务:鉴于价格下行趋势,假设四季度锂电科技公司产销量各1万吨,售价7.5万元/吨,成本2万元/吨,预计毛利约5.5亿元,归属母公司净利润约4亿元。
综上,两项业务合计预计四季度归属母公司净利润约22-28亿元,主要弹性来自氯化钾出货量。
未分配利润分析
合并报表方面,未分配利润已从2025年末的-16.05亿元修复至2026年三季度末的73.35亿元。
母公司报表方面,2025年末未分配利润为-85.08亿元,2026年上半年末为-40.16亿元。依据合并数据测算,预计三季度末母公司未分配利润约为-19.98亿元。考虑到四季度预期盈利,母公司未分配利润在年内实现转正的概率较大。
截至当前,盐湖股份市值1151亿元,市盈率8.9倍,股价21.75元。