30 万收购空壳公司最终血本无归;仅投入 15 万做真实业务增量,就能拿下 200 万银行授信,成败只在这一步。
01
真实案例
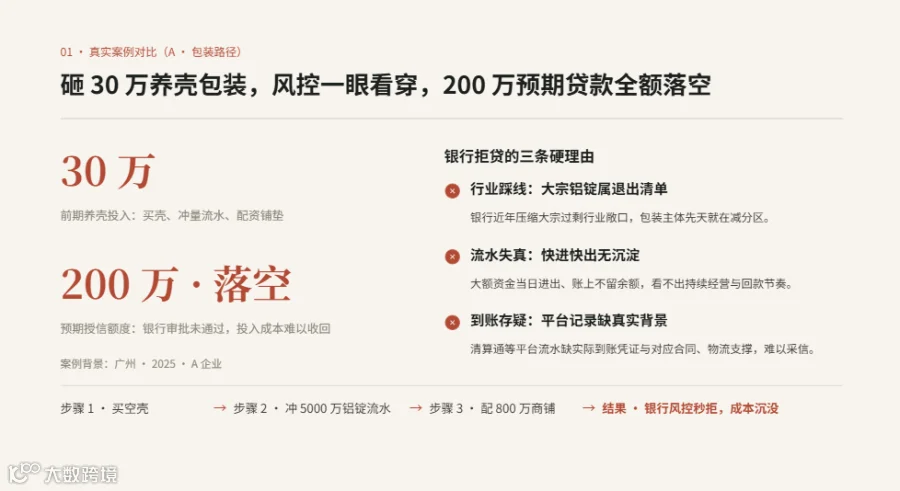
A 企业:花费 30 万接手空壳公司,虚构 5000 万铝锭大宗流水,额外配套 800 万资产包装。结果被银行直接拒贷:大宗商品已被列入风控行业名单、资金快进快出、平台交易没有真实资金落地,200 万融资计划彻底落空。
B 企业:深耕主业做真实经营增量,把芯片研发与技术服务业务拆分成 3—5 笔小额真实订单。6 个月内营收从 800 万稳步增长至 1500 万,账户长期留存经营资金,顺利拿到 200 万银行普惠授信,同时轻松通过专精特新复审。
同样是企业融资,一家处处碰壁,一家一路顺畅。核心分水岭,就是银行风控审核体系。
02
底层分析
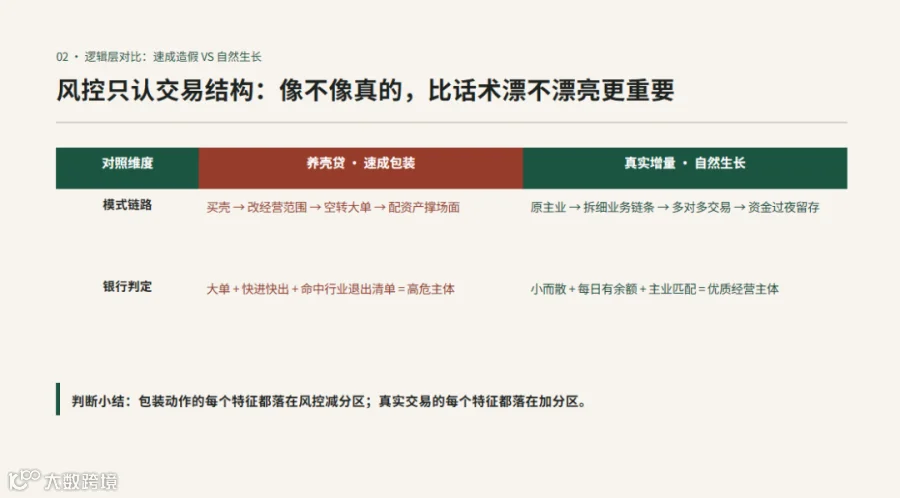
底层的逻辑:人工包装造假 vs 业务自然增长

收购空壳包装的层层隐性成本
① 收购空壳包装的层层隐性成本
-
收购壳公司:20—50 万元,多数壳公司自带税务异常、诉讼纠纷等历史隐患; -
做大流水:服务费 + 税费合计 15 万元; -
资产包装:购置商铺、厂房等配套资产,佣金 50—100 万元; -
资金实际到手:100 万授信实际仅拿到 70 万,还要承担高额资金成本; -
法律隐患:面临虚开发票高额罚款,还会触及骗取贷款相关法律风险,同时承接壳公司遗留旧债央广网。
② 真实业务增量的透明成本
-
前期投入:起步资金 10 万元起,综合服务费仅千分之三至千分之五; -
税务支出:按照实际经营利润缴税,综合税负仅 1%—5%,100 万销售额税费约 1 万元; -
信贷杠杆:可申请 60 万 —100 万税贷、信用贷,融资成本处于银行普惠区间; -
法律风险:四流合一,交易全程合规,不存在法律隐患。
03
落地结果 空壳成功率低
靠运气碰审批 vs 按方案稳步落地

空壳包装带来的连锁风险
-
企业征信受损:一年内贷款查询超 20 次,未来 3 年很难申请银行低成本资金; -
企业价值归零:空壳公司没有实际经营,估值基本为零,还会拖累母公司信用; -
进入风控黑名单:被列入银行灰名单、税务异常名录,上下游合作方纷纷终止合作。
真实经营带来的正向循环
-
积累优质信用:连续 24 个月真实交易,直接进入银行白名单,可享受利率下浮优惠; -
拓展实体订单:凭借真实经营数据对接国企、上市公司供应链,主业订单提升 30%; -
尽享政策红利:顺利申报高新技术企业、专精特新资质,轻松拿到技改扶持补贴。

04
避坑三问,30 秒分辨真伪业务增量
1️⃣ 看交易品类
-
包装造假:玉米、铝锭、煤炭这类大宗贸易,是空转流水高发品类; -
真实经营:芯片配套、软件开发、智能设备技术服务,都是主业合理延伸。
2️⃣ 看交易对手与资金
-
包装造假:一对一交易、合同金额为整数、资金当天交割完毕; -
真实经营:多对多分散合作、金额带有零头、资金在账户留存超过 26 小时,可打印结息凭证。
3️⃣ 看服务承诺
-
包装造假:承诺 “保证获批千万额度,不通过全额退款”,一旦审批失败就推诿甩锅; -
真实经营:先做 50 万小规模试运营,交易完成后再结算佣金,合同写明四流不一致全额退费。

总结:
企业融资不存在捷径,只有合规正道。 当对公流水不再依靠人为包装,而是拥有真实发货、真实资金结息、真实依法纳税的完整闭环,银行自然愿意提供普惠信贷支持。 不要再接手有历史隐患的空壳公司,把每一笔业务交易,都变成企业长期可用的信用资产。
点个“赞”+“
在看”公众号文章转发+后台回复【增量】送《2026贸易增量资料包》
欢迎添加微信对接联系启融供应链