冷暖并存,是2026年前三季度经济的真实底色。服务业、高端制造和外贸表现较好;但商品消费和固定资产投资承压,居民收入增长偏缓,内需增长的内生动力仍需增强。
本文依托前三季度国民经济核心数据,从供给、需求、分配三端展开分析,梳理经济运行的关键趋势与政策调控的后续发力方向。
文末扫码联系我们,获取报告完整内容及图表详细数据!
总体概况
国民经济平稳运行
第三产业保持领跑
经济运行保持在合理区间。2026年前三季度国内生产总值1071071亿元,按不变价格计算,同比增长4.6%,经济增长维持较高水平。分季度看,一季度国内生产总值同比增长5.0%,二季度增长4.3%,三季度增长4.5%,较二季度有所回升。分产业看,第一产业同比增长3.7%,保持稳定;第二产业增长3.8%,与一季度相比明显走弱;第三产业增长5.2%,保持领跑,是现阶段经济增长核心主力。

图1 我国GDP累计同比增速情况
数据来源:国家统计局

图2 一二三产增加值同比增速情况
数据来源:国家统计局
消费发挥经济增长主要拉动作用,出口保持较快增长,投资支撑作用仍显不足。2026年前三季度消费、投资、净出口对经济增长的贡献率为46.7%、27.7%和25.6%,消费保持合理水平,出口数据亮眼,投资相对偏弱。

图3 我国消费、投资、净出口GDP增长累计贡献情况
数据来源:国家统计局
供给端
工业与服务业稳步扩张
新兴动能增长强劲
工业增加值维持较快增长,高端制造支撑作用增强。2026年前三季度,规模以上工业增加值增速为5.3%,与上半年(5.4%)基本持平。分三大门类来看,电力、热力、燃气及水生产和供应业增加值增速提升明显,制造业和采矿业增速小幅降低。高端制造对制造业增长的带动作用进一步增强,高技术制造业增加值同比增长14.3%,保持高速增长态势。在AI、算力、新能源需求带动下,高端制造赛道持续放量,对工业增长形成有力支撑,一定程度上弥补了传统产业的增长不足。

图4 规模以上工业增加值累计增速情况
数据来源:国家统计局

图5 三大类别产业及制造业部分细分行业规上工业增加值增速情况
数据来源:国家统计局
产能利用率总体偏低,但产值增长仍具韧性,工业生产加快向高附加值、高技术领域倾斜。2026年前三季度,工业产能利用率为73.1%,比二季度上升0.1个百分点,比上年同期下降1.5个百分点。尽管产能利用率同比回落,规上工业增加值整体仍保持在5%—6%的增速区间,表明产能利用率下降并未普遍转化为产值增长乏力,部分行业通过调减低效产能、优化产品结构、提升产品附加值实现了“降产能、稳增长”。
具体来看,黑色金属冶炼和压延加工业、汽车制造业、电气机械和器材制造业等重点行业通过合理调减产量、提升产品品质,加快向高附加值环节延伸,推动行业产值增长;通用设备制造业、专用设备制造业、计算机、通信和其他电子设备制造业以及石油和天然气开采业等行业则受需求带动扩大生产,产能利用率同比提升,带动产值较快增长。
图6 规上工业产能利用率及增加值增速情况
数据来源:国家统计局
图7 制造业细分行业产能利用率变动与产值增速情况(%)
数据来源:国家统计局
需求端
消费投资复苏承压
对外贸易态势良好
消费格局持续分化,实物消费增长承压,服务消费成为内需增长的新支撑。2026年前三季度,社会消费品零售总额370001亿元,同比增长1.1%,增速跌至近三年最低。其中,餐饮收入41969亿元,增长2.4%,商品零售额328032亿元,增长1.0%,商品消费增长动能相对不足。同时服务消费增长显著,前三季度服务零售增速4.7%,高于社零总额增速3.6个百分点。
从中长期看,居民消费结构持续升级,服务性消费支出占比稳步提高,2013年以来,我国服务性消费支出占比累计提升6.47个百分点,2025年已达到46.15%。随着居民基本商品消费需求逐步得到满足,消费需求加快向旅游、教育、医疗、文化娱乐等服务领域拓展,服务消费对内需增长的支撑作用进一步增强。

图8 社会消费品零售总额和服务零售额累计增长情况
数据来源:国家统计局
固定资产投资整体承压,制造业投资向部分高端制造集中。2026年前三季度,固定资产投资同比下降7.2%,制造业、基础设施、房地产投资分别下降2.1%、4.2%、20.6%。基础设施投资方面,配套资金趋紧,前三季度专项债投放进度偏慢、城投融资持续净流出,对项目投资形成制约。房地产投资方面,市场仍处于深度调整阶段,销售额降幅扩大至13.7%,加剧房企回款压力,制约投资与新开工修复。制造业投资方面,多数行业投资萎缩,但交通设备和电子设备制造业分别受更新周期与AI需求拉动,投资保持较快增长,增速分别达15.8%和9.6%。

图9 按领域分固定资产投资累计增长情况
数据来源:国家统计局

图10 制造业细分行业固定资产投资同比增速情况
数据来源:国家统计局
外贸保持高速增长,中间品贸易规模持续扩大,反映出我国产业附加值和产业链配套能力不断增强。今年前三季度,我国货物贸易进出口39.94万亿元,同比增长18.8%。其中,出口23.2万亿元,增长16.4%,进口16.74万亿元,增长22.3%,外贸成为三季度经济最大亮点。
外贸产品结构持续优化,前三季度,我国中间品占出口总值比重超过一半,电子元件出口增长70%,电线电缆等电工器材增长25.3%,基本有机化学品出口增长24.4%,初级形状的塑料增长32.2%,在中东局势不稳,全球能源、化工原料供给紧张的情况下,为各国生产输“液”加“料”,有效发挥全球产供链“稳定锚”作用。中间品出口的高速增长,也折射出我国产业参与全球分工由终端产品组装向关键零部件和中间投入品供给延伸,产业体系的完整性和技术附加值在持续增强。
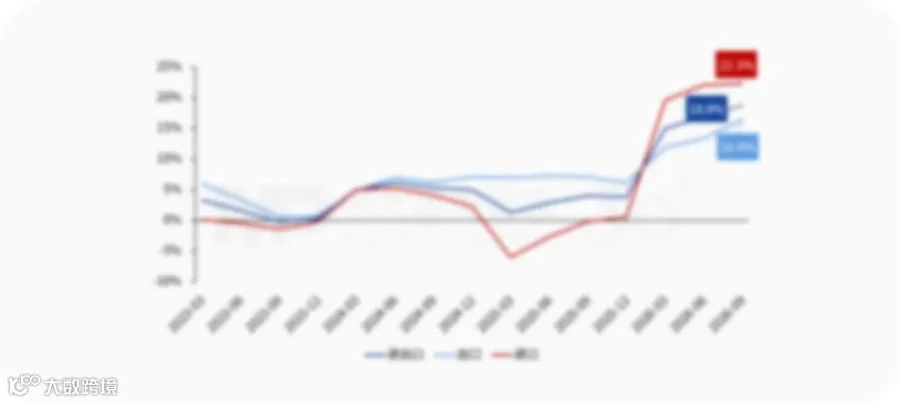
图11 进出口总额累计增速情况
数据来源:国家统计局、海关总署
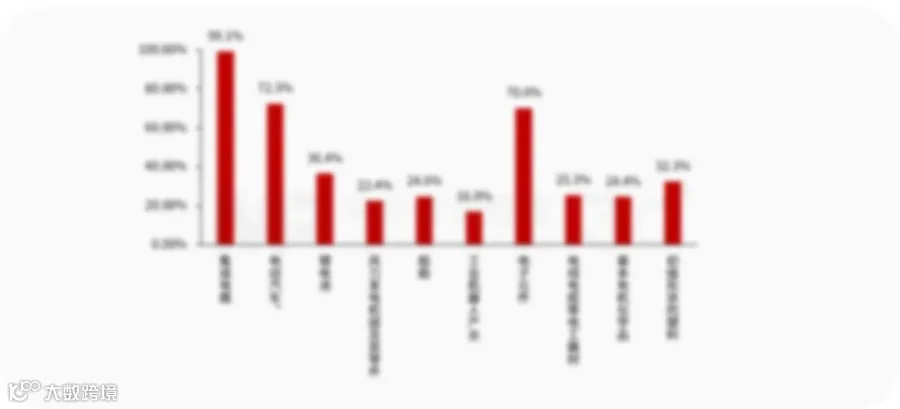
图12 2026年三季度部分外贸产品增速情况
数据来源:国家统计局、海关总署

分配端
居民收入增长偏缓
工资性收入增速承压
居民收入增长偏慢,对消费需求形成一定制约。2026年前三季度,居民人均可支配收入增长4.4%,略低于同期GDP增速4.6%。其中,工资性收入占居民可支配收入的57.4%,是居民收入的主要来源。2024年和2025年工资性收入增速均显著低于同期GDP增速;2025年,城镇非私营单位和私营单位工资增速分别低于GDP增速0.8个、2.1个百分点。工资收入增长偏缓制约居民消费能力,也可能影响消费预期,成为拖累内需修复的关键因素。

图13 人均可支配收入增速与GDP增速情况(%)
信息来源:国家统计局
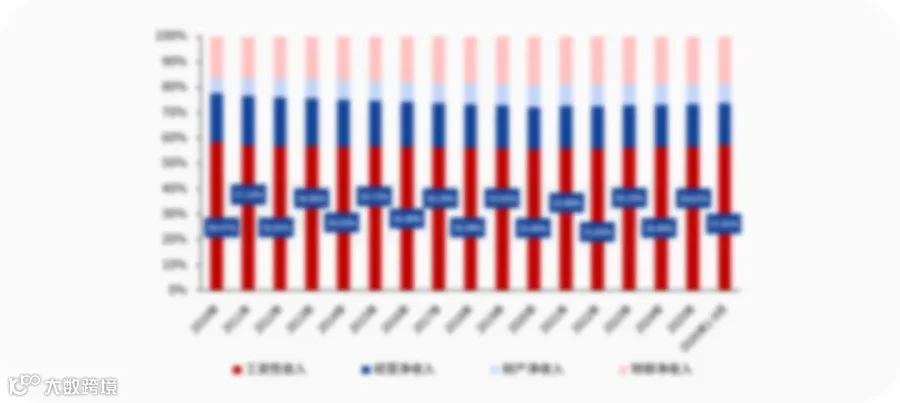
图14 居民人均可支配收入结构
信息来源:国家统计局

政策导向
持续扩容国内需求
筑牢经济增长支撑
综合前文对供给、需求与分配端的拆解,当前经济结构性分化特征明显,内需恢复基础尚不牢固。此背景下,预计后续宏观调控将以扩大内需作为核心发力方向,着力促投资、扩消费,并从产业升级、科技创新、对外开放等方向协同发力,共同夯实经济内生增长动能,为经济稳定提质增长提供坚实政策支撑。
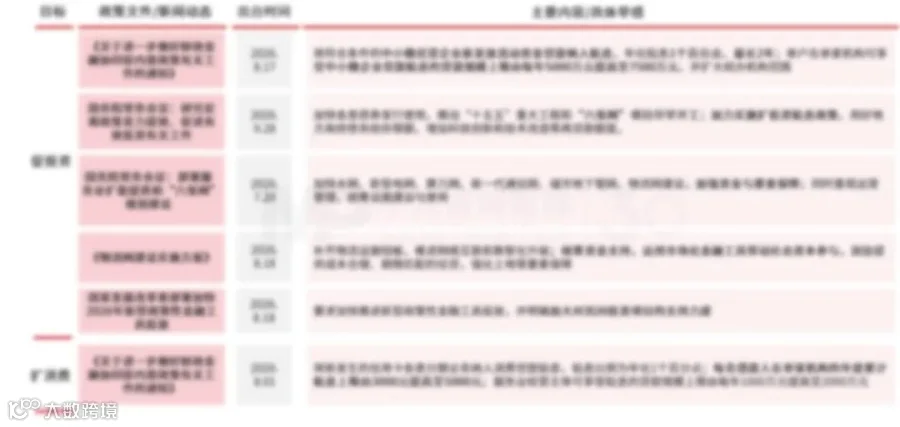
图15 重点政策文件/新闻动态的梳理(一)
信息来源:中国政府网、新华社,中大咨询研究院整理
图16 重点政策文件/新闻动态的梳理(二)
信息来源:中国政府网、新华社,中大咨询研究院整理
图17 重点政策文件/新闻动态的梳理(三)
信息来源:中国政府网、新华社,中大咨询研究院整理
综合来看,2026年前三季度经济“稳”的态势未变,但“进”的基础尚需夯实。在产业升级与外需亮眼的底色之上,激活内需、修复市场预期,方能把修复的“上半场”稳稳接进“下半场”。
获取完整报告
作者 | 中大咨询研究院 宏观研究小组
中大咨询集团原创成果,版权受法律保护。如需转载或咨询业务,请微信添加好友或致电全国服务热线:400-9933-161。
推荐阅读
(点击标题查看详情)
“并购六条”落地两周年专题回顾(上):并购重组与控制权变更交易概况
大模型、知识库、智能体:AI应用入门,先读懂这些概念
《中大咨询2026年第三季度国资国企改革动态报告》最新发布
“国企创新行”国资国企人力资源数智化交流会顺利举办,中大咨询解析AI时代国企人力资源变革路径
从改革蓝图到落地实操,中大咨询受邀为贵州省、贵阳市国资系统作专题培训
国企改革
投资并购
战略规划
宏观经济