

核心摘要
雷亚尔不是大豆市场的「背景变量」,而是与CBOT、升贴水并列的第三个定价支点。 巴西占中国进口大豆的76.6%(2026年1—9月)、占全球大豆出口的61%,其出口报价以美元计价、农户收入以雷亚尔结算。这一「双币种结构」决定了:汇率变动可以在不改变任何一条供需曲线的情况下,直接改写巴西的出口供给意愿。
传导链条是四级的,且逐级衰减: 汇率贬值 → 农户本币收入上升 → 售粮节奏松动 → FOB美元报价下调空间打开 → 全球比价下移、CBOT承压。链路上存在两个「节流阀」——旧作可出口余量、农户让渡意愿——二者决定了9%的汇率贬值最终只会在盘面上兑现1%—3%。
成本侧存在对等且反向的作用:约三到四成的红利会在次年自动收回。巴西大豆成本中化肥、农药、种子合计占44%—52%,高度依赖进口,对汇率的传导率约0.36—0.43。测算:贬值10% → 次季总成本上升约4.0%,按农户利润口径回吐30.1%、按美元成本竞争力口径回吐40.1%。2026/27年度投入品采购已完成,故本轮反噬落在2027/28年度——汇率红利的保质期只有约一年。
历史上雷亚尔的极值波动远大于大豆自身基本面波动。2020年贬值28.9%、2024年贬值27.2%、2025年升值11.2%,年度波幅是CBOT的2—3倍。2015年贬值逾40%时,巴西农户本币收入不降反升、出口收入+12%;但同期马托格罗索州成本从2,623雷亚尔/公顷升至2023年的7,737(+195%),红利最终被农资通胀完整吸收——这是「短期更便宜、长期更贵」悖论的历史实证。
2026/27年度,汇率传导的「红利折扣」明显扩大。Selic 15%的高利率、同比+6.6%的种植成本、1.4%的20年最低面积增幅、被压榨与生柴分流的内需、770万吨的中性库存——五重约束使「雷亚尔贬值=巴西倾销」的线性外推不再成立。
对中国而言,雷亚尔是进口成本的隐性杠杆,但红利只在远月兑现。10月26日雷亚尔单日贬值8.8%后,巴西新作升贴水两天累计下调15—31美分/蒲,中国远月进口成本即刻改善;但11—12月船期采购基本完成(缺口约120万吨),成本已被旧作升贴水锁定。汇率已成为国内豆粕定价中必须每日跟踪的变量。
01
问题的提出:为什么汇率
是大豆定价中「最被低估的变量」
1.1 一个被忽略的结构事实:卖家用美元报价,用本币生活
全球大豆贸易存在一个几乎所有参与者都默认、却很少被写进定价模型的前提:国际贸易以美元计价,而生产决策以本币做出。
巴西农户的成本——地租、化肥、农药、柴油、人工、机械折旧——绝大部分以雷亚尔支付;其中化肥是例外,巴西氮肥对外依存度超过90%,这部分成本天然「美元化」。而他的收入——大豆卖出价——由三件事共同决定:
第一步|FOB帕拉纳瓜离岸价(雷亚尔/袋)=[CBOT期货价(美分/蒲)+FOB升贴水(美分/蒲)]× 汇率(BRL/USD)÷ 45.36
第二步|农户实际到手收入(雷亚尔/袋)= FOB帕拉纳瓜离岸价 −[内陆运费+港口费用](美元/吨)× 汇率 ÷ 16.67
(单位换算:1袋=60公斤=2.2046蒲式耳,故「美分/蒲 → 美元/袋」需×2.2046÷100,即÷45.36;物流以「美元/吨」计,1吨=16.67袋(1000÷60),故÷16.67。例:CBOT 1250美分+升贴水120美分=1370美分/蒲,汇率5.00,马托格罗索内陆到港成本约69.87美元/吨 → FOB离岸价 1370÷45.36×5.00=151.0雷亚尔/袋,农户到手 151.0 − 69.87÷16.67×5.00=130.1雷亚尔/袋。注:汇率对农户收入的弹性为1.00——运费以美元计价、乘同一汇率,故「FOB离岸价」与「农户到手」随汇率同向等比例变动)

这意味着:即便CBOT和升贴水一动不动,汇率贬值10%,巴西农户的本币收入就增加10%,而全球买家的美元成本一分未变。 汇率因此成为一种「没有预算拨款、不触发WTO补贴争端、却比任何出口补贴都更直接」的竞争力来源。
1.2 巴西的份额决定了这件事的全球权重

数据来源:海关;USDA;SECEX;大地期货研究院
当一国占据全球海运大豆贸易七成、单一买家进口量四分之三时,它的汇率就不再是「本国的事」。雷亚尔的每一次大幅波动,本质上是全球大豆供给曲线的一次平移。
1.3 一个反直觉的判断
市场流行的说法是「雷亚尔贬值→巴西大豆变便宜→利空全球价格」——方向正确,但路径错误。真实因果是:贬值不直接让巴西大豆变便宜,而是先让巴西农户变富(同样的美元价格换回更多雷亚尔);农户变富之后,才有意愿、也有空间把美元报价让下一部分去换订单。
因此,汇率对盘面的冲击强度不取决于贬值幅度,而取决于农户愿意让渡多少——而这完全是库存与心态的函数。这是本报告最重要的分析框架,也是后文全部测算的出发点。
02
传导机制解剖:
从汇率到芝加哥的四级链条
把1.3节的判断展开为可验证的四级链条。每一级都可能「漏掉」一部分汇率红利,而真正决定最终冲击的,是第二、三级上那两个「节流阀」的开合程度。

2.1 第一级:农户本币收入的即时重估(最确定的一环)
以10月中旬帕拉纳瓜港FOB报价30.20美元/袋为基准:汇率由5.00贬至5.40,农户本币收入从151.0升至163.1雷亚尔/袋。规则是——汇率每贬值0.20雷亚尔(约4%),农户每袋本币收入增加约6.0雷亚尔(约4%);按马托格罗索州单产60袋/公顷计,即每公顷增收约360雷亚尔,相当于其种植成本(6,329雷亚尔/公顷)的5.7%。这一级传导100%确定、无衰减,是纯会计效应。
2.2 第二级:售粮节奏(最敏感、也最难预测的一环)
农户的行为函数不是线性的,而是「目标收入驱动」的:
• 本币价高于心理目标 → 加速销售、锁定利润;
• 本币价低于心理目标 → 惜售、囤货等待;
• 本币价刚达标 → 分批销售,节奏取决于现金流压力。
2026年10月26日的实证:雷亚尔单日贬值8.8%,当日巴西农户抛售约40万吨大豆(前一周周度仅80—95万吨),是前周日均水平的2—3倍。这是「目标收入达标即出货」的典型反应。
但必须看到反例:2026年9—10月上旬,雷亚尔升值至4.99—5.07区间,巴西内陆价格连续四周下跌(全国均价自142.07跌至139.24雷亚尔/袋),农户售粮节奏立刻降至近五年同期最慢,马托格罗索州「几乎停滞」。同一个机制,方向相反。
2.3 第三级:FOB美元报价与升贴水的下调空间(核心「节流阀」)
农户愿意让渡多少,决定了美元报价能降多少。理论上限很容易算:
若农户要求本币收入完全不变(150雷亚尔/袋),汇率从5.00贬至5.40(+8%),则美元FOB价可从30.20降至27.96美元/袋,即1,268美分/蒲,较1,370美分/蒲下降102美分(−7.4%)。
现实中农户不会全额让渡。观察本轮:

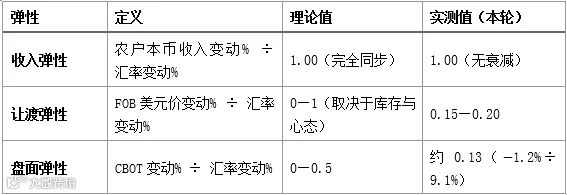
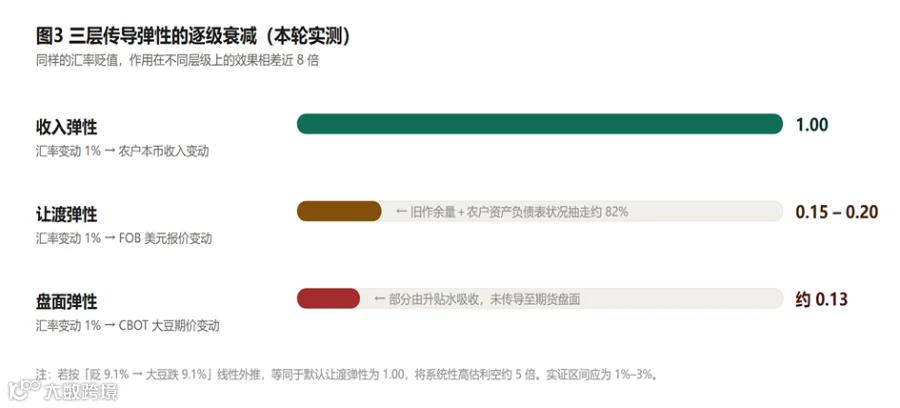
市场表现:9.1%的汇率贬值,最终只兑现为约1%—2%的美元价格下跌,让渡比例仅约15%—20%。
为什么这么低?三个原因:
1. 旧作可出口余量枯竭。 2025/26年度农户销售进度已达87.8%,绝大多数主产州基本售罄,「想卖也没多少」;
2. 旧作升贴水本就处于历史高位(11月船期320美分以上、12月310美分以上),出口商没有主动降价的动机;
3. 新作尚未上市。 26/27年度预售仅32.2%,2月以后船期是「纸面大豆」,定价权更多在买方与贸易商手中,农户的让渡意愿对近月无效。
2.4 第四级:全球比价与CBOT定价
巴西美元报价下调 → 巴西相对美湾/美西性价比提升 → 中国买家转向巴西 → 美豆出口需求预期下修 → CBOT承压。
但这一级同样存在衰减。 当前美豆出口的强势本身构成缓冲:截至10月22日当周,美豆出口检验247.6万吨(对华占66.71%),26/27年度累计检验970.5万吨;中国对美豆累计采购已接近1,900万吨。巴西贬值的「抢单效应」被中国政策性采购部分对冲。
2.5 反向对冲:成本端的美元化,是汇率红利的「自动扣款」
这是最容易被忽略的一环。贬值在增厚收入的同时也抬高成本:化肥(氮肥进口依存>90%)、农药(原药高度进口)随贬值直接涨价,柴油与物流因挂钩国际油价间接上行;肥料已占巴西大豆可变成本的30%—35%,推动2026/27全国综合成本升至8,188.24雷亚尔/公顷(+6.6%)。仅地租、人工为本币计价、不受影响。
时序上的关键差异:本季(26/27)投入品采购已基本完成(IMEA 8月报告确认),因此本轮贬值对26/27年度成本的推升有限,红利可以「净落袋」;但27/28年度成本将显著抬升。
03
成本维度:
雷亚尔对巴西成本曲线的双向塑造
前一章把汇率当作「收入侧变量」。但成本侧同样重要且方向相反——雷亚尔在抬高农户本币收入的同时,也在抬高其本币成本。理解这一双向作用,才能解释为什么汇率红利的保质期只有一年左右。
3.1 基准:2026年巴西大豆成本全景(CONAB口径)
CONAB官方成本表(企业化账套,经济总成本=可变+固定+要素报酬),7个代表性州面积加权,覆盖巴西大豆面积约77%。

数据来源:Conab;大地期货研究院
区域分化清晰:中部高原(GO/MT)单产高、单位成本最低;南部(PR/RS)与新区(MS/MA/BA)土地与机械折旧权重更高,单位成本偏高。
加权走势(经济总成本,R$/袋):2019年57.5 → 2021年70.3 → 2022年126.5→ 2023年131.3 → 2024年112.1 → 2025年109.7 → 2026年117.7。
两个必须记住的特征:① 七年复合增速10.8%,是典型的「成本通胀型」产业;② 2022年全球化肥冲击使单位成本一年内近乎翻倍,此后呈「脉冲式冲高、高位盘整」形态,2026年已在2025年基础上重新上行7.3%。
成本结构(2026加权):土地21%、化肥19%、农药14%、种子11%,四项合计65%(马托格罗索:化肥23%、土地19%、农药17%、种子12%)。化肥、农药及种子中的生物技术特许权高度进口依赖,属美元化成本;土地、人工、利息则是纯本币成本——这个比例就是汇率向成本的传导效率。
3.2 起点:2026收获年农户刚从「经济账亏损」里爬出来
判断10月贬值的冲击强度,必须先知道农户在贬值前夕站在哪里。按ABIOVE月度报价与CONAB成本「基准月」严格配对,2026年3月(收获期基准月)三大州:

两条结论:① 2026收获年经济账已转负(MT、PR),农户是「带着亏损账簿」进入新季的,且转负时点早于市场预期;② 现金账全部为正(+1,019至+1,727 R$/ha)——既没有被迫抛售压力,也谈不上安全感。
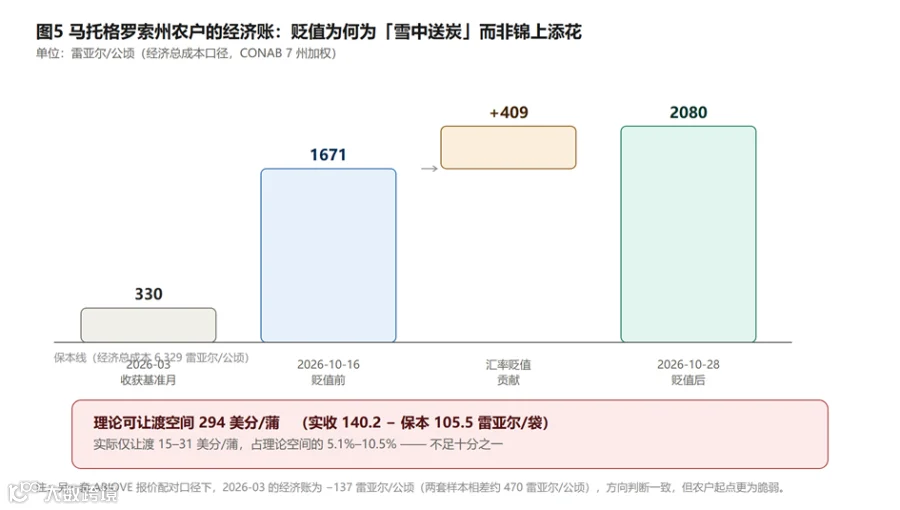
因此贬值的真实作用不是锦上添花,而是把农户从保本线拉回安全区。 这决定了农户的第一反应是修复资产负债表(农业贷款违约率已超8%、创纪录),而不是抢着出货。
3.3 贬值带来了什么:三个时点的农户账本
以马托格罗索为样本,按「FOB帕拉纳瓜报价 −隐含内陆物流成本」反推农场端实收。2026年MT隐含物流成本69.87美元/吨(较2024年的29.48美元/吨两年翻1.4倍),折4.19美元/袋。

备注:统一采用7州加权成本(MT 6,329 R$/ha)。另一套ABIOVE配对抽样下,2026-03的MT经济账为−137 R$/ha(两套样本相差约470 R$/ha,即更早跌破保本线),方向判断一致。
读数:汇率单独贡献+409 R$/ha,MT经济账利润一次性增厚24.5%;相对3月累计改善+1,750 R$/ha,其中升贴水季节性回升贡献约四分之三、汇率约四分之一;现金账已达+3,389 R$/ha,现金流极其充裕。
3.4 让渡空间的成本上限:为什么农户只让了一点点
这是本章最具解释力的测算——农户理论上能让多少,由他的利润空间决定。
MT实收140.2 R$/袋、经济保本105.5 R$/袋 → 理论可让渡空间34.7 R$/袋,折算即:
34.7 ÷ 5.3476 = 6.49美元/袋 = 108.2美元/吨 = 294美分/蒲
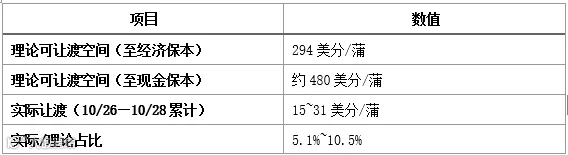
农户的让渡幅度,不足其理论空间的十分之一。 这与第二章「让渡弹性0.15—0.20」完全吻合,并给出机理层面的解释——不是不能让,是不必让:现金账+3,389 R$/ha无现金流压力;刚从亏损恢复、优先修复资产负债表;旧作余量有限(销售进度87.8%)让价换不来增量订单;远月定价权更多在买方与贸易商手中。
方法论价值:判断贬值能压低多少CBOT,不要看贬值幅度,要看「农户利润空间 ÷ 农户让渡意愿」。
3.5 反噬:美元化成本会在次年收回三到四成红利
同一枚硬币的另一面。传导强度取决于成本中的美元化比例:

推算:汇率贬值10% → 次季总成本上升约4.0%(加权6,981→7,260 R$/ha;MT 6,329→6,582 R$/ha)。

关键时序判断:2026/27年度投入品采购已基本完成,因此本轮反噬不会落在本季,而要落在2027/28年度。即26/27年度红利近乎全额落袋、农户账面漂亮;27/28年度成本再上一个台阶,届时若汇率仍处5.35以上而CBOT不涨,农户将重新逼近保本线。

3.6 长期:汇率是巴西成本优势的双刃剑
由此得到一条反直觉但重要的判断:
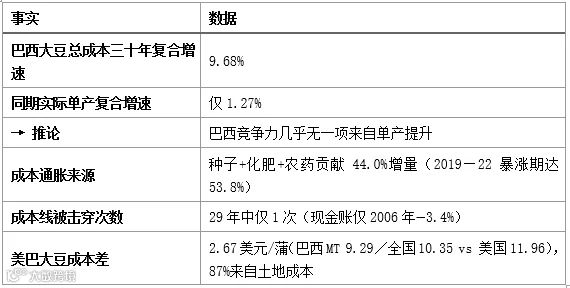
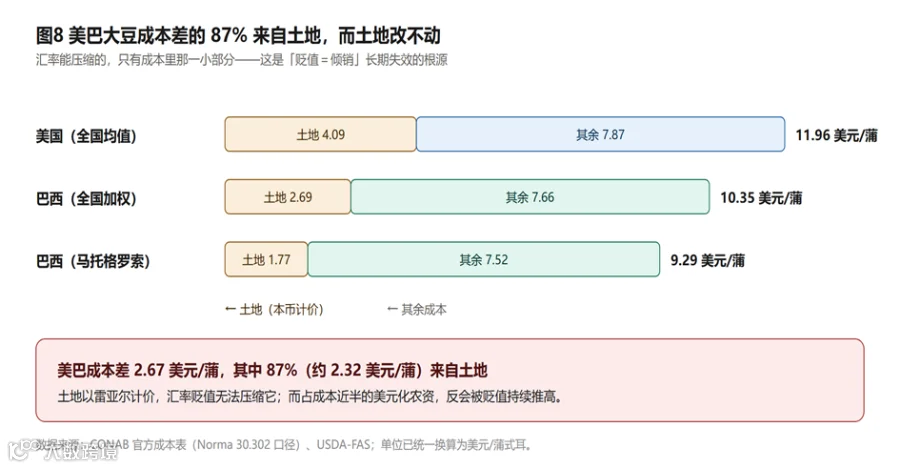
土地占美巴成本差的87%,而土地是本币计价、汇率根本改不动;占成本近半的美元化农资却会被贬值持续推高。雷亚尔贬值只能改善那剩下的13%,却要从中再赔进去三分之一以上。
弱雷亚尔在短期内让巴西大豆更便宜,在长期内让巴西大豆更贵。 这是巴西大豆竞争力最深刻的悖论,也是「贬值=倾销」线性叙事在长期失效的根源。
04
历史复盘:
浮动汇率以来的四轮汇率—大豆共振
4.1 雷亚尔年度汇率轨迹(年末值)

规律一: 雷亚尔的年度波幅(20%—40%)显著大于CBOT大豆的年度波幅(通常10%—20%),汇率是更高频、更剧烈的冲击源。
规律二: 贬值与升值对CBOT的影响不对称。贬值时巴西让渡意愿强、抛售集中,冲击快速且猛烈;升值时巴西惜售、升贴水走强,对CBOT的支撑缓慢温和——因为「不卖」不会立即减少全球供应。
4.2 经典案例:2015年,「汇率拯救了巴西农户」

这一年浓缩了全部机制: 美元价格跌14%,巴西农户本币收入涨33%,出口量创纪录,中国买家获得更便宜货源,美国农户承担了几乎全部的price war成本。USDA的官方表述是「汇率走弱缓冲了全球价格的下跌」(cushioned the overall decrease in global prices)——「缓冲垫」三个字,是理解汇率角色的最佳注脚。
4.3 近年的反向验证:2025年升值11.2%
2025年雷亚尔升值11.2%(全球最强货币之一),结果是国内价格承压、农户惜售、出口升贴水被迫走强以维持农户收入——中国进口成本抬升。这正是2026年前三季度「巴西大豆出口金额+3.6%但数量−3.6%」剪刀差的宏观根源之一:不是巴西豆不够多,而是汇率让巴西豆变贵了。
05
定量框架:汇率弹性到底有多大
5.1 三层弹性定义
5.2 敏感性矩阵:CBOT 1250美分、FOB升贴水120美分情景

假设:若农户让渡50%,汇率从5.00贬至5.40,FOB美元价可跌120美分(−8.8%),CBOT将承受显著冲击;若只让渡20%,FOB仅跌约51美分(−3.7%),且其中大部分由升贴水吸收而非期货盘面。当前市场处在「低让渡」区间。
5.3 为什么「低让渡」是当前的稳态

结论:在当前库存结构下,雷亚尔贬值对CBOT的冲击存在天然「天花板」。 市场若按「贬值9%→大豆下跌9%」线性外推,将系统性高估利空。真正的量级是1%—3%。
06
2026/27年度的新约束:
汇率红利为何打折
这是本报告相对市场共识的差异化判断。传统框架认为「雷亚尔贬值→巴西扩种→全球供给增加」,但2026/27年度这一链条已被五个约束显著削弱。
6.1 利率约束:Selic 15%,扩种融资成本极高
巴西基准利率(Selic)2025年底达15%。高利率下农户囤货与扩种的融资成本极高,小农场被挤出、大农场凭现金流优势享受贬值红利,供应更集中、议价能力更强——美国面对的不是分散小农,而是资本化、规模化、会用汇率套利的农业集团。扩种意愿也被压制:2026/27种植面积4,930万公顷(CONAB)/4,970万公顷(USDA-FAS),同比仅增1.4%,为2011/12年以来最小增幅。
6.2 成本约束:三条独立数据链同向上行,且贬值会推高未来成本
三个独立口径交叉验证,2026/27年度成本均在抬升:USDA-FAS全国综合成本8,188.24雷亚尔/公顷(+6.6%);CONAB 7州加权117.7雷亚尔/袋(对2025年109.7,+7.3%);IMEA马托格罗索4,326.01雷亚尔/公顷(+2.08%)。化肥、植保是共同推手。
关键延伸:如第三章3.5节所测算,贬值本身会在下一年度通过美元化农资把成本再推高约4.0%。因此本轮贬值与成本抬升的净效应是——26/27年度红利近乎全额落袋,27/28年度农户重新逼近保本线。
6.3 内需分流:压榨与生柴正在「吃掉」出口增量
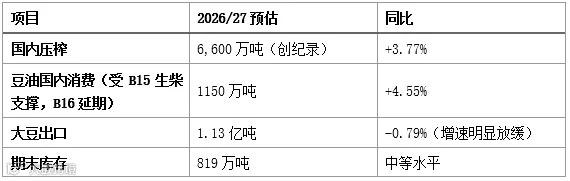
数据来源:Abiove,大地期货研究院
Abiove 10月预估:2027年压榨上调至6,600万吨,出口下调至1.13亿吨。
巴西正从「出口型生产国」转向「出口+内需双轮」。即便雷亚尔贬值刺激了生产,增量中越来越大的比例会被留在国内压榨,转化为出口货源的比例在下降。这是汇率对全球供给冲击的又一层衰减。
6.4 库存缓冲变薄:价格弹性放大器的另一面
2026年度巴西期末库存预估770万吨呈中性。意味着:向上,一旦遭遇天气冲击价格弹性会放大;向下,没有多余缓冲库存可供贬值引发的抛售浪潮消耗。这实际上是对「汇率贬值=无限供给」这一假设的根本反驳。
6.5 物流约束:柴油与内陆运费
巴西柴油补贴退出抬升全链条物流成本,内陆运费涨幅已超过海运费,成为当前最大成本痛点。马代拉河Porto Velho水位自3.17米(10/16)回升至4.88米(10/22)有利北部弧运输,但塔帕若斯河仅1.64米、驳船半载;南部帕拉纳瓜等泊时间自7月的6天升至15天(个别船超30天)。物流成本的上升,部分抵消了汇率带来的出口价格优势。
07
对全球与中国市场的外溢
7.1 对美国:份额的结构性流失,而非周期性波动
• 美国大豆全球份额已由2020年的47%降至24.4%;
• 2026年1—8月中国进口美国大豆1,230万吨,同比−1.1%;
• 美豆仍被排除在关税减免清单外,加征+10%额外关税;
• 巴西大豆集中于2—9月装船,美国出口高峰在四季度,本应形成互补窗口——但雷亚尔偏弱使巴西在远月报价上也获得弹性,直接侵蚀美国的传统窗口。
判断:美国豆农面对的不是「周期性订单波动」,而是份额的结构性流失。雷亚尔的中枢水平,已成为美国农业带收入函数的输入变量之一。
7.2 对中国:进口成本的隐性杠杆

要点:中国油厂的采购逻辑已从「补近月缺口」切换为「锁定远月榨利」。10月26日,中国采购巴西豆7条船,其中5条新季船(2—7月船期),正是汇率红利兑现的直接证据。
但要分清两个概念:汇率改善的是远月成本,而近月(11—12月船期)的成本由旧作升贴水决定——旧作余量枯竭、农户惜售,升贴水仍在310—320美分高位。产量是年度概念,升贴水是船期概念。 汇率无法解决旧作紧张。
7.3 对豆粕与油脂
• 豆粕M2701自10/25的3,276元跌至10/27的3,200元(−1.36%);
• 豆粕库存129.54万吨(周+19.94,同比+24.08万吨),处于历史同期高位;
• 养殖端全面亏损,能繁母猪存栏3,602万头(9月,同比−10.7%),需求端无弹性;
• 油脂端同步承压:豆油主力8,884元(−2.62%),棕榈油9,253元(−3.54%)。
08
结论
1. 汇率是巴西大豆供给函数的输入变量,与CBOT、升贴水构成「三支点定价」。
2. 传导是四级、逐级衰减的;让渡弹性是决定冲击强度的核心参数。
3. 当前让渡弹性仅0.15—0.20,属历史低位,原因是旧作余量枯竭+高升贴水+农户无被迫抛售压力。
4. 让渡空间的成本上限远未用足: 马托格罗索农户理论可让渡空间达294美分/蒲,实际仅让渡15—31美分,占比5.1%—10.5%。判断CBOT冲击要看「利润空间÷让渡意愿」,而非贬值幅度。
5. 贬值的真实作用是「把农户从保本线拉回安全区」,而非锦上添花: 本轮贬值使MT经济账收益由+1,671升至+2,080雷亚尔/公顷,现金账达+3,389——农户无现金流压力,故不必让渡。
6. 成本反噬具有明确时序: 约30%(利润口径)至40%(美元成本竞争力口径)的红利将在2027/28年度通过美元化农资涨价被收回;2015年贬40%后MT成本三年涨195%,是同一机制的历史实证。
7. 2026/27年度的五重约束(高利率、高成本、低扩种、内需分流、低库存)使「贬值=倾销」的线性外推失效。
8. 对中国,汇率主要改善远月进口成本,近月仍受旧作升贴水主导。
贯穿全篇的一条悖论: 弱雷亚尔在短期内让巴西大豆更便宜,在长期内让巴西大豆更贵。土地占美巴成本差的87%且为本币计价、汇率改不动它;而占成本近半的美元化农资却会被贬值持续推高。这是巴西大豆竞争力最深刻的结构性约束。
▶扑克财经、扑克活水学堂出品:一套成体系、广度和深度兼具的大宗商品产业链培训内训计划——