

导读
10 月 29 日,Alphabet 一天跌了近 13%,市值蒸发约 5000 亿美元,CNBC 称这是它上市以来最差的一天。同一天,恒生科技指数收在 3744 点,年内新低,今年累计跌幅超过三成。
市场上有两种声音。一种说 AI 投入太大、不赚钱,泡沫要破了;另一种说英伟达、中际旭创利润翻倍,台积电营收大增四成,需求旺得很,跌了就是机会。
两边拿出来的数字都是真的,只是看的是同一条产业链上的不同位置。
过去两周,美股、韩股、台股和 A 股的 AI 公司密集发布了三季报。这篇文章把它们串起来,顺着钱的流向走一遍,最后回答一个问题:这轮 AI 投资,已经走到了泡沫的哪一个阶段。
文中数据来自公司公告与主流财经媒体,部分为初步数或第三方估算,已在文中注明。
一、先把这条水管画出来
可以把 AI 产业链想成一条水管。源头是终端客户付的钱,流到模型公司和云厂商;云厂商拿钱去买芯片、建数据中心;水管末端的芯片、光模块和存储公司,把这些钱记成收入和利润。
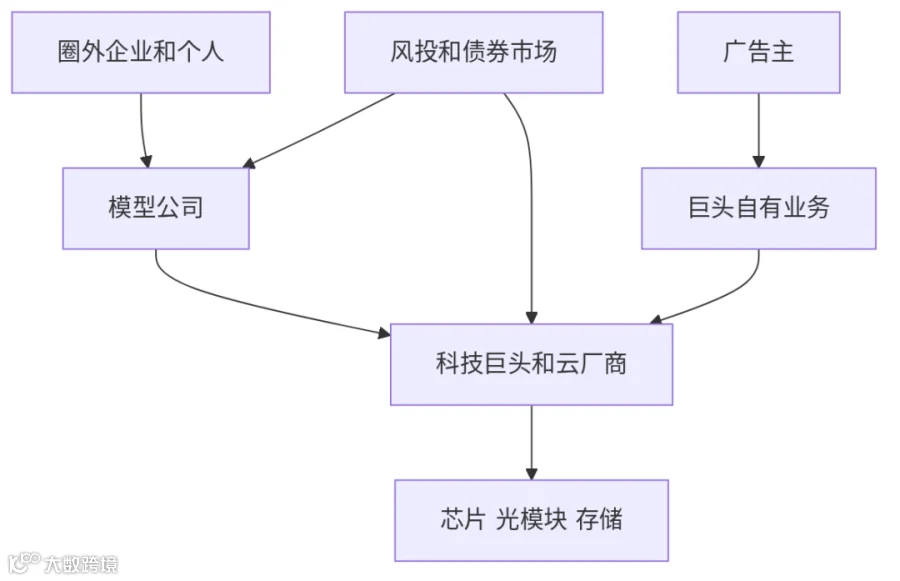
读财报时,对每一段只问一件事:这一段的钱从哪来,源头的水够不够。
二、水管末端:卖铲子的人,利润在历史最高点
这一段的成绩单几乎找不到短板。
-
• 英伟达:最近一季(5 到 7 月)营收 962 亿美元,同比增长 106%,数据中心收入 890 亿美元。下一季指引 1080 亿美元,而且是在假设中国数据中心收入为零的前提下。 -
• 台积电:三季度营收约 467 亿美元,增长 41%,毛利率 66.4%。管理层说 AI 需求仍然超过供给能力。 -
• SK 海力士:三季度营业利润率约 80%(初步数),HBM 和存储涨价一起推高利润。 -
• 中际旭创:前三季度归母净利润 222 亿元,增长 212%,公司称订单已经锁定到 2027 年。 -
• 寒武纪、海光:利润仍在高增长,但已经出现环比放缓。有第三方点评指出寒武纪三季度经营现金流转负,这一点尚待原始报表核实。
看到这些数字,很容易得出需求无比旺盛的结论。
可这一段有个特点:它的收入,就是上游客户上一阶段的资本开支。只要大厂还在花钱,这里的数字就会继续创纪录。
2000 年的思科是个现成的例子。纳斯达克在 2000 年 3 月见顶,之后几个季度思科的营收增速仍在 50% 以上,第一次重大业绩预警要到 2001 年初才出现,随后计提了约 22 亿美元的库存减值。
卖铲人的利润是整条链上最滞后的指标。它只能告诉你大厂还在花钱,回答不了这些钱能不能收回来。
三、中间段:巨头的收入在加速,现金在变少
往上一段是四家科技巨头。微软、Alphabet、亚马逊对外卖云服务,Meta 的算力主要留给自己用。
它们的云收入确实在加速。Google Cloud 三季度收入 307 亿美元,同比翻倍;微软 Azure 增长 48%,已签约未履行的商业合同达到 6770 亿美元;亚马逊 AWS 增长 39%,是近五年最快。说云计算需求不足,在这个财报季站不住。
现金流是另一回事:
|
|
|
|
|
|
|---|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Alphabet 这一季经营现金流 423 亿美元,资本开支 514 亿,中间的缺口靠发债和卖股票来补。它的长期债务从去年底的 465 亿美元涨到了 1251 亿。
一家市值几万亿美元的公司开始增发股票来付资本开支,这在本轮周期里还是第一次。
市场的反应很清楚。微软自由现金流为正,股价涨;Alphabet 云业务翻倍,股价却创纪录大跌。市场给科技股定价的标准变了:过去资本开支涨得越快越受追捧,现在只奖励能用自己的现金付资本开支的公司。
微软这季资本开支低于预期,原因是第三方 AI 芯片交付延迟,部分产能推到了 2027 年上半年。截至目前,没有任何一家大厂下调资本开支指引,Alphabet 还预告 2027 年会显著增加。
四、靠近源头:模型公司增长很快,账单涨得更快
再往上是模型公司,它们是云厂商最大的新客户。
OpenAI 9 月底的年化收入约 500 亿美元(按净额口径,合作方转售部分只计分成),季度环比增长约 70%。它签下的算力承诺名义总额超过 1.4 万亿美元,FT 报道它预计 2026 到 2030 年累计烧钱约 2780 亿美元。眼下它正在谈新一轮 300 亿美元以上的融资,投前估值也在 1.4 万亿美元上下。
10 月 8 日这个 500 亿的数字出来时,比市场此前流传的 680 到 700 亿低了一截(差额主要来自统计口径),CoreWeave、甲骨文、博通当天应声下跌。
Anthropic 给出了另一种信号。它 7 月底的年化收入约 650 亿美元(按总额口径,含付给云渠道的分成,不能直接和 OpenAI 比),招股书显示二季度单季经营利润转正,利润率约 8%,上半年经营现金流为正,季度数据未经审计。这是基础模型公司第一次在监管文件里披露经营盈利。
模型公司里有人开始赚钱了,也有人的承诺远远跑在收入前面。
五、信用市场:裂缝先出现在最薄弱的地方
钱不够的时候,就要看谁在借、借给谁、条件怎么变。
-
• CoreWeave:专门出租 GPU 的云公司,约八成债务以 GPU 作抵押,前三大客户贡献 72% 收入。10 月中旬它的 5 年期 CDS(可以理解为违约保险的价格)一度冲到 1195 个基点,6 月发行的票据跌到 80 美分以下,股价 10 月跌了约 38%。 -
• 甲骨文:上一财年自由现金流 -237 亿美元,6640 亿美元未履行合同中约一半与 OpenAI 有关。它的 CDS 从年初的 141 个基点升到 308 个基点。 -
• Meta 的 Hyperion 数据中心项目债:273 亿美元,交易价跌到 91 美分左右,发行以来最低。 -
• 整体发债:五大科技公司 2026 年前 7 个月发债 1320 亿美元,2020 到 2024 年平均每年只有约 350 亿。
宏观环境也在收紧。美联储 9 月三年多来首次加息,10 年期美债收益率在 5.2% 上下,中东战事推高油价,降息预期落空。
不过整体投资级信用利差只比年内低点高 16 个基点。信用压力目前还集中在杠杆最高、客户最集中的少数公司身上。
六、最该问的问题:源头到底有多少水
前面几段都在说钱怎么往末端流。整条链能不能持续,最终取决于源头:圈外的企业和个人,到底为 AI 付了多少钱?
把源头拆开,有三股水。
第一股:巨头自有业务里的钱
Meta 三季度广告收入 631 亿美元,增长 26%,公司把转化率提升归功于 GEM 等 AI 广告模型;Google 搜索量增速是五年来最高。
这股水很扎实,Meta 能一年投上千亿美元,主要靠它。但它算不上圈外客户为 AI 买单。广告主买的仍然是广告,AI 让投放更准,预算会从效果差的平台挪到效果好的平台,可广告总盘子还是跟着整体经济走。这股水说明 AI 让巨头的老生意更赚钱了,还说明不了一个新的 AI 经济已经长出来。
第二股:圈外客户直接为 AI 付的钱
这是检验 AI 是否创造了新价值的那股水,目前也最细。
-
• 美国企业 2025 年在生成式 AI 上的支出约 370 亿美元,其中应用 190 亿(Menlo Ventures 调查)。 -
• 微软 M365 Copilot 今年 7 月披露的付费席位为 3000 万,在约 4.5 亿商业用户里占 6% 到 7%。 -
• ChatGPT 今年 3 月约有 9 亿周活用户,付费订阅约 5000 万。 -
• 据 ICONIQ 今年 7 月的调查,AI 应用产品的平均毛利率约 45%,传统 SaaS 是 75% 到 85%。差出来的部分,大多付给了模型公司和云厂商。
企业的回报证据也偏弱。KPMG 今年一季度对 2110 位高管的调查显示,只有 8% 的公司从 AI 拿到了实质回报;BCG 今年的调查是 26%;PwC 第 29 期全球 CEO 调查里,56% 的 CEO 说过去一年 AI 既没带来增收也没带来降本。跑通的场景主要集中在编程和客服。
宏观数据同样谨慎。美国二季度劳动生产率年化增长 1.4%,超出预期,产出在涨,工时几乎没动;同期劳动收入占比降到 52.8% 的历史低点(美国劳工统计局修订值)。这几件事同时出现,但其中多少来自 AI,经济学家还没有定论,Indeed 调查的经济学家里七成只预期 AI 带来温和提升。
第三股:资本市场的钱
这股水正在快速变粗。风投支撑着 AI 创业公司,创业公司付钱给模型公司,模型公司再付钱给云厂商,链条上每一段都记了一次收入,源头却可能是同一笔融资。英伟达入股 OpenAI,OpenAI 向甲骨文买算力,甲骨文再买英伟达的芯片,也是同样的结构。
把三股水和投入摆在一起
|
|
|
|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
两家头部模型公司的全部收入,大约只够覆盖巨头一年投入所产生的折旧。 这些收入里还有一部分来自拿风投钱的创业公司。2024 到 2027 年的投入是逐年叠加的,折旧也会逐年叠加。
两年前,红杉资本的 David Cahn 算过一笔账:按当时英伟达的收入推算,终端需要约 6000 亿美元的 AI 收入才能回本,而实际只有约 1000 亿,这 1000 亿里还包含了巨头自有业务中的 AI 收入。用同样的方法,今天的回本门槛已经升到约 1.4 万亿美元。能找到出处的 AI 直接收入,加起来仍在一两千亿美元的量级;只算圈外客户的话,比例还要再低。
七、一个判断框架:三档融资
要判断泡沫走到了哪一步,比起盯股价,更有用的是看每家公司靠什么钱运转。经济学家明斯基把借款人分成三档,原来的名称是对冲融资、投机融资和庞氏融资。最后一个是描述现金流结构的学术术语,不涉及欺诈,这里换成更直白的说法:
-
• 第一档,自己养得活:经营现金流能覆盖投资和偿债。 -
• 第二档,要靠借新钱扩张:经营现金流为正,但不够支付资本开支,需要持续发债或增发。 -
• 第三档,要靠下一轮融资运转:经营现金流为负或远不够支出,运转依赖资本市场持续给钱。
用这一季的财报来分档:
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
这张表能解释这一季的股价分化:微软留在第一档,股价涨;Alphabet 从第一档滑到第二档,跌得最狠;第三档公司的债券和股价在跌。
它也指出了风险会沿什么路径传导。OpenAI 能不能融到钱,决定它能不能付给甲骨文和 CoreWeave;这两家能不能付款,又影响英伟达和光模块厂的一部分订单。利率在 5% 以上停得越久,最薄弱的一环越难续上。
回看 2000 年,泡沫破裂大致是这样一个过程:越来越多公司从第一档滑到后两档,然后利率上升,让第三档借不到钱。
八、七个信号灯:现在亮了几个
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
前四个是融资和价格层面的信号,后三个是需求和订单层面的信号。历史上泡沫完整破裂,一般按这个顺序走:融资收紧,边缘公司违约或砍单,大厂下调资本开支,末端业绩下修。
现在是四红一黄两绿,走到了第二步的门口。 放到 2000 年电信泡沫的时间轴上,大致相当于 2000 年年中:股价先跌了,边缘公司的债券大幅下跌,资本开支和卖铲人的业绩还在加速。
第六个灯什么时候会亮
这里说的第六个灯,指大厂公开下调资本开支计划。
大厂不会主动砍开支。几家公司的 CEO 都公开说过,投少了的风险大于投多了。谁先砍,谁就把份额让给对手,这是一个囚徒困境。
历史上逼大厂收缩的外力有四种:核心业务收入下滑(2022 年 Meta 遇到广告衰退,随即下调资本开支并裁员 13%)、资本市场关门(2001 年高收益债市场关闭,一批电信公司倒闭)、产能过剩看得见、大客户付不出钱。眼下前三种都还没有出现,第四种取决于 OpenAI 这轮融资。
我的估计是,最可能的窗口在 2027 年下半年到 2028 年,三条线会在那时交汇:
-
• 供给追上来。台积电预计 2 纳米产能 2027 年翻倍,微软被推迟的产能 2027 年上半年到位,供不应求可能变成供需平衡。 -
• 资金缺口扩大。按三季度年化粗算,四家巨头一年的经营现金流约 6500 亿到 7000 亿美元,今年的资本开支已经与之相当甚至更高。分析师对 2027 年资本开支的预期在 9000 亿到 1.1 万亿美元之间。如果经营现金流明年只增长一成多,缺口会扩大到一千多亿到数千亿美元,只能靠外部融资补。 -
• 折旧开始压利润。2025、2026 年建好的数据中心集中进入折旧期,利润增速会被拖慢,股东的耐心会被消耗。
这个窗口比 2000 年那一轮的节奏慢一些。2000 年年中之后,电信资本开支半年左右就见顶了;今天的巨头家底更厚,需求也更实在,撑得更久。
如果真的进入收缩,顺序大概率是:借不到钱的算力租赁公司最先放慢,然后是开支全部自用、弹性最大的 Meta,再是 Alphabet 和亚马逊,手握大量已签合同的微软最后。形式上也不会一上来就公开下调指引,更可能先是取消租约、暂停早期项目这类安静的动作。
股价不会等到大厂真的砍开支那一天。2000 年纳斯达克 3 月见顶,电信资本开支到年底才见顶,股价领先了两三个季度。这一周 Alphabet 的大跌,可能就是市场开始定价 2027 年为资本开支顶点的起点。
九、风险与反证:这个判断哪里可能错
把泡沫说得太满,和把需求说得太满一样危险。有几处值得反过来想。
第一,需求是实在的。2000 年铺下的光纤,利用率只有个位数。今天台积电、英伟达都说供不应求,云收入在加速,Google 5 月披露的月处理 token 量一年涨了 7 倍。更可能的情况是投资跑在收入前面:房子先建好了,住户要晚几年才陆续搬进来。
第二,核心公司的家底厚得多。微软是 AAA 评级,Alphabet 年中账上有约 2400 亿美元现金。经不起折腾的,是那些把杠杆加在 AI 上的二线公司,巨头本体扛得住一次周期。
第三,替代的速度可能被低估。Challenger 统计显示,今年上半年美国企业公告的裁员中约 23% 把原因归到 AI 上,已是第一大理由;软件股今年蒸发了上万亿美元市值,市场在定价 AI 吃掉软件预算。AI 收入要追的是人力和软件这两个大得多的池子,企业调查里的 AI 预算只是很小一部分。编程场景从起步到大规模付费只用了一年多,如果类似的跃迁在客服、财务、法务里重演,源头的水可能比预想中涨得快。
第四,泡沫也可能慢慢漏气。如果利率回落、OpenAI 融资顺利、供给一直偏紧,市场可能用两三年时间慢慢消化估值,中间不一定有哪个季度突然崩塌。
十、这张图对不同位置的人意味着什么
同样押注 AI,站在水管的不同位置,承受的风险完全不同。
对投资者,持有的公司属于哪一档,决定了它在下一阶段面对的考验。第一档公司面对的是估值随周期起落;第三档公司能不能撑下去,取决于资本市场是否一直愿意给钱。A 股的光模块和服务器公司处在水管末端,业绩对北美巨头 2027、2028 年的资本开支计划最敏感。港股互联网公司这一轮主要是估值被压缩,腾讯、阿里 11 月中旬的财报,大概率也会被拿去对照资本开支和自由现金流的关系。
对创业者,客户的钱从哪里来,决定了自己在水管的哪一段。应用层公司的平均毛利率比传统软件低三四十个百分点,差额流向了模型和算力。客户预算如果来自风投,这门生意就是第三股水的一部分;客户如果用自己利润表里的钱长期付费,而且付得比算力成本多,公司才站在源头上。
对经济学家,最值得盯的是两个数字。一个是圈外企业的利润表里,AI 带来的降本和增收到底有多少,这决定这轮投资能不能回本;另一个是生产率提升的成果在劳动和资本之间怎么分,这关系到技术红利最后落到谁手里。
关键结论
-
1. 顺着钱流看,水管末端卖芯片的人利润最高,源头的终端客户付钱最少。卖铲人的好财报是滞后指标,证明不了投资能收回。 -
2. 这一季市场换了定价标准,从奖励资本开支增速,变成只奖励能自掏腰包付资本开支的公司。 -
3. 两家头部模型公司的全部收入,只够覆盖巨头一年投入所产生的折旧;圈外客户直接付的钱更少。 缺口正在由风投、债券和增发填补,而且是在 5% 的利率下填补。 -
4. 七个信号灯四红一黄两绿,大致相当于 2000 年年中。最关键的单一指标是大厂对 2027 年资本开支的指引,最可能的拐点窗口在 2027 年下半年到 2028 年。
铁路和互联网最后都兑现了,亏钱的是在错误的价格、用借来的钱进场的人。这轮 AI 的需求是实在的,只是兑现得比投入慢了几年,越来越多的人在用借来的钱等这几年。
(本文不构成投资建议。)