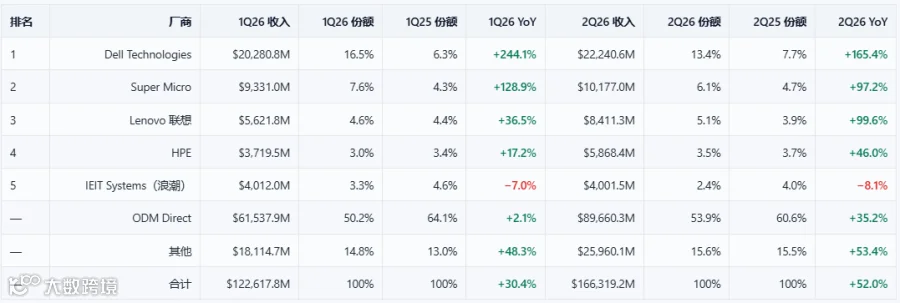
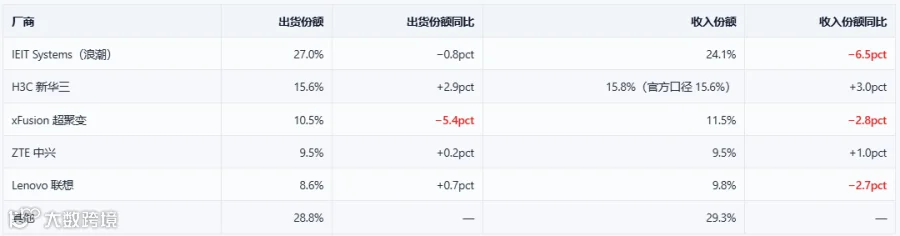
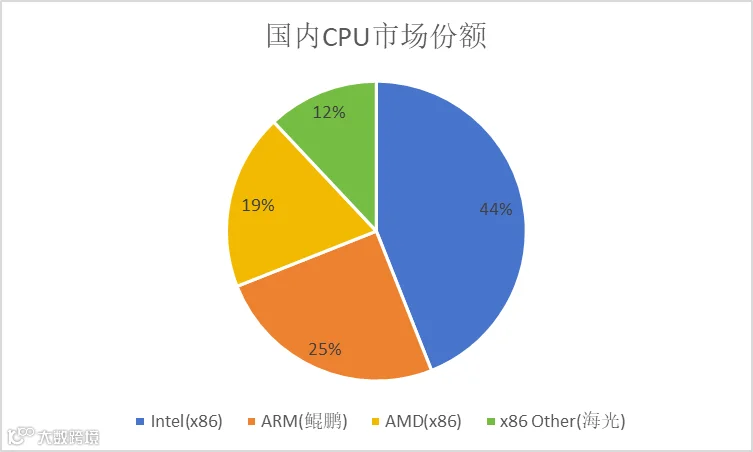
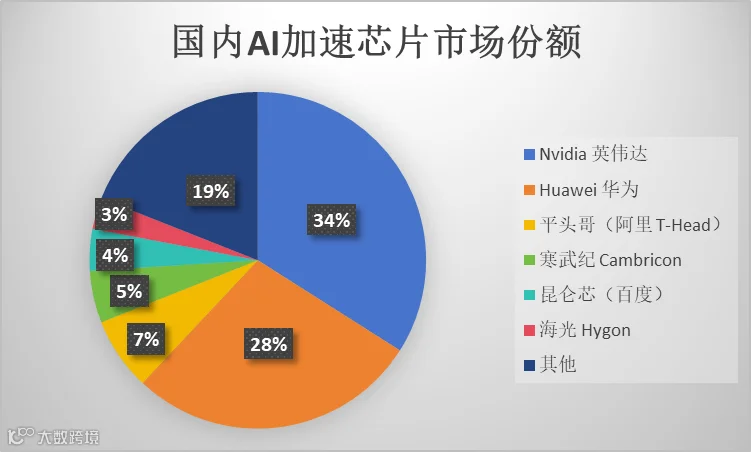
2026H1的IDC服务器市场分析报告已发布,我们一起来看下在AI投入正侵蚀谷歌、微软等大型云厂商利润表的大背景下,服务器市场在今年上半年的表现情况。全球服务器市场2026H1全球共累计出货服务器890万台,增速9.5%;所有服务器厂商营收总计1663亿美金,增速52%,创历史新高。厂商排名中,DELL依然稳居头把交椅,超微、联想位居第二、第三。浪潮成为Top5厂商中唯一一家份额下降的公司。最炸裂的是CPU的市场份额变化:Intel的市场份额掉到了50%以下,就剩47%了。短短几年间,Intel从一家独大到现在的不到半壁江山。AMD市场份额29%,马上要跟Intel平起平坐了,这个市场份额也与我们的体感相符合。从2025年下半年开始,AMD被应用到越来越多的场景中,Intel的生存空间正被不断地挤压。ARM则以最快的增速来到了22%的市场份额,按照ARM这个增长趋势看,在未来的一两年内将Intel挑落马下指日可待。更有意思的是,如果按照营收算,ARM已经来到Top1,Intel则只剩36%,ARM的CPU这么贵的吗?中国服务器市场2026H1国内服务器市场的出货量同比下降了7.7%,但服务器厂商的营收却增长了37.9%,可以看出AI服务器在厂商的出货占比正进一步提高。我们看大家最关心的厂商排名情况浪潮依然稳居国内市场份额第一的宝座,但无论按销量还是销售额算,浪潮都呈现下降趋势。第二、第三名则随着新华三和超聚变的此消彼长,位置进行了对调,超聚变预计今年底或者明年初上市,不知道是不是已经过了前几年低价冲市场份额的阶段,开始关注利润率了。中兴和联想,我愿称之为中国服务器市场的银元炸弹卡车,这两家公司凭借其强大的集团资金优势,这两年在中国服务器市场横冲直撞,市场份额从Others一路杀到Top5。国内服务器市场卷成现在这样,前几年靠浪潮,这两年靠中兴和联想。国内CPU市场分布情况国内的CPU市场分布情况,Intel同样掉到了50%以下,剩44%。以鲲鹏为主的ARM则已经冲到了25%的市场份额,AMD以19%排名第三,海光以12%的市场份额排名第四。国内AI加速芯片市场份额国内AI加速芯片市场,总体跟去年下半年保持一致。英伟达的市场份额在持续收缩,现在在国内只能卖卖工作站显卡,不过就算这样,英伟达的卡也是一卡难求,不得不感慨英伟达的绝对统治力。300万张订单的RTX PRO 5500,BAT算力管制下的最优解另外就是英伟达的B300,国内虽然无法正式销售,但通过非正规渠道进来的卡应该也不少,现在一台8卡的B300服务器,价格已经被炒到2000万。华为昇腾依然是国产AI加速芯片市场的断层领先,其最新的950系列产能,已经被国内Deepseek和BAT抢完了。平头哥的国产第二的位置,目前看绝不是依托阿里云不愁销路这么简单,其产品力已经得到了行业的一致认可,其正在铺货的PPU1.5,明年开始铺货的PPU1.7性能参数和实际使用体验都配得上它当前的市场排名。寒武纪、昆仑芯、海光分列第三、四、五名,其他如沐曦、摩尔线程、天数智芯等,产品力不见得就弱太多,份额限制更多的应该还是受限于产能。结语这两年的服务器市场,趋势已越来越明显。CPU领域,Intel日渐式微,ARM无论在国内还是国外,市场份额都越来越大。AMD则蚕食着Intel本就已不多的x86份额。在国内,海光+鲲鹏已经占到37%的市场份额,加上其他厂商,国产CPU市场份额已近半。GPU领域,英伟达脖子上勒的绳子不解,其在国内只能卖卖工作站显卡,市场份额势必进一步降低。国产AI加速器市场,短时间的格局是一超多强,未来的发展趋势,还存在很大的不确定性。【延伸阅读】300万张订单的RTX PRO 5500,BAT算力管制下的最优解RISC-V服务器芯片的异构路线:蓝芯LX500与进迭V100 的两难博弈阿里云三款"磐久"超节点技术解读AI 服务器的"下一种卡"来了:一文读懂 OCP Open Adapter Card(OAC)规范拆解华为“颠覆冯·诺依曼”营销:工程突破 ≠ 基础理论创新超聚变最新招股书信息拆解,2026H1利润率15.49%




 AI人工智能行业动态