

自2026年1月1日起,全省企业职工基本养老保险、机关事业单位养老保险月缴费基数上限按照22893元、下限按照4579元执行。税务部门已启用2026年度缴费基数上下限标准,用人单位需要对本次调整产生的补差部分及时申报缴纳。


哪些情况需要补差?
用人单位应该如何操作?
税小夏一文为您讲清~
Q1:哪些职工需要补差?
参加企业职工基本养老保险、机关事业单位基本养老保险及职业年金的职工,2026年度1-10月缴费工资低于2026年度缴费基数下限(4579元)或缴费工资高于2025年度缴费基数上限(22607元)的,需要补差。
缴费工资在4579元至22607元之间的,无需补差。

Q2:如何办理补差申报缴费?
税务部门已按2026年度缴费基数上下限标准计算生成各相关单位及职工的补差费款,用人单位确认无误后直接申报缴费。
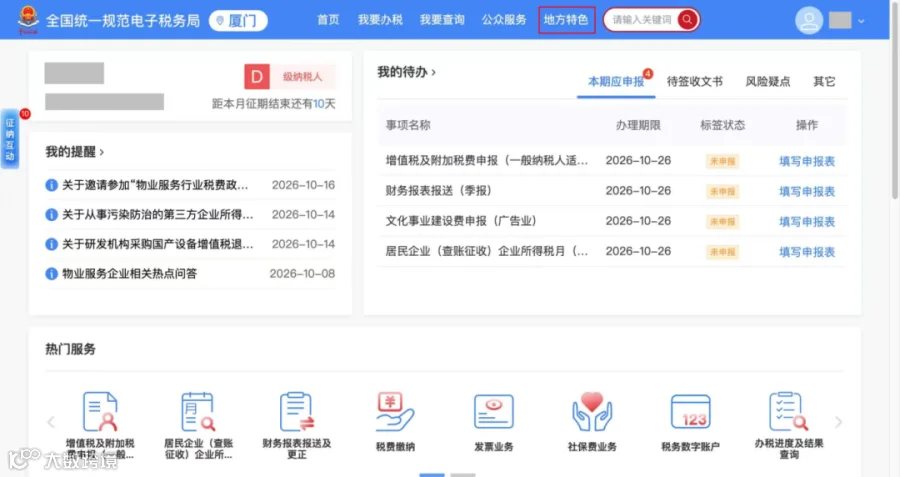
电子税务局操作路径:【地方特色】-【社保业务】-【社保业务】-【社保费申报缴纳】-【单位社保费申报】。
办税服务厅办理,提交《社会保险费缴费申报表》。

Q3:补差金额怎么算?
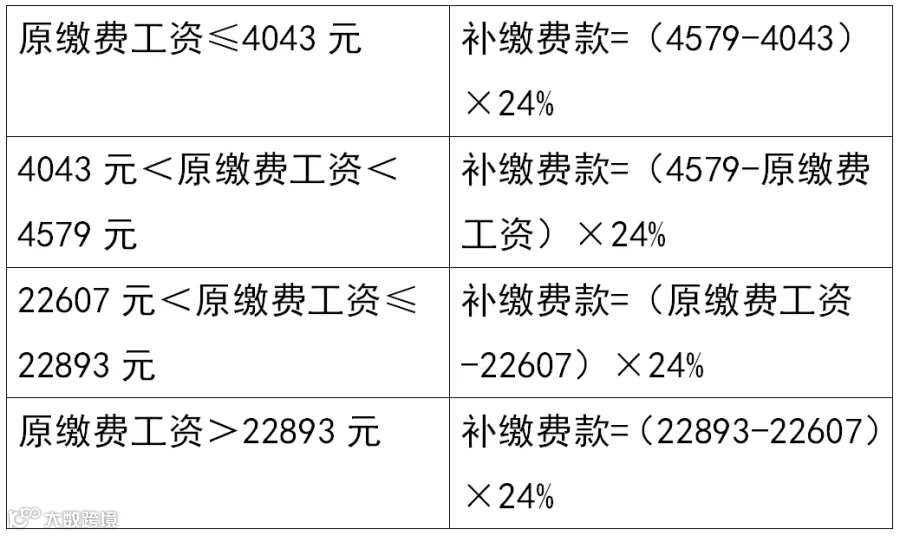
根据每月缴费工资和2025年度及2026年度缴费基数上下限差额,分4种情况计算每月补差费款。
原缴费工资≤4043元(2025年度缴费基数下限),按照4043元与4579元(2026年度缴费基数下限)之间的差额部分进行补差。
如:某职工2026年5月企业职工基本养老保险缴费工资为3900元,用人单位及其职工应补足4043元与4579元之间的差额部分,即应补缴5月费款为(4579-4043)×24%=128.64元。
4043元(2025年度缴费基数下限)<原缴费工资<4579元(2026年度缴费基数下限),按照原缴费工资与4579元之间的差额部分进行补差。
如:某职工2026年5月企业职工基本养老保险缴费工资为4400元,用人单位及其职工应补足4400元与4579元之间的差额部分,即应补缴5月费款为(4579-4400)×24%=42.96元。
22607元(2025年度缴费基数上限)<原缴费工资≤22893元(2026年度缴费基数上限),按照原缴费工资与22607元之间的差额部分进行补差。
如:某职工2026年5月缴费工资为22700元,超过2025年度缴费基数上限但未超过2026年度缴费基数上限,用人单位及其职工应补足22700元与22607元之间的差额部分,计算应补缴5月费款为(22700-22607)×24%=22.32元。
原缴费工资>22893元(2026年度缴费基数上限),按照22607元(2025年度缴费基数上限)与22893元之间的差额部分进行补差。
如:某职工2026年5月缴费工资为25000元,超过2025年度及2026年度缴费基数上限,用人单位及其职工应补足22607元与22893元之间的差额,计算应补缴5月费款为(22893-22607)×24%=68.64元。

可对照以下表格计算

1.用人单位应于2026年12月底前缴纳基数补差费款,期间不加收滞纳金。
2.用人单位申报缴费前务必核实补差明细数据,如数据有误请及时联系主管税务机关核实处理。
具体在电子税务局上如何办理呢?
让我们一起来看看吧

登录电子税务局后,点击页面上方【地方特色】-【社保业务】-【社保业务】模块。

左侧目录栏点击【社保费申报缴纳】-【单位社保费申报】模块。
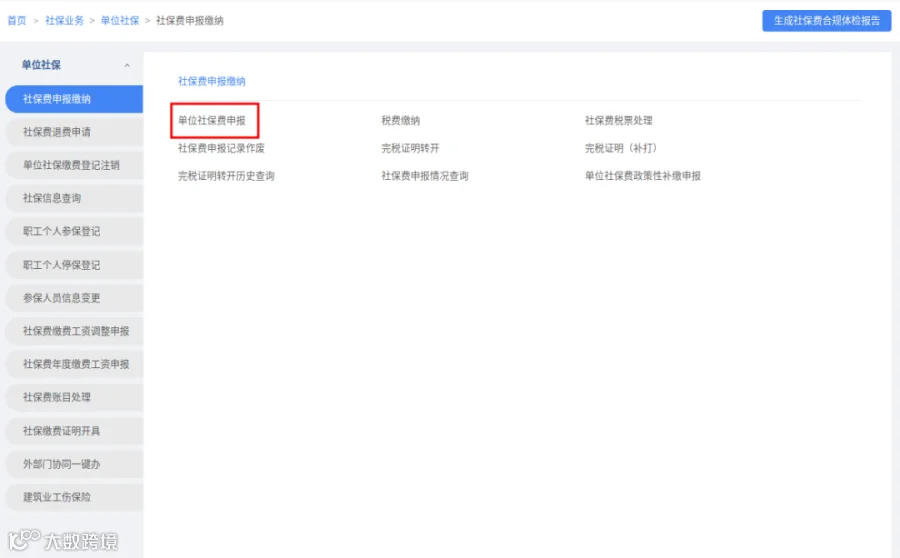
系统默认展示全部未申报的费款数据,含本次上下限调整产生的2026年1-10月补差数据。
用人单位需核实征收品目类别、征收子目、费款类型、费款所属期、缴费人数、职工工资总额、缴费基数、费率、应缴费额、减免金额、应补退费额等信息。点击【明细】可核对对应险种个人明细。

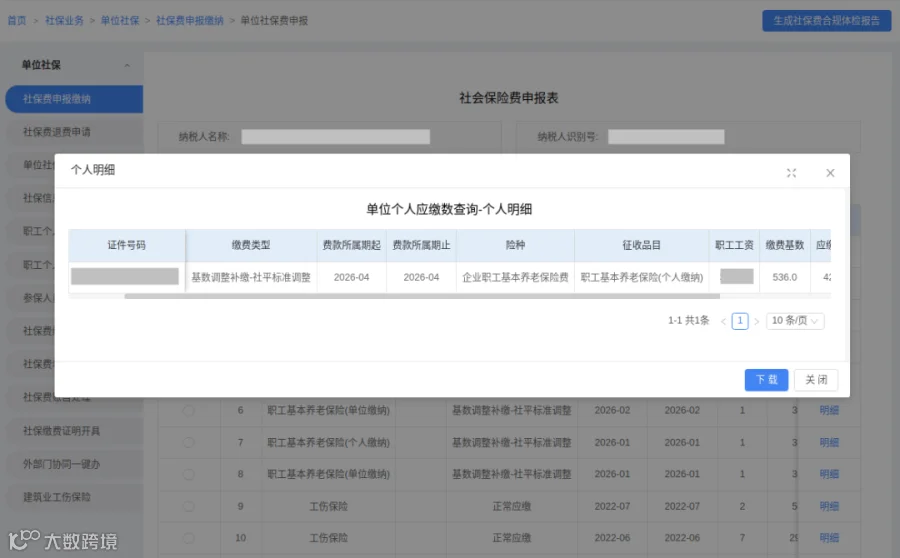
注:2026年1-10月补差数据缴费类型为“基数调整补缴-社平标准调整”。用人单位申报缴费前务必核实补差明细数据,如数据有误请及时联系主管税务机关核实处理。
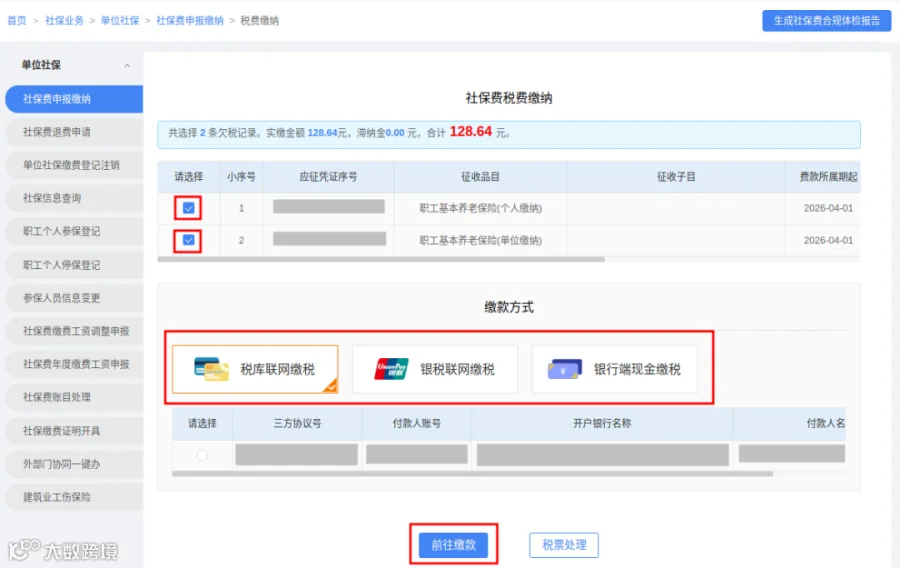
核对无误后,勾选需申报数据,点击【申报】。系统校验成功生成【社保费申报回执单】,核对无误后,点击【缴款纳税】。
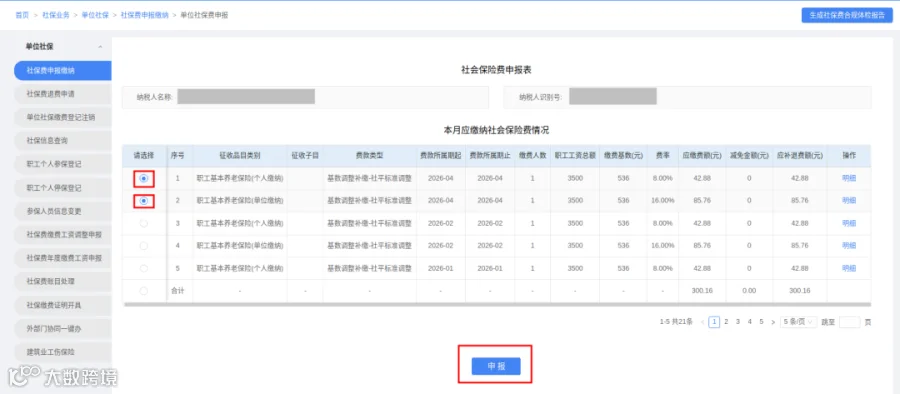
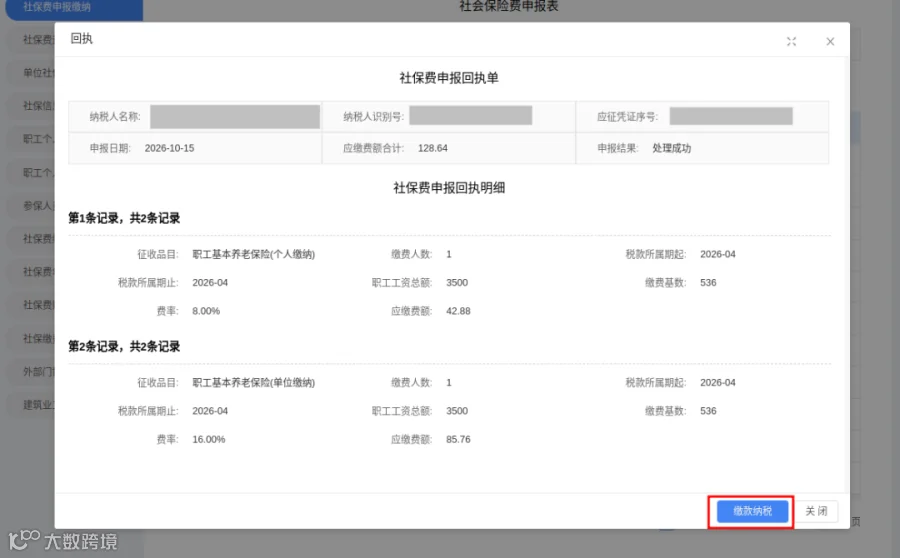
勾选需缴纳费款,选择缴款方式,系统支持【税库联网缴税】、【银税联网缴税】、【银行端现金缴税】,点击对应选项即可进行缴款。


小夏说社保|单位社保增员完成,为什么当月没有缴费账单?
小夏说社保丨用人单位如何打印社保缴费证明?
小夏说社保丨办理就业登记时同步增员失败,怎么办?
热点问答丨员工5月份离职忘记减员,6月社保账目如何处理?
漫说税收丨经营必看,这些涉税情形你遇到过吗?
3月底截止!请抓紧办理2026年社会保险费年度缴费工资申报
2026年度社会保险费缴费工资调整申报操作流程来了!
一图看懂丨工伤保险费基础知识
请关注!3月起,工伤保险费率将有调整!
热点问答丨如何查询确认当月社保费是否已经缴纳成功?