

这是新电商情报局的第231篇原创
头图来源品牌官网
2025年下半年至2026年,国货美妆几乎集体推开“香水窗”。
据艾媒咨询测算,2025年中国香水市场规模约300亿元,同比增长20%,2029年有望达515亿元。
但方向没问题,不代表每个入场的品牌都能赢。
香水从来不是一个靠“扩品”逻辑就能打透的生意。
为什么头部国货突然集体“寻香”
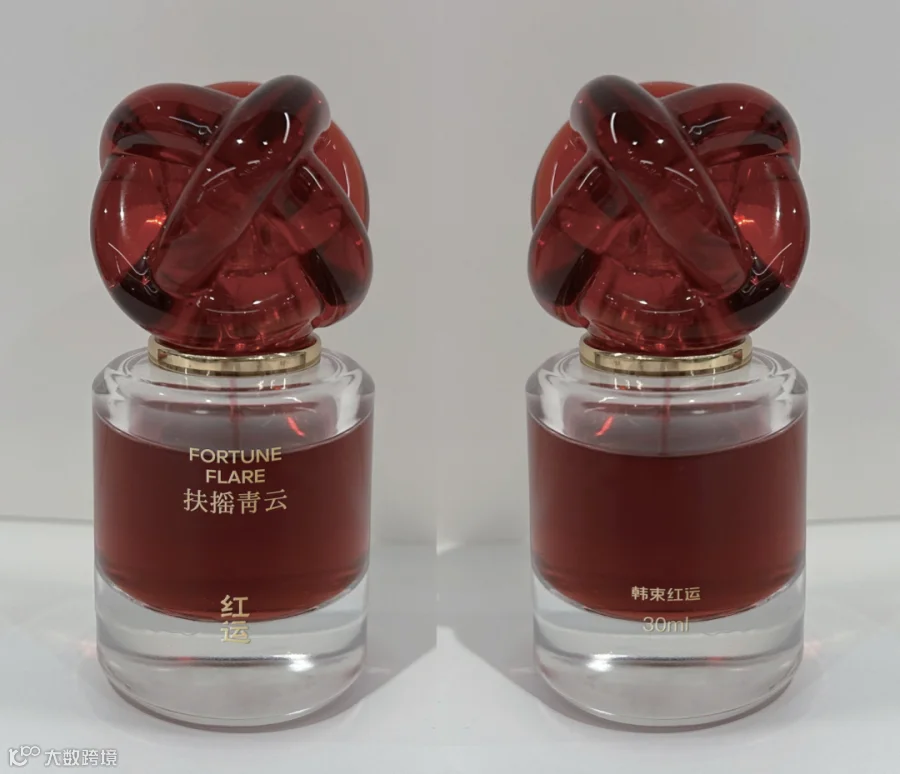
10月20日,韩束正式推出红运香氛系列,两款30ml香水定价178元,一款5ml香水油定价89元,同步登陆天猫、抖音、京东、小红书四大平台。
值得注意的是,韩束红运系列香水的包装外观设计专利,设计人是上美股份创始人兼CEO吕义雄本人。
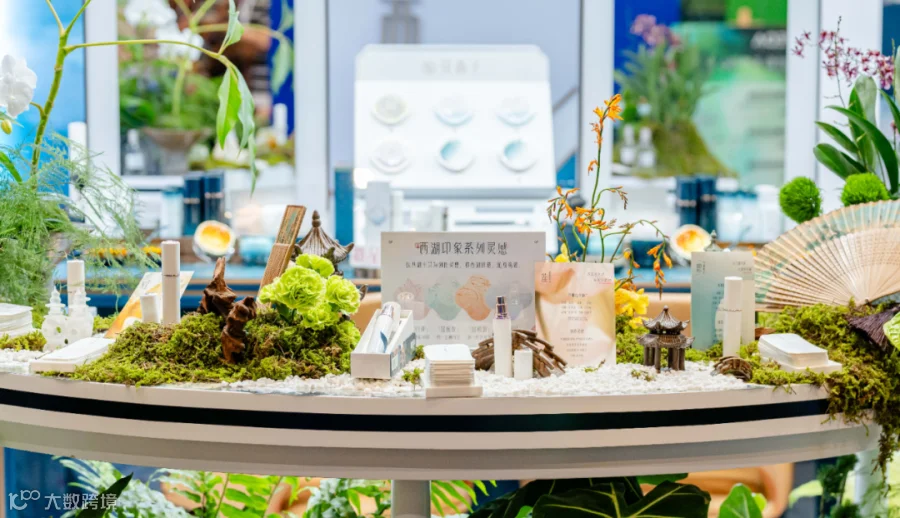
差不多同一时间段,花西子的西湖情境系列香水亮相2026气味上海秋季展,展出"莲""竹""游""憩"四款香型,分别对应西湖十景中的曲院风荷、云栖竹径、花港观鱼与平湖秋月。
据品牌透露,这个系列早在五年前就启动了筹备工作,由宜格集团首席科学家李慧良带队研发。
五年筹备期,对于一个电商品牌来说,是相当罕见的耐心。
更早一点,自然堂集团公开宣布将开启自然堂香氛线;毛戈平则已经跑通了从备案到销售的完整闭环,2026年上半年香氛品类收入1700万元,同比增速46%;国货护手霜品牌润培也在8月完成了首批9款香水备案。
一个高增长、低渗透的市场,对于正在承受增长压力的头部品牌来说,几乎是教科书级别的"必须进去看看"的信号。
但机会的另一面,是残酷的竞争现实。
根据久谦中台数据,2026年至今,天猫、京东、抖音三大平台香水品类综合销售额TOP10,仍然被外资品牌全部垄断,YSL、香奈儿、迪奥稳居前三。国货品牌,几乎无一入围。
增长空间极大,品牌壁垒极高。这个矛盾,才是这场"香水战事"真正值得拆解的核心。

国货跨界香氛,打的是什么牌?
不同的品牌入局香氛,背后的战略逻辑其实并不一样,大致可以分成两种路径。
第一种:品类扩张,寻找新增量。
韩束是典型案例。
2026年是韩束加速推进多品类战略的关键节点,品牌正在从以护肤套组为核心的"大单品品牌",向覆盖护肤、彩妆、男士、洗护等多领域的"全品类美尚品牌"转型。
在这个战略框架下,入局香氛是一个顺理成章的动作,本质上是用新品类撬开新的消费场景和新的用户群体,为品牌GMV增长提供新的弹药。
这条路的逻辑清晰,但风险也很明显——品类扩张驱动的香氛,很容易陷入"我也有香水"的尴尬位置,缺乏独立的品牌叙事和差异化记忆点。
第二种:调性升级,做品牌资产的增厚。
花西子和毛戈平走的是这条路。
花西子的逻辑是:西湖情境系列香水不只是一个新品类,而是把品牌一直以来的东方美学"造境"理念,从视觉维度延伸到嗅觉维度。五年筹备、首席科学家带队、精心设计香型与意境,明显不是在"扩品",而是在"造品牌"。
毛戈平的"闻道东方"系列,45ml售价668元,定价本身就是一个品牌宣言。2026年上半年平均售价约313元,这个数字在国货美妆里几乎找不到对标。
从这个维度来看,香水对于这类品牌的价值,不只是GMV上的增量,更是一次用相对较低的成本完成品牌调性跃迁的机会。
做对了,香水可以成为一个品牌从"国货功能品"走向"国货高端品"的叙事支点。
这两条路没有绝对的高下之分,但要求的能力组合完全不同。

三道坎,才是真正的考验
说完机会和路径,必须直接说风险。
国货跨界香氛,摆在面前的至少有三道坎,而且每一道都不容易跨过。
避坑一:同质化陷阱
当前进入香氛赛道的国货品牌,大多数都扎堆在"东方香"这个方向,用中国结、中国红、山水意境做包装叙事。
这个方向本身没问题,东方美学确实是国货品牌相对外资的差异化立足点。
但问题出在配方上。
多数跨界品牌目前还没有建立自主的调香团队与独家配方,依赖代工厂的公版香精,导致产品"换瓶不换味"——包装上是西湖,打开来闻是和隔壁牌子差不多的东西。
消费者的嗅觉记忆是很难骗的。没有独家香型,香水品牌就很难建立真正意义上的用户粘性。
避坑二:品牌心智的天然鸿沟
香水和护肤品最本质的区别在于:护肤品卖的是功效和数据,香水卖的是审美、叙事和品牌溢价。
消费者买香奈儿5号,不只是因为闻起来好,而是因为这个名字背后百年的叙事积累。
这种品牌心智,是国货美妆品牌短期内很难逾越的鸿沟。在护肤赛道,国货可以用成分、配方、性价比正面硬刚外资;在香水赛道,这套打法基本失效。
这不是悲观,而是理性认识竞争格局的起点。
避坑三:体验渠道的先天短板。
香水是体验属性极强的品类,对线下试香环境、门店氛围有很高要求。
观夏、闻献这些在国内已经建立起一定口碑的专业香氛品牌,都高度依赖线下门店的体验体系来建立用户的嗅觉记忆和品牌认同。
而多数跨界进入香氛赛道的国货美妆,核心仍然是线上电商打法——天猫旗舰店上架,抖音店播、达播带货,小红书种草。
这套逻辑在护肤、彩妆赛道跑得通,但在香水品类,线上渠道的覆盖能力天然弱于线下。用户很难在短视频里"感受到"一款香水是什么感觉,而这种体验缺失,直接影响转化和复购。
这三道坎加在一起,意味着香水赛道是一门需要长期投入、慢慢沉淀的生意。
跑得快的品类扩张逻辑,在这里很难奏效。
在我看来,国货美妆跨界香氛,真正能跑通的案例,大概率发生在两类品牌身上:
一类是已经在东方美学上建立了清晰品牌认知的品牌,比如花西子;
另一类是有足够的供应链和研发纵深,愿意做长期投入的品牌,比如毛戈平。
而更多跟风入局、把香水当作短期新品扩充工具的品牌,大概率会在一两年后悄悄收缩。
香水赛道从来不是"谁进场早谁就能赢"的生意。
从调香研发、品牌沉淀到渠道布局,考验的都是长期主义的能力。

一个更值得关注的趋势
国内头部快消品正在从功能消费走向情绪消费,几乎所有主流消费赛道都在发生产业升级。
护肤品在打"成分科技",彩妆在打"妆感美学",香水在打"嗅觉叙事"。每一个方向的底层逻辑是一样的——当产品力的差距越来越小,品牌力才是最终的护城河。
对于电商创业者和品牌操盘手来说,这个趋势意味着一件事:
单纯的打法层面的竞争,正在越来越难以支撑长期增长。
而这种从功能竞争到品牌竞争的跃迁,对很多电商创业者来说,最难的不是打法,而是在关键决策节点上找到真正同频的人。
如果你也在考虑香水赛道的布局,或者正在思考如何为品牌找到第二曲线,欢迎点击下方链接,和真正懂行的伙伴一起探讨这些问题。
点击加入千亿流量品牌创业者共生圈
30岁厦门老板,开出200万年薪抢人才
连获两笔融资,蒂洛薇离"国民品牌"有多远
今年冲得最猛的洗发水,靠“非遗”年销10亿
抖音滋补TOP1凭啥让年轻人买单
关注易牛会 · 新电商情报局
让草根电商创业者 成为彼此最硬的底气