2026年9月小米汽车销量39665台,同比下滑5.14%,较去年同期少2151台,当月市场份额2.42%,同比提升0.54个百分点,车企排名升至第13位,环比上升4位;前三季度累计销量287176台,同比增长7.88%,增量20981台,累计份额2.17%,排名第17位,上升3位。
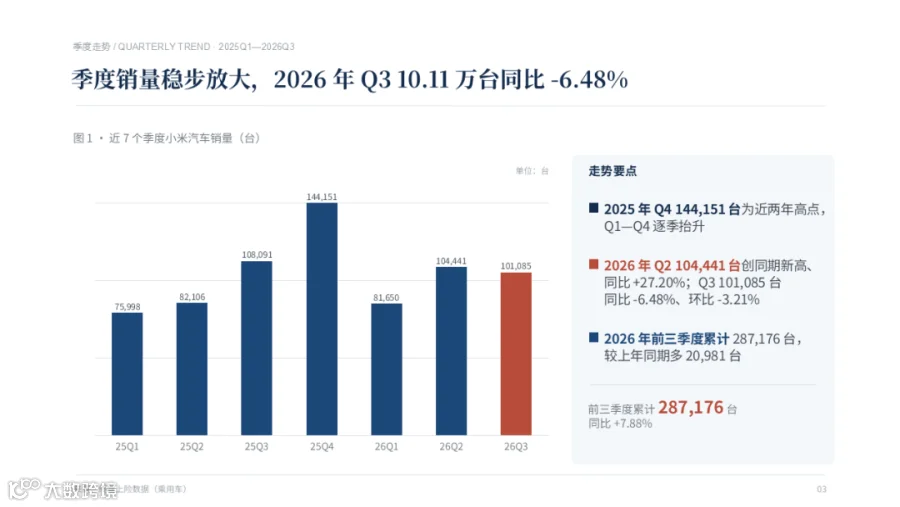
品牌全系为新能源车型,当月新能源交付3.97万台,占比100%,其中纯电BEV 2.75万台,同比下滑34.21%,增程车型1.22万台成为新增增长动力。车型结构分化明显,轿车销量1.57万台,同比下滑19.81%,SUV销量2.40万台,同比上涨7.78%;区域上华东以1.61万台销量位居首位。从季度走势来看,26Q1至26Q3销量依次为81650台、104441台、101085台,二季度冲高后三季度小幅回落。
季度销量整体呈稳步放大态势,2025 年 Q1 至 Q4 销量持续走高,2025Q4 以 144151 台创下近两年销量高点。2026 年 Q2 销量 104441 台,创出同期新高,同比增长 27.20%;2026 年 Q3 销量 101085 台,同比下滑 6.48%,环比下降 3.21%。
2026 年前三季度累计销量 287176 台,同比增长 7.88%,较上年同期多出 20981 台。
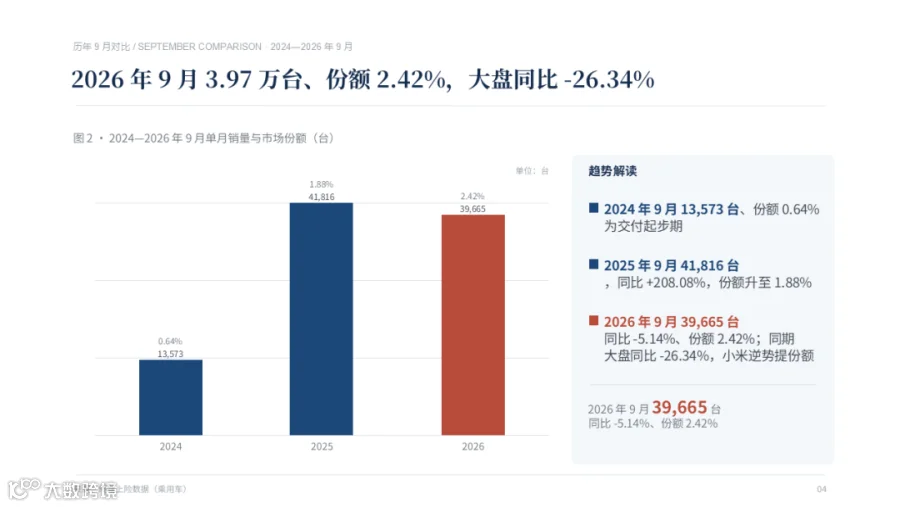
对比2024至2026年9月小米汽车销量,2024年9月交付13573台,市场份额0.64%,处于交付起步阶段;2025年9月销量冲高至41816台,同比大涨208.08%,份额提升至1.88%;2026年9月销量39665台,同比小幅下滑5.14%,但市场份额进一步抬升至2.42%。
同期乘用车大盘同比下滑26.34%,小米在大盘走弱环境下实现逆势提升份额,展现出较强的市场韧性。
全系为新能源车型,2026 年 9 月纯电 BEV 销量 2.75 万台,占当月总量 69.36%,同比下滑 34.21%,仍是绝对主力;增程 PHEV 交付 1.22 万台,占比 30.64%,成为 2026 年新增增长动力。
前三季度累计纯电 27.50 万台,占比 95.75%,增程 1.22 万台,占比仅 4.25%。对比大盘,9 月乘用车新能源渗透率 66.09%,同比下滑 16.25%,小米依托纯电 + 增程双线布局,能源结构持续丰富。
9 月小米 SU7 以 15659 台领跑全系,占当月销量 39.48%,同比下滑 18.03%;小米 YU7 当月销量 11802 台,占比 29.75%,同比下滑 46.90%,两款车型合计占比 69.2%。新增的澎程 N70、澎程 N90 分别售出 6689 台、5254 台,合计贡献 30.6% 销量,成为增量主力;小米 SU7 Ultra 仅成交 51 台,同比大幅下滑 89.55%。
前三季度格局发生反转,YU7 累计 140549 台,同比大涨 202.07%,销量反超 SU7 的 133970 台,跃居全系首位,SU7 Ultra 前三季度累计 440 台,同比下滑 97.13%。9 月前五款车型合计销量 39455 台,基本包揽品牌当月全部交付。
区域市场分化特征显著,华东是核心基本盘,9 月销量 1.61 万台,同比下滑 14.10%,前三季度累计 13.24 万台,同比增长 3.23%,占品牌总量 46.1%,稳居第一大市场;华南为第二大市场,9 月销量 0.72 万台、同比 + 3.10%,前三季度累计 4.92 万台、同比 + 15.91%,实现单月与累计双增长。
西北市场爆发力最强,9 月销量 0.47 万台,同比大涨 166.40%,前三季度累计 1.80 万台,同比增幅 83.29%,为所有区域增速榜首。华中是唯一累计下滑区域,前三季度累计 2.90 万台,同比下降 7.98%;华北、东北、西南前三季度均保持正增长,仅 9 月单月销量普遍承压。
重点城市销量表现分化明显,深圳前三季度累计 19385 台,以 30.73% 的增幅位居所有城市首位;西安增长势头强劲,前三季度累计 13408 台、同比 + 115.42%,9 月单月增速更是达到 241.26%,实现爆发式增长。嘉兴、无锡、昆明同样保持高增,前三季度同比分别上涨 153.86%、54.91%、26.19%。
部分城市承压,郑州、南京、合肥、杭州、温州前三季度销量同比分别下滑 31.95%、22.85%、22.84%、21.24%、19.26%。9 月销量 TOP10 城市合计贡献当月 54.0% 的销量,其中西安 4020 台、深圳 3641 台,两市合计 7661 台,是核心城市增量来源。
动力规格分为纯电与 1.5L 增程两条路线,2026 年 9 月 0.0L 纯电车型销量 27500 台,占当月 69.36%,同比下滑 34.21%;1.5L 增程车型销量 12200 台,占比 30.64%,为新增品类,对应澎程 N70、N90。
前三季度纯电累计 275000 台,占总量 95.75%,1.5L 增程累计 12200 台,占比 4.25%。变速器层面全系统一采用 1AT 规格,9 月销量 39700 台,同比下降 5.14%,前三季度累计 287200 台,同比增长 7.88%,1AT 是品牌唯一配套变速器。
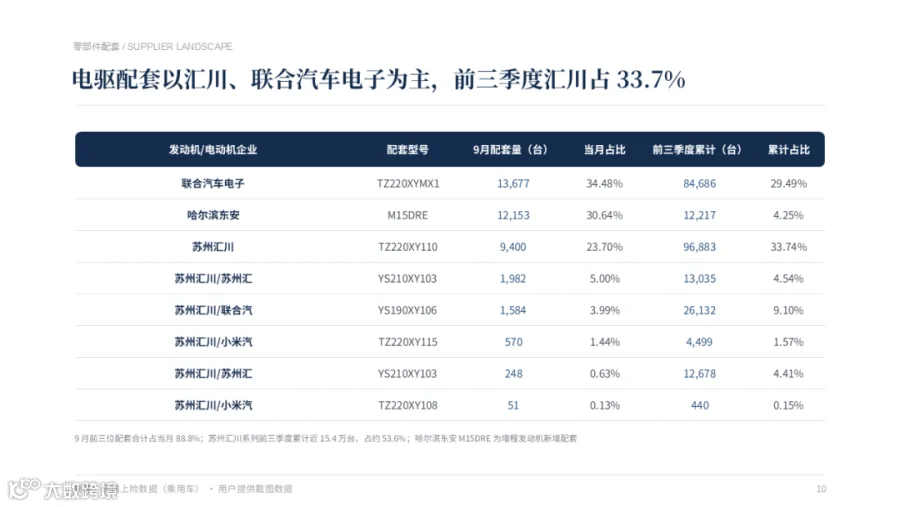
电驱配套以苏州汇川、联合汽车电子为核心,前三季度苏州汇川系列累计配套近 15.4 万台,占比约 53.6%,其中苏州汇川 TZ220XY110 型号累计 96883 台,占 33.74%;联合汽车电子 TZ220XYMX1 累计 84686 台,占 29.49%。
9 月单月,联合汽车电子配套 13677 台,当月占比 34.48%,哈尔滨东安 M15DRE 增程发动机配套 12153 台,占 30.64%,苏州汇川 TZ220XY110 配套 9400 台,占 23.70%,前三家合计占当月 88.8%。其余配套型号由汇川与多方联合供应,形成补充配套矩阵,哈尔滨东安 M15DRE 为增程车型新增配套资源。
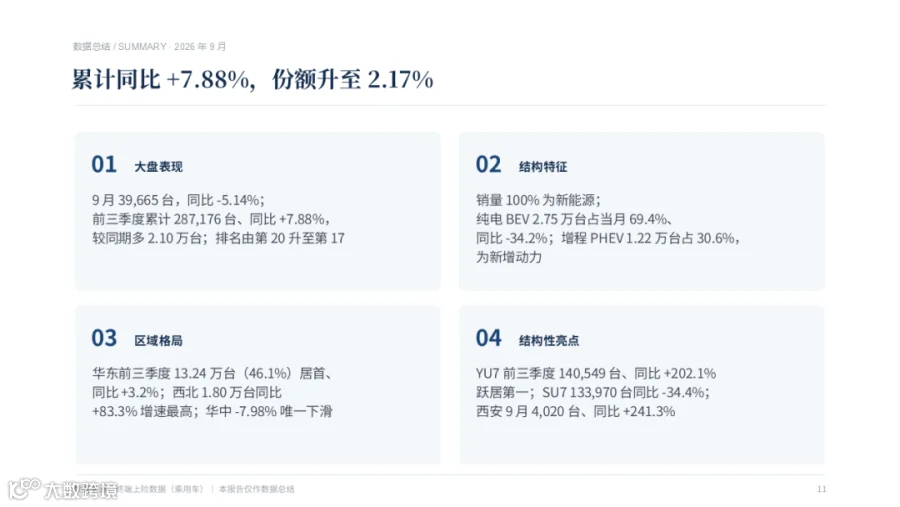
2026 年 9 月小米汽车交付 39665 台,同比下滑 5.14%;前三季度累计 287176 台,同比增长 7.88%,较去年同期多出 2.10 万台,市场份额提升至 2.17%,行业排名由第 20 位上升至第 17 位。
品牌全系均为新能源产品,9 月纯电 BEV 销量 2.75 万台,占当月 69.4%,同比下降 34.2%;新增增程 PHEV 销量 1.22 万台,占比 30.6%,成为全新增长曲线。
区域上,华东前三季度累计 13.24 万台,占品牌总量 46.1%,同比增长 3.2%,是核心基本盘;西北市场增速领跑,前三季度 1.80 万台,同比大涨 83.3%,华中是唯一累计同比下滑区域,降幅 7.98%。
车型格局迎来切换,YU7 前三季度累计 140549 台,同比大增 202.1%,销量反超 SU7 跃居全系首位,SU7 前三季度累计 133970 台,同比下滑 34.4%;城市端亮点突出,西安 9 月单月销量 4020 台,同比暴涨 241.3%,增量爆发力突出。