
引言
2026年1月1日起,增值税法全面施行,建筑服务领域有几条旧政策被明确停止执行。其中有一条可能会引发争议的地方,就是甲供工程简易计税的过渡条款——政策中表述为"2026年1月1日前已适用简易计税方法的项目,继续按照原政策规定执行"。问题就出在"已适用"三个字怎么去理解,本文提供一套可对照的判断标准,帮你正确把握政策尺度。
1
停止执行的政策与延续下来的政策规定
停止执行的政策有两条:一是财税〔2016〕36号附件2里"一般纳税人为甲供工程提供的建筑服务,可以选择适用简易计税方法计税";二是财税〔2017〕58号里"建筑工程总承包单位为房屋建筑的地基与基础、主体结构提供工程服务,建设单位自行采购全部或部分钢材、混凝土、砌体材料、预制构件的,适用简易计税方法计税"。
即:2026年1月1日之后新发生的甲供工程、以及自产货物加建安等情形,不再自动享有简易计税的通道,一般要回到一般计税(建筑业通常9%)。但过渡条款留了一个口子——"已适用"的存量项目继续按原政策执行。所以真正要判断的,不是政策本身,而是你的项目算不算"已适用"。
2
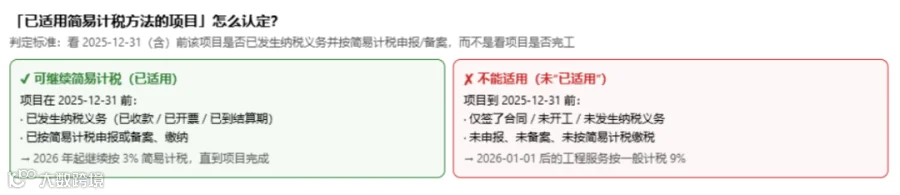
关键不在于"完工",而在"纳税义务时间"
3
一张图看懂三种情形


案例
案例一:某公司2025年10月签下甲供工程合同,2025年11月开工,当月已按简易计税申报过、也开过票。这个项目属于"已适用",2026年继续按3%简易计税,直到项目收尾。
案例二:某公司2025年12月28日刚签合同,2026年3月才动工,之前没有任何收款、开票和申报记录。这个项目不构成"已适用",2026年后的建筑服务要改按一般计税处理。哪怕合同是2025年签的,也不改变结论。
所以决定归属的不是合同日期,更不是完工进度,而是2025年底前纳税义务是否真正发生、简易计税是否真正落过地。