大数跨境

华曙高科:3D打印机卖到产能满载,净利率只剩2.47%(诸葛诊断26)

华曙高科:3D打印机卖到产能满载,净利率只剩2.47%(诸葛诊断26) 诸葛定位研究院
2026-10-31
5
导读:2026 年上半年营收 3.41 亿、同比 +42.27%,归母净利 843 万,净利率 2.47%,扣非后只剩 1.08%。产能利用率 109.26%,在手订单 6.22 亿元。
本文是一份完整战略诊断报告的精读版,约 4300 字。完整报告 19 页 PDF、6 个分析章节、20 余张数据表,加我微信即可领取(二维码见文末)。
2026 年上半年,华曙高科营业收入 3.41 亿元,同比增长 42.27%。
归母净利润 843 万元。净利率 2.47%。扣掉非经常性损益,只剩 366 万元,净利率 1.08%。
同期经营活动现金流净额 −7,902 万元。
收入在涨,利润在薄,现金在往外走。产能利用率 109.26%,总部基地基本饱和,在手订单 6.22 亿元。
它不缺订单。它缺的是把订单变成利润的那一层。
一、先把四年的账摆在一起
2023 年,营收 6.06 亿元,归母净利 1.31 亿元,毛利率 50.72%。
2024 年,营收 4.92 亿元,同比 −18.82%,归母净利 6,700 万元,毛利率 47.45%。
2025 年,营收 7.15 亿元,同比 +45.43%,归母净利 6,900 万元,毛利率 43.48%。
2026 年上半年,营收 3.41 亿元,归母净利 843 万元,毛利率 42.27%。
四个数字排在一起,有一条线很清楚:毛利率四年掉了 8.45 个百分点,一年下一个台阶,没有一年止住。
还有一组对照更直接。2025 年的营收 7.15 亿元已经超过 2023 年的 6.06 亿元,但那一年的归母净利是 6,900 万元,只有 2023 年 1.31 亿元的一半多。2026 年上半年更极端:营收同比涨了四成,归母净利只有 843 万元。
规模回到并超过了 2023 年,赚钱能力只剩当年的四成。
现金流那一栏也不好看:2023 年 −0.16 亿元,2024 年 +0.33 亿元,2025 年 +0.78 亿元,2026 年上半年 −0.79 亿元。
它赚钱的年份,靠的是少垫钱,不是多赚钱。
这不是周期。2024 年那次 −18.82% 是周期,2025 年反弹回来就是证明。这一次是价格:它用毛利换来了增长。
二、它不缺订单,缺的是把订单变成利润的那一层
先说清楚这门生意的形状:它卖的是资本品。一单一议,卖一台是一台,客户扩产再招标。一次成交带来一次收入,不留持续现金流。
所以营收涨 42% 的时候,经营现金流是 −7,902 万元——备货、垫资、应收账款,全压在设备这一端。
再看收入结构。2026 年上半年,设备及辅机配件占 79.64%,粉末材料 11.28%,打印服务 5.30%,其他 3.78%。
而 2025 年那四个产品线的毛利率是这样的:设备 42.62%,材料 52.33%,售后 63.66%,服务 38.6%。
最赚钱的两条线,是占比最小的两条。
把 2025 年的收入换算成毛利,结构问题更刺眼:设备贡献毛利约 2.36 亿元、占 76.1%;材料贡献约 0.32 亿元、占 10.2%。
七成七的收入带来七成六的毛利。设备这条线的毛利贡献几乎等于它的收入占比,没有任何杠杆。而材料只用 8.43% 的收入就拿到 10.2% 的毛利,是唯一一条收入小、毛利大的线。
诸葛诊断:它不是卖不动,是卖一台赚得太少。设备这条线已经顶到产能上限,毛利率还在往下走——在这个通道里,卖得越多,垫进去的研发、产能、应收越多,回来的一次性收入越薄。
毛利率四年掉 8.45 个点,最赚钱的两条线只占一成多
三、一门好生意,被做成了两半
同一个行业、同一年,两个玩家的账可以摆在一起看。
2025 年,华曙营收 7.15 亿元,归母净利 6,900 万元,同比 +2.68%;铂力特营收 18.52 亿元,归母净利 2.04 亿元,同比 +95.14%。
一个增收增利,一个增收不增利。看上去结论很简单:卖零件的赚钱,卖设备的不赚钱。
但 2026 年上半年,铂力特的归母净利也掉了 32.99%,扣非掉了 62.72%,经营现金流 −1.74 亿元。
所以「卖零件就一定赚钱」是错的。卖零件能带来复购,同样逃不过价格战与垫资。
差别在另一层:收入跟着什么走。
卖零件的,收入随客户的产量走——客户扩产,它自动扩。卖设备的,收入随客户的资本开支走——客户不扩产,它就没有下一单。
客户的资本开支可以推迟一年,客户的产量推迟不了。
华曙 79.64% 的收入,跟着的是后者。
而装备行业有个通病,判断标准只有一条:装机之后,有没有一个产品是按年收钱的。
有,装机就是资产。没有,装机就只是一串发货记录。
华曙的装机一百多台是真的,但按年收钱的产品只有粉末材料一项、且只占收入的一成出头——所以这批装机到今天还是一串记录。
四、它最大的客户群,正是它最想成为的那种公司
华曙在工业级设备里属于第一梯队,尤其在高分子这一条线上,装机量在国内是最多的。
它的手板客户名单是这样的:深圳未来工场近 20 台,年产能超 3,000 万件、服务约 20 万家客户;上海优联智造 19 台;深圳嘉立创 16 台;贵州森远 11 台,最快 24 小时交付;江阴迅捷三维 10 台;佛山汇联智通 10 台。
这六家加起来八十多台,全都是拿它的机器去接别人的零件订单的公司。
换句话说:它最大的客户群,正是它最想成为的那种公司。
所以它要自建服务平台做零件代工,第一批对手不是铂力特,是这六家。每多做一单零件,就等于从这六家的碗里夹一口。
这是结构性障碍,靠决心解决不了。
这里还有一个反证,很能说明问题。
如果客户真的换不掉它,两条线应该同时出现:材料收入跟着装机量走高,服务收入占比走高。
实际是:材料占比从 8.43% 升到 11.28%,两年多长了不到三个点;服务占比从 11.73% 降到 5.30%,退了一半。
装机一百多台,材料只涨了不到三个点,服务还退了一半。这不是市场不给,是它没把装机当成客户名单来经营。
五、一台设备要过四道签字,它只说服了其中一个人
工业级 3D 打印设备进厂,不是一个人点头就能成交。四道签字,四个人看四件事。
厂长或事业部总经理签的是投资决策:这笔钱几年回本、单件成本降到多少、产能会空转几个月。华曙给的是设备参数、成型尺寸、激光数量——缺一张「三年现金流」的过会纸。
工艺总师或研发签的是技术方案:这个件打不打得出来、性能达不达标。这一本华曙算得最清,20 年 SLS 积累、484 项专利、29 项标准,都是硬东西。
质量或适航体系签的是验证报告:换设备要不要重新认证。这一票能否决,而华曙几乎没讲。
采购签的是议价结论:比价、付款、备件、二手残值。华曙给的是价格与交期,没有总成本。
四个人里,它的话术全对着第二个人说。 工艺总师听得懂、也认可,但他不签投资决策,也不签验证报告。
再看客户换掉它要重做什么。至少四件事:材料工艺窗口重调、零件性能复测、体系与过程认证、产线节拍重排。这四件加起来是几个月到一年多的停工与验证成本。
谁能让客户少重做几件,客户才换不掉谁。 而华曙现在只帮客户解决第一件。
所以它在客户心里停在了第三个层级:会做、做得多、攒下了家底——但还没到「离不开」。
判据只有一句:客户不为参数付钱,为「让自己那一笔签字敢签」付钱。 厂长要回本账,质量要验证包,设备部要验收单,采购要总成本——四张纸,它今天只给得出一张半。
诸葛诊断:它把力气全花在客户最后才听的那一段上。这不是东西不好,是没说到签字的那一刻。
四道签字,四张纸,它只给得出一张半
六、29.4 亿元投下去,账接不住
2026 年 10 月 8 日,华曙的定增方案从 39.10 亿元下调到 29.40 亿元。
下调的地方很有意思:设备产能 10.75 亿元一分没减,综合服务平台从 23.56 亿元砍到 15.13 亿元,砍掉 8.43 亿元。
公司自己测算,项目建成后五年内年均新增折旧摊销 1.93 亿元,对净利率的影响是 −3.38 个百分点。
以 2.47% 的净利率,去接 −3.38 个点,接不住。
先排掉两个常见解释,剩下的那个才站得住。
一说「这是行业普遍现象」。部分对。2026 年上半年铂力特归母净利也掉了 32.99%。但同样环境下,铂力特净利率 6.64%、华曙 2.47%,差 4.17 个百分点。行业能解释「都在下降」,解释不了「差 4 个点」。
二说「赚得少是因为研发投得多」。华曙研发占营收 20.38%,铂力特 17.66%,差 2.72 个百分点。这 2.72 个点解释不了 4.17 个点的差距——而且就算把研发降到对手水平,它的净利率也只到 5.19%,仍低于对手。
两个解释排掉之后,剩下的原因只有一个:收入结构。设备占近八成,一次性确认,不随时间复利。
七、为什么它一直在卖机器
这不是判断失误,是机制决定的。三件事。
第一,考核按台数与收入走。设备一次性确认收入、当年见效、当年拿提成;材料按公斤卖、服务按项目结,见效慢、单笔小。销售提成如果不把材料与服务算进去,没人会去推。
第二,产能优先给设备。产能 109% 满载的时候,一条产线是让给客户订单,还是留给自己做服务?答案只会是客户订单。服务在自己厂里排不上队——这不是战略不重视,是排产表上排不上。
第三,服务与客户抢单。它最大的高分子客户群就是手板服务商,一百多台装机。公司自己做大服务,等于跟这批人抢生意。
还有一个隐性代价:能力强的人会往见效快的地方走。 设备线当年确认收入、当年拿提成;材料线按公斤卖、见效慢。在这种考核下,最懂工艺的人被派去卖机器,而不是去把手板客户的耗粉量做成年度合约。
对照一下铂力特为什么没掉到这个水平:它 58.80% 的收入来自定制化产品及技术服务,那门生意的考核按订单交付算,产能优先给自己的零件订单,不存在排产表上排不上的问题。
它的机制和战略是同向的;华曙的机制和战略是反向的。
而三件事的根,都在 2023 年那个选择上:上市、走设备规模化路线。那是当时最合理的路径——行业在扩、设备毛利 50%、资本市场认规模。代价是收入结构被设备锁定、产能被订单锁定,转身的空间越来越小。
这个选择不能算错,只是它的有效期到了。
八、方向:设备当入口,材料收利润
方向可以收成一句:不是把产能再放大,是把每一台机器后面的钱收上来。
落到路上,是「设备当入口、材料收利润、产线包收口」。继续扩设备产能这条守住但不加码,自建服务平台这条不做——产能 109% 满载,抢了也排不上队,还要跟客户打对台。收缩到航空航天大件也不做,那是正面撞一个深耕十几年的对手。
为什么材料这条值得押,有一笔账可以算清楚:每多 1 亿元材料收入,按 52.33% 的毛利算,贡献毛利 5,233 万元。这相当于 2025 年全年归母净利的 76%,相当于 2026 年上半年归母净利的 6.2 倍,而在营收表上只占 2025 年营收的 14%。
同一笔钱,营收表上 14%,利润表上 76%。 这就是为什么该看材料占比,不看营收增速。
顺序也就定了:第一年做材料,第二年做产线包,第三年才谈扩产。材料先把毛利垫起来,再上折旧。反过来先扩产,等于在毛利率下行的通道里加固定成本。
资源不用另找,改投向就行。定增里被砍掉的 8.43 亿元服务平台预算,转投粉末产线与后处理能力,正好对上这条路。材料只占一成出头,不是客户不买,是牌号和产能没铺到位——把常用几个牌号做齐、交付压到一周内,比再建一个服务平台有用得多。
而第一个动作不是战略发布,是改一张考核表:把材料收入、年度框架合约数、单台耗粉量写进销售提成。
这张表不改,后面三个阶段全是文件。而它不需要投资、不需要审批,只需要董事会一次会。
头三个月只做四件事,都不用花钱:材料收入从设备合同里拆出来单列;定出三个主力牌号的年度框架价;手板前十客户的耗粉量按季度建台账;服务团队的考核从「接单量」改成「客户续签」。
这条路最大的阻力不在客户,在内部。 今天卖一台机器顺带卖两吨粉,是最省事的卖法;拆开之后,设备少了一个赠品、材料多了一张考核表,两个销售的算盘同时被拨动。
所以顺序不是先发战略,是先改提成——提成改了,人自己会算账。
诸葛诊断:它不缺技术、不缺订单、不缺装机,缺一条跟着客户产量走的收入。今天近八成的收入是一次性的,这就是它只赚这么点儿的全部原因。不是费用管不好,也不是研发投太多,是收钱的方式决定了利润的形状。
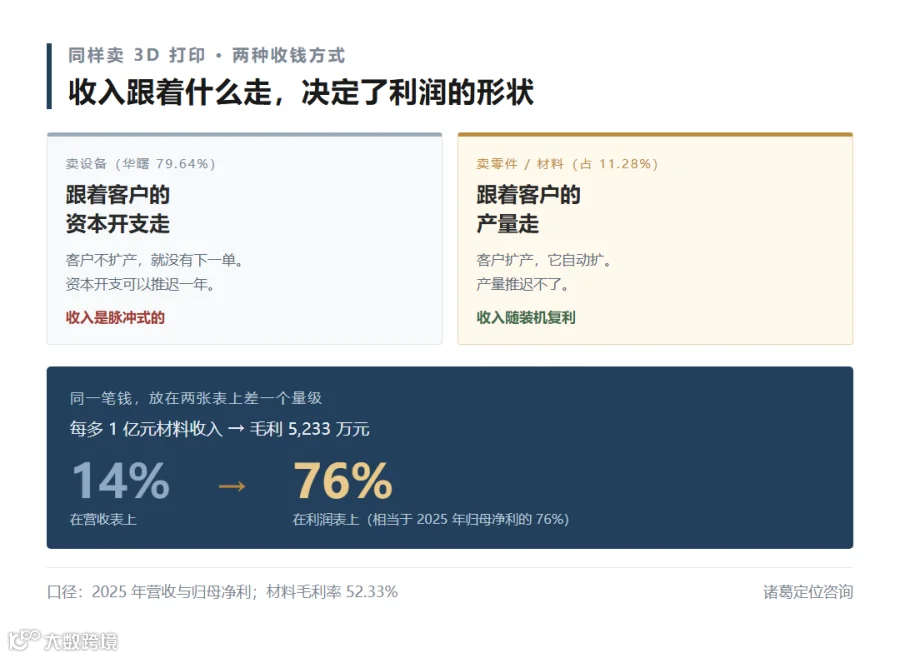
同一笔钱:营收表上 14%,利润表上 76%
最后,说回一个更根本的问题。
判断一家装备企业有没有做完自己的生意,有一个很土的问题:装机之后,有没有一个产品是按年收钱的。
有,装机就是资产,年年生息。没有,装机就只是一串发货记录,卖完就归零。
华曙高科把设备卖到了产能满载、卖到了国内第一梯队,这件事它做成了。但按年收钱的那一块,只占一成出头。
方向没有选错,生意只做了一半。
领取完整报告
想要这份完整的战略诊断报告?扫码加我微信
长按识别二维码,加我微信
加微信后回复「华曙高科报告」即可领取完整版。添加时请备注「企业名称 + 您的姓名 + 您的职务」,方便我提前了解你的行业,沟通效率更高。
完整报告包含:19 页 PDF、六个分析章节(企业画像与商业模式解构、行业趋势、竞争格局、客户认知与身份、自身条件与能力评估、核心问题与战略方向)、20 余张数据表。里面有四年毛利率与现金流的完整对照、四条产品线的毛利贡献拆解、与铂力特的逐项对账、四道签字与三本账的拆法、五个方向(A 到 E)的逐条过筛,以及一条路的三个阶段与三个证伪信号。
关于作者
刘亮,诸葛定位咨询 创始人,企业增长战略专家,高级职称、《点燃市场》作者、2024 湖南十大品牌人物、湖南大学 / 湖南师范大学硕士研究生导师、中南大学品牌研究院专家、工信部名师优课专家,资深的战略定位、战略解码和品牌营销咨询实战专家。
这份报告由我与诸葛战略智能体共同完成。加我微信时,也欢迎顺便聊聊你自己企业的增长问题。
「诸葛刘亮聊战略」视频号 / 抖音号 每日更新,聊湖南产业、聊商业热点、聊企业的增长机会,欢迎关注。
免责声明
本文为「诸葛定位咨询」基于湖南华曙高科技股份有限公司(688433.SH)公开披露的定期报告、公司公告、监管公开文件及公开媒体报道,作出的独立战略分析。未进入企业内部调研,未获取任何未公开信息。文中数据均来源于公开渠道,如与公司正式披露信息存在出入,以公司披露为准。文中涉及的行业规模、结构占比、增速等为第三方研究或作者测算口径,非公司披露数据。
全文版权归「诸葛定位咨询」所有,欢迎转发,转载请注明出处。

【声明】内容源于网络
0
0
诸葛定位研究院
内容 52
粉丝 0
诸葛定位研究院
总阅读1.4k
粉丝0
内容52