

8月25日,合肥中院裁定,启动富煌钢构(002743.SZ)预重整,清算组当临时管理人。这家安徽老牌上市公司,有建筑工程施工总承包特级资质,承建过北京环球影城,拿过三十多项鲁班奖,现在站到了破产与重生的路口。更扎心的是,把它推上去的,是一笔620.10万元运输费。
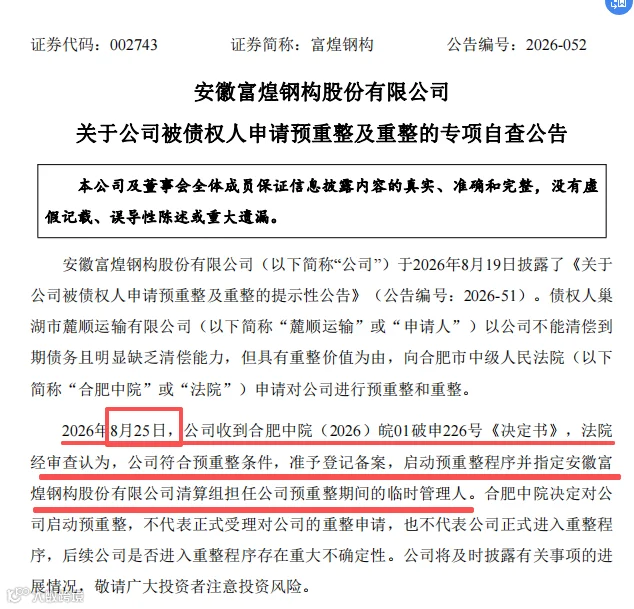
620万拿不出,债主就开在富煌商场里
讨债的麓顺运输,注册地址是巢湖市黄麓镇左岸春晓小区富煌商业广场S301-2号。黄麓镇是富煌老家,商业广场是富煌系物业。一家开在富煌商场里的运输公司,给富煌拉了几年货,最后把富煌告了。中间什么关系,外人说不清。但620万,富煌拿不出来。
从乡镇小厂到57亿,再到2.27亿
富煌前身是1987年巢湖一家乡镇菱镁制品厂,资产不到2万,负债274万,眼看要倒。1992年,区经委干部杨俊斌辞职下海,接了下来。1997年抓住开发区建设潮,做成安徽第一家钢结构专业厂。2008年汶川地震,他带队两个月建了11所学校。2015年深交所上市。2021年营收57.37亿,同比增40%,归母净利1.66亿,刷新上市纪录。北京环球影城、瑞典体育馆、三十多项鲁班奖、首批国家装配式建筑产业基地,牌子都拿得出手。
转折来得快。2025年营收掉到19.16亿,少了一半多;归母净利从赚5137万变成亏8.89亿。2026上半年营收只剩2.27亿,净亏3.86亿,毛利率-37.27%。干一单,亏一单。
真正窟窿:10.77亿工程款和59亿应收
富煌的窟窿,和多数建企一样:活干完了,钱收不回来。2021年接江苏德龙镍业溧阳项目,总投资两百多亿,2023年6月完工。该付17.8亿,到账7.03亿,还差10.77亿。溧阳国资拿下项目公司控股权后,回款基本停了,官司还在打。
行业也在收缩。2025年全国钢结构产量同比下降超30%,订单少、同行卷、利润薄。工程行业还得垫资干活,甲方一拖,现金流就断。加上前几年跨界收购失利、信披不规范被立案调查,融资渠道越收越紧。短短两个月,逾期借款和商票从3.29亿飙到6.49亿,现在滚到8.38亿,商票占近九成。2025年计提减值6.01亿。到年底,应收账款和合同资产合计59.21亿,是当年营收三倍。收不回来,等于白干三年。
466家债主排队,预重整只是缓冲期
2026年9月25日债权申报截止,9月29日临时管理人公开招募重整投资人,同月股票更名ST富煌。10月15日,466家债权人开会,表决设债权人代表会,421家同意,占九成。截至申报期满,无财产担保债权约30亿,公司全部家当不到20亿。
预重整不是终点,只是一段缓冲期。顺利的话,法院正式受理重整,公司会被实施退市风险警示;不顺利,直接破产清算,股票面临终止上市。去年底归母净资产23.66亿,账面上还没到资不抵债。钢结构产能还在,国家级企业技术中心还在,手头还有存量合同。
活下来,就看三件事
能不能找到有实力的投资人,真金白银注进来。 那59亿应收,能不能收回一部分。 核心团队和存量业务,能不能稳住。 这三件事,缺一件都难受。
现金流才是命,资质救不了
富煌不是一家企业的事。往上看,它被德龙和溧阳国资欠着10.77亿,是收不到钱的;往下看,它被麓顺用620万告了,是付不出钱的。同一家公司,两个身份。总包在中间,一头连甲方,一头连分包、材料商、劳务队。上游一慢,下游就断。
上行周期,大家追订单、追规模,营收好看,应收也涨。周期一掉头,垫资干出去的活收不回来,商票兑不了,资金链一下就绷紧。富煌走到今天,不是哪一笔账没要回来,是长期用规模换时间。资质救不了命。特级资质、三十多项鲁班奖,证明你会干活,不证明你能收到钱。
从负债274万的乡镇小厂,到57亿营收的排头兵,富煌走了34年。从57亿回落到2.27亿,只用了4年。公司不一定消失,有资质、有鲁班奖、有一批还能干的活,重整成了,可能换个样子活下来。但那些等着回款的分包商、材料商、运输公司,可能等不了那么久。
素材来源:资产价值研究、深圳证券交易所

扫二维码报名咨询,请备注:运河领航者+姓名
报名咨询,长按识别二维码
李老师13911445864同微信