——麦肯锡《数字化全球》(2016)
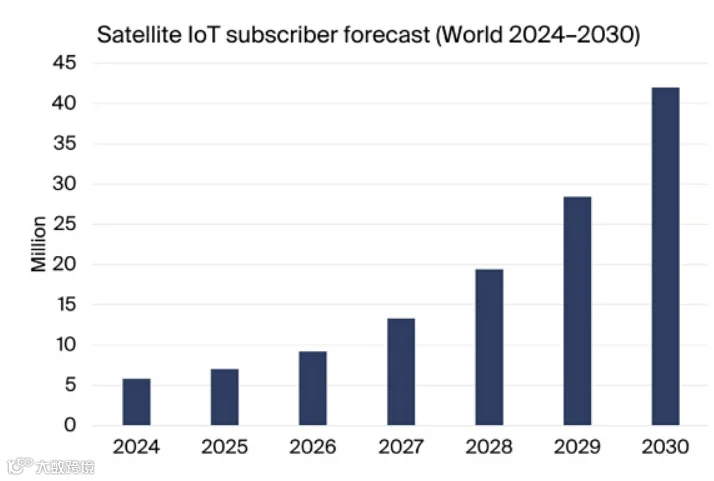
Berg Insight数据显示,2025年全球卫星物联网连接数突破700万,预计2030年将达到4200万。该增长源于行业向混合连接架构转型的整体趋势,卫星网络正越来越多地采用地面物联网中已经成熟的蜂窝、LoRa以及蓝牙技术。
卫星物联网正在转变传统定位:以往它是专用通信方案,需要专用终端与私有技术。随着标准与设备生态逐步融合,卫星覆盖越来越被视作地面物联网的延伸,而非完全独立的通信层。
这一转型,构成了Berg Insight卫星物联网最新预测的核心背景。机构测算,2025年全球卫星物联网连接数突破700万,复合年均增长率预计为43.1%,2030年将增至4200万。
一
市场突破老牌卫星运营商格局
当前市场仍由老牌卫星服务商主导。Berg Insight将铱星(Iridium)、ORBCOMM、Viasat/Inmarsat、Globalstar列为头部卫星物联网网络运营商。铱星本年度在网用户基数增长6%,用户规模达到210万;截至2025年末,ORBCOMM依托自有网络及 Viasat网络,合计拥有约95万卫星物联网用户;Globalstar披露的用户规模为54万。
但市场竞争格局正走向多元。Berg Insight的研究覆盖44家卫星物联网运营商,其中二十余家为新兴入局主体,包括AST SpaceMobile、吉利时空道宇(Geespace)、Hubble Network、Kinéis、Lynk、Myriota、OQ Technology、Plan-S、Sateliot、Skylo、Starlink,不少企业依托低轨卫星架构开展业务。
差异并不仅仅在于新增星座。越来越多卫星网络采用地面设备生态成熟的无线技术。Berg Insight指出,多家运营商选用3GPP 4G、5G技术组网,还有一部分基于LoRa技术组网;Hubble Network则另辟蹊径,支持蓝牙设备直连卫星通信。
二
混合连接,正成为行业核心主线
这种技术融合,让本轮卫星物联网扩张和市场早期阶段有了本质区别。以往,新增卫星覆盖往往意味着要配套独立的射频模块、天线以及通信服务。基于标准的非地面网络(NTN),以及其他复用成熟地面技术的方案,有望打破这种割裂状态。
这一点对设备原厂(OEM)有重要现实意义。如果地面与卫星连接能够越来越多地共用终端硬件、标准或连接管理基础设施,厂商就有机会实现偏远区域覆盖,不必维护完全独立的卫星专用产品线。这并不意味着天线、供电、认证以及网络集成等相关要求会消失,但会改变物联网架构中复杂度的分布重心。
近期的落地部署和合作案例,印证了这一趋势。移动物联网服务商联合卫星运营商,已经把NBIoT延伸到低轨卫星覆盖;还有部分项目在同一个终端架构中集成地面蜂窝、卫星、WiFi等多种通信。
对于连接服务商与移动虚拟网络运营商(MVNO)而言,这一变化也让卫星通信从一项独立的专业化服务,转变为现有物联网业务组合的延伸。Berg Insight特别提到Skylo在该领域表现活跃,合作的运营商与连接服务商包括德国电信、Verizon、西班牙电信(Telefónica)、Orange、沃达丰(Vodafone)、KPN、Tele2、Soracom、floLIVE、emnify、BICS。其他积极与移动运营商、MVNO开展合作的卫星服务商还有 AST SpaceMobile、铱星(Iridium)、OQ Technology、Sateliot、Starlink、Terrestar、Viasat。
三
覆盖能力仍是核心驱动力
其底层商业逻辑,依旧围绕地理覆盖问题。Berg Insight指出,地面通信服务仅能覆盖地球表面约10%的区域。因此卫星通信可服务于不便铺设传统网络基础设施的场景,包括海上作业、偏远农业区、能源设施、建筑工地、交通干线。
资产追踪业务与该模式高度契合,联网资产会在地面覆盖区和偏远区域之间来回穿梭。在这类部署场景中,新架构的核心并非用卫星替代蜂窝或低功耗广域网(LPWAN),而是在首选地面网络失联时,保障连接不中断。
因此,4200万连接数的预测,代表的不只是小众通信赛道的快速增长。它意味着卫星正逐步融入更广阔的物联网连接生态。倘若这一融合趋势延续,企业的核心关注点或将从“地面网络还是卫星”,转变为终端、连接平台与运营商如何在同一部署中高效统筹两类连接。



诚邀加入

我们的资料以英文为主,
为了翻译出来的资料更为精准,
现诚邀专业英语能力较强的小伙伴加入我们,
我们能够给予一定的奖励,
有兴趣的小伙伴可以后台私信我们。

-------------敬请期待-------------
每周《全球物联网卡》伴您速读行业新资讯