从工博会的时间线反推到机器人大会,再到世界人工智能大会,甚至今年早些时候,展会的议程设置折射出强烈的产业转向信号。
日前,智能网围绕产业方向判断,采访了中科慧灵、越疆机器人、千寻智能和星源智4家企业,得到了三种不同的落地方向。尽管技术路线和商业模式差异显著,但4家企业的落点指向同一个判断:具身智能真正缺少的不是更先进的算法或更灵活的本体,而是把技术能力翻译成场景语言的中间环节。
有,但不够好
中科慧灵在采访中给出的判断最为系统,且最为直接。他们认为,“当前最缺的不是某一个单点角色,而是能够把‘技术能力’和‘场景需求’真正连接起来的中间生态位。”在中科慧灵看来,“从‘看起来有潜力’到‘真正能交付’,中间还需要大量工程化转译工作。比如一个工业或商业场景,需要拆解哪些任务适合机器人做,哪些环节需要改造,ROI如何测算,机器人如何部署,现场人员如何协同,后续运维如何保障。”
据此,中科慧灵列举了五类关键生态位——场景解决方案商、行业数据合作方、系统集成商、运维服务商和标准制定者,认为它们能够帮助机器人企业更快理解场景,也帮助客户更低成本地使用机器人。
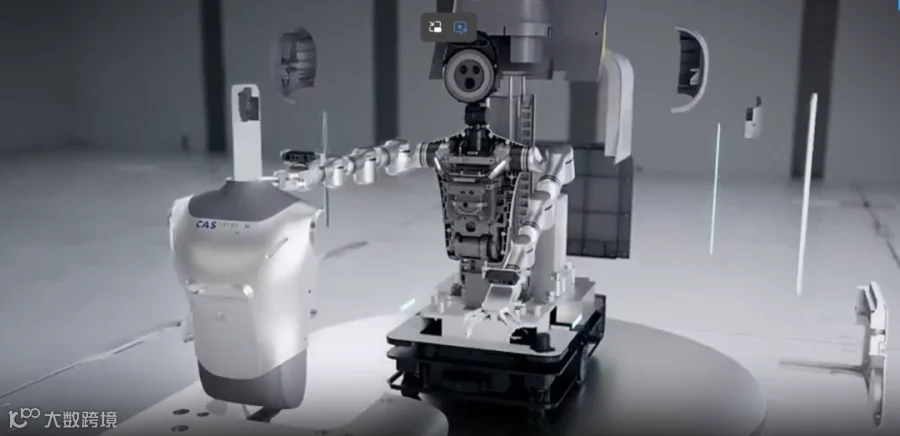
今年10月16日,信通院发布《具身智能发展报告(2026年)》。报告从产业分工视角给出了量化佐证。截至2026年10月8日,国内具身智能相关企业达405家,其中上游180家、中游257家、下游212家,47.2%的企业同时覆盖两个及以上产业链环节。接近半数企业跨环节布局,表面看是“全栈”趋势,实质暴露的恰恰是中间层尚未独立化——企业不得不自己覆盖从算法到部署的全链条,因为没有一个成熟的中间层可以承接工程化转译。
换言之,中间生态位并非不存在,而是以碎片化、非标准化的形态散落在各家企业的内部团队里。如报告所述,它还没有像一个独立产业部门那样,拥有自己的定价机制、交付标准和人才体系。这正是“缺口”的真正含义——环节虽有尚未独立成型。
联盟、基础设施与范本
围绕如何填补这一缺口,受访企业给出了三种截然不同的架构选择,每一种背后都隐含着对产业利润分配的不同预判。
越疆机器人
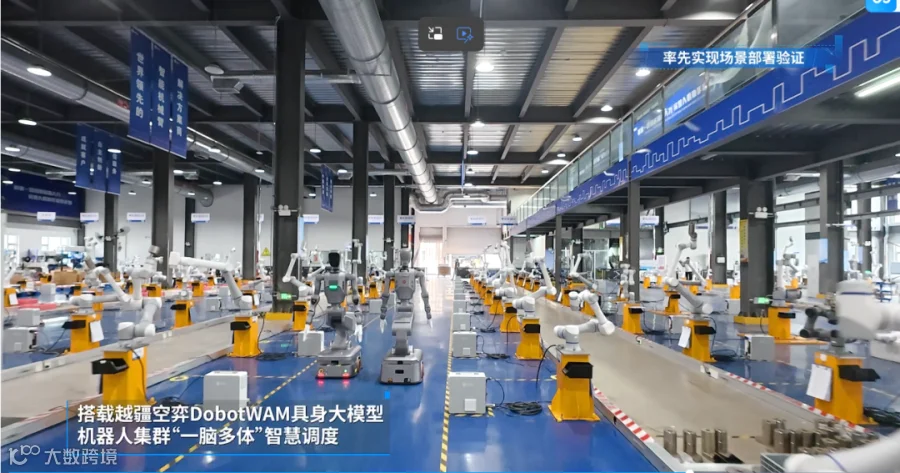
越疆机器人选择的是生态联盟路径。今年上半年,越疆在广东省具身智能训练场启动具身智能生态联盟,来自广汽传祺、美的集团、九牧集团、蓝月亮等数十家行业龙头客户,以及超200位嘉宾参与。越疆直言,“具身智能不是一家企业能独立完成的命题,需要技术商、集成商、终端用户、科研机构在真实场景中反复打磨。”越疆的策略是将训练场作为枢纽节点,把客户、集成商、院校拉入同一个物理空间,用场景驱动的需求共创来替代传统的上下游买卖关系。
星源智
星源智走的是另一条路——成为基础设施。创始人兼CEO刘东的定位更为精准,“我们是纯粹的‘机器人大脑’公司。我们坚持不做机器人本体,是所有机器人主机厂的基础设施提供商。我们可以与所有机器人厂商合作,而不与任何人竞争。”
星源智的逻辑是,如果中间层无法独立成形,那就把自己嵌入所有人的技术栈,用基础设施的不可替代性来获取利润分配中的结构性位置,本质上是对中间层缺口的另一种回应。

千寻智能
千寻智能则选择了一条看似最“重”的路径,用全栈自研能力直接产出可复制的商业化范本。其自研VLA具身大模型Spirit v1.5性能超越π0.5,千寻自定位为“以全栈技术+快速迭代+真实落地的行业差异化路径,打破了行业‘重演示、轻落地’的普遍痛点,为具身智能行业提供了可复制的技术研发与商业化范本”。
换言之,千寻选择“自己做范本”,试图通过自身在模型、硬件和数据闭环上的三位一体能力,直接输出一套可被其他企业参照的工程化模板。这同样是在回应中间生态位的缺口,只是回应方式是把翻译能力内化为自身能力,再外溢为行业参照系。

被低估的真正壁垒
这些选择暗藏着一个共同认知:真正的壁垒不在算法层面,而在工程化转译层面。
中科慧灵对此有清醒判断,“当前最关键的问题是,如何让高层语义理解、任务规划和底层运动控制之间形成稳定闭环。任何一环断裂,都会影响最终交付。”这一判断在行业层面得到广泛印证。产业价值重心正从单纯硬件性能,逐步迁移至“场景数据—训练迭代—部署运营”的闭环能力,云、算、存、开放平台与工具链正在降低研发门槛、提升复用效率,推动产业链从单项目交付走向可复制的产品化交付。工博会上也有相似的观点认为:“具身智能真正的门槛不在单台设备有多‘聪明’,而在‘当几十上百台机器人同时进厂,能不能像一支队伍一样协同、决策、补位’”。
节卡机器人副总裁常莉在工博会期间提出了一个更直接的判断——“不看展台,看产线。”她认为,从Demo进入场景,关键不只是机器人能完成某个动作,而是能不能形成作业闭环。
这些判断指向同一个事实,从“模型能跑”到“产线能干”之间,隔着一条比大多数人想象中更宽的工程化鸿沟。信通院报告中提到的一组数据更加冷峻——机器人在真实家庭环境中的任务成功率仅12%,远低于仿真环境的89.4%;截至2026年9月5日,真机操作榜最高成功率仅24.4%,人类专家为100%。单台轮臂或双足人形机器人年综合运维成本约50万至70万元,高于多数岗位人力成本。
这意味着,即便算法能力到位,部署、运维和持续迭代的总成本仍然可能压垮商业闭环。而控制这部分成本的,恰恰是中间生态位上的工程化转译能力——场景拆解、ROI测算、部署方案、运维保障——这些工作目前散落在各家企业的定制化项目里,无法标准化、无法复用、无法定价。
6S店模式与渠道生态的“早熟”
在整机出货量仍然很小、消费级市场尚未真正启动的阶段,机器人6S/7S/9S店已在多城落地。这种“后市场先于前市场”的现象,折射出产业对中间生态位的迫切需求。所谓机器人6S店,在传统汽车4S店“销售、零配件供应、售后服务、信息反馈”四大功能基础上,新增租赁服务和个性化定制两大模块,本质是覆盖机器人全生命周期的服务终端。7S店增加解决方案、展示与培训,9S店进一步拓展至孵化、研学等生态职能。这些门店是在替代中间生态位本应承担的工程化转译职能——场景定制、部署支持、运维保障。
它们的“早熟”恰恰反证了中间层缺口的紧迫性。当产业等不及中间层自然生长,渠道资本已经在用门店形态强行填补这一空白。

谁就定义利润分配
信通院报告预判,未来两至三年,具身智能行业将通过市场竞争完成首轮行业出清。这一时间窗口与中间生态位的成形节奏高度关联。当前,文中提到的三种路径选择,本质上是在押宝中间层的最终形态。
信通院报告指出,整机价格仅占全生命周期成本的40%至60%,剩余部分——部署、运维、迭代、场景适配——正是中间生态位的价值所在。谁能在出清窗口内率先标准化这部分“翻译”工作,形成可定价、可复用、可规模化的交付体系,谁就在产业链利润分配中占据结构性优势。这不是一个技术问题,而是一个产业组织问题。
中科慧灵在采访结尾的判断,或许最接近问题的本质。该企业认为,“未来真正有竞争力的公司,既要有核心技术和产品能力,也要有开放生态、场景共创和长期交付能力。”这句话的另一层含义是,只做技术或只做本体的企业,在出清之后可能发现自己的利润空间被中间层截走了大半——就像智能手机产业中,利润最丰厚的既不是芯片厂也不是整机厂,而是控制了应用生态和分发渠道的中间层。