搜索
首页
大数快讯
大数活动
服务超市
报告
跨企查
广告开户
APP
产业带
导航
知识体系
工具箱
产业园
更多
百科
找货源
跨境招聘
DeepSeek
首页
>
美的、海尔、格力三季报:谁更扛得住?
>
美的、海尔、格力三季报:谁更扛得住?
刘欣-卓越运营
2026-10-30
1
导读:顺风容易增长,逆风更见能力。
顺风容易增长,逆风更见能力。
10月29日晚,随着美的和
海尔
三季报披露,美的、海尔、格力三大家电巨头2026年的三季报,终于全部出来了。
我把三家企业的数据放在一起看了一下,有一个感受非常明显:今年的家电行业,确实不好做,而且
第三季度的压力比上半年更大。
以空调为例,前三季度中国家用空调销量同比下降8.4%,第三季度更是下降15.1%。
国内需求承压,以旧换新政策的拉动效应减弱,海外又面临汇率波动、贸易保护等不确定性,加上原材料价格上涨,整个行业的经营压力都不小。
但在这样的环境下,三家企业的经营表现,却出现了明显分化。
业绩分化:美的仍然保持双增长
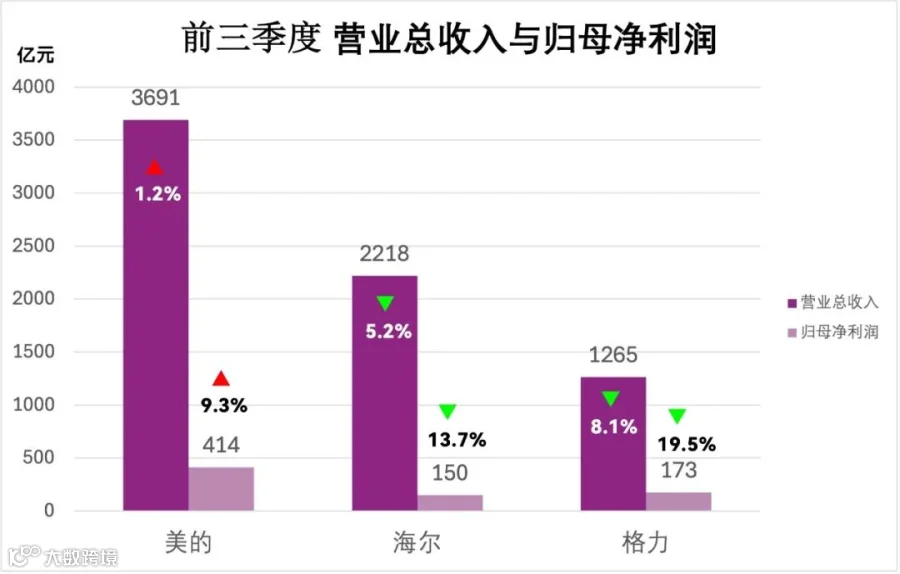
先看最核心的两个数据:营业总收入和归母净利润。
2026年前三季度,美的营业总收入3691亿元,同比增长1.2%;归母净利润414亿元,同比增长9.3%。
海尔营业总收入2218亿元,同比下降5.2%;归母净利润150亿元,同比下降13.7%。
格力营业总收入1265亿元,同比下降8.1%;归母净利润173亿元,同比下降19.5%。
三家放在一起,
美的仍然是唯一一家营业总收入和归母净利润双增长的企业。
如果单独看第三季度,差异更加明显。
美的第三季度归母净利润149亿元,同比增长25.9%;海尔47亿元,同比下降12.3%;格力40亿元,同比下降43.3%。
这说明,虽然三家企业都面临行业下行的压力,但美的的整体盈利表现相对更加突出。
当然,美的的增长也在放缓。前三季度营业总收入仅增长1.2%,明显低于上半年的3.5%。所以,不能简单地认为美的已经摆脱了行业下行的影响。
但我一直有一个观点:看一家企业的经营能力,不能只看行业高速增长的时候,它能够跑得多快,更要看行业下行的时候,它还能不能保持增长。
顺风的时候,很多问题容易被增长掩盖;逆风的时候,才真正考验一家企业的经营底盘。
利润变化:三家企业面临不同的挑战
为什么三家企业的利润表现差异这么大?
先看格力。
第三季度,格力归母净利润同比下降43.3%,降幅比较明显。
格力在三季报中解释,主要受到消费电器业务下滑、行业竞争加剧以及原材料价格上涨等因素影响。
格力一直坚持中高端定位,强调“卷品质不卷价格”。这种经营策略有其价值,格力长期保持较高的利润率,就是一个证明。
但当市场需求持续收缩、竞争对手不断争夺市场份额的时候,如何在品牌定位、市场规模和盈利能力之间找到新的平衡,已经成为格力需要面对的重要问题。
再看海尔。
海尔第三季度归母净利润同比下降12.3%,除了行业需求承压,还受到汇率波动和海外业务调整的影响。
其中,汇兑损益同比带来的不利影响接近5亿元;全球供应链重构和海外业务整合,又产生了约5亿元的一次性相关支出。
所以,海尔的利润下降,既有市场竞争因素,也有主动调整业务带来的阶段性影响。
不过,海尔国内线上、线下零售额份额分别提升了2.9和1.7个百分点,说明它在国内市场的竞争力并没有全面下降。
最后看美的。
美的前三季度归母净利润414亿元,同比增长9.3%,尤其第三季度增长25.9%,确实比较突出。
但这里还有一个数据值得关注:美的前三季度扣非归母净利润288亿元,同比下降22.5%。
为什么归母净利润增长,扣非利润却明显下降?
美的在财报中作了解释,主要与人民币升值带来的汇兑损失,以及相应套期保值收益的会计归类不同有关。
简单来说,汇兑损失计入经常性损益,而部分套期保值收益却计入非经常性损益。
所以,不能简单地把扣非利润下降22.5%,理解为美的主营业务盈利能力下降了22.5%。
对美的这样一家全球化经营的大型企业来说,能够通过套期保值有效管理汇率风险,本身也是企业经营管理能力的重要体现。
我觉得,美的这份三季报真正值得肯定的,是在行业下行、原材料上涨、汇率波动等多重压力下,仍然实现了归母净利润的增长。
这背后体现的,不仅是业务经营的韧性,也是企业整体经营管理能力的体现。
现金流:三家企业都面临压力
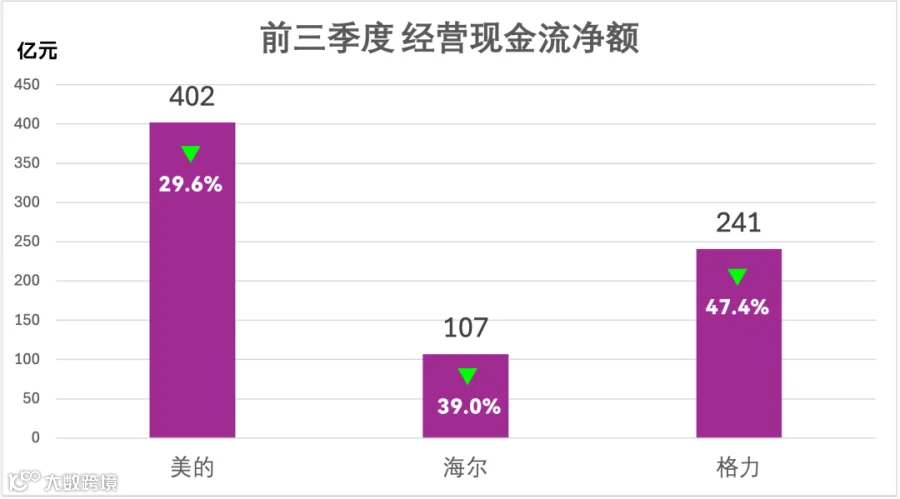
除了利润,我还特别关注经营现金流。
前三季度,美的经营现金流净额402亿元,同比下降29.6%;海尔107亿元,同比下降39.0%;格力241亿元,同比下降47.4%。
三家企业的经营现金流,都出现了不同程度的下降,美的下降接近30%,海尔下降接近40%,格力下降接近50%。
现金流永远要值得关注,特别是当行业需求放缓、竞争加剧的时候,企业不仅要关注营业总收入和利润,更要关注回款、库存和资金周转。
尤其是规模越大的企业,越要重视有现金流支撑的利润。
从绝对金额来看,美的前三季度402亿元的经营现金流净额,依然保持了较大的规模。
增长空间:未来比拼的是什么?
如果说前三季度的业绩,反映的是三家企业当前的经营表现,那么业务结构的差异,可能更能反映它们未来的发展空间。
美的为什么能够在行业下行的时候,仍然保持适度增长?
一个重要原因,就是它已经不再完全依赖传统家电,而是逐渐形成To C和To B两条增长曲线。
在巩固家电基本盘的同时,美的不断向楼宇科技、机器人与自动化、工业技术等领域拓展,寻找新的增长空间。
当然,这些新业务也并非全部保持增长,
但美的的业务结构已经发生了明显变化。
海尔则继续发挥全球化品牌和海外布局优势,通过供应链重构、渠道优化以及全球资源整合,提升经营效率和市场竞争力。
格力坚持技术和品质优势,也在推动业务多元化,但传统空调业务的依赖程度仍然比较高。
三家企业的发展路径各有特点,也没有简单的对错。
但我觉得,当行业处于上升期的时候,不同发展路径之间的差异,可能还不那么明显;
一旦行业进入下行周期,业务结构、经营效率和抗风险能力的差异,就会逐渐体现出来。
过去,家电企业更多依靠产品、渠道和规模实现增长。今天,传统家电市场已经越来越成熟,单纯依靠原来的业务,很难持续保持高速增长。
谁能够不断提升经营效率,谁能够更好地配置资源,谁能够持续培育新的增长业务,谁就更有可能在下一轮竞争中占据主动。
2026年三季报,我觉得最值得关注的,不是美的比海尔、格力多做了多少收入、多赚了多少利润,而是当整个家电行业进入存量竞争以后,企业之间比拼的已经不仅仅是产品和规模,更是经营效率、业务结构和持续寻找新增长的能力。
美的前三季度营业总收入只增长了1.2%,放在过去,这个增速并不亮眼。但放在今年整个行业的背景下,能够保持营业总收入和归母净利润双增长,本身就不容易。
当然,美的也面临增长放缓、新业务发展不均衡等挑战,远没有到高枕无忧的时候。
企业经营真正的竞争力,不是永远没有问题,而是在行业下行的时候,仍然能够守住基本盘,不断寻找新的增长空间。
顺风容易增长,逆风更见能力。
这才是今年三家家电巨头三季报,最值得其他企业思考的地方。
【声明】内容源于网络
0
0
刘欣-卓越运营
点我关注,实现企业卓越运营。精亦诚咨询,企业运营管理实战专家,专注卓越运营,专注战略执行,专注降本增效,练内功,强内力。顾问团队来自美的等500强企业高管,为OPPO、SHEIN、金发科技、波司登、纳思达、骆驼等企业提供咨询和培训服务。
内容
309
粉丝
0
关注
在线咨询
刘欣-卓越运营
点我关注,实现企业卓越运营。精亦诚咨询,企业运营管理实战专家,专注卓越运营,专注战略执行,专注降本增效,练内功,强内力。顾问团队来自美的等500强企业高管,为OPPO、SHEIN、金发科技、波司登、纳思达、骆驼等企业提供咨询和培训服务。
总阅读
1.1k
粉丝
0
内容
309











 刘欣-卓越运营