

“
不要看它名字叫什么,只看钱往哪边流。
—— 熊猫
引言:渣打开户引发的财富思考
最近很多朋友加到我,第一句话就是:
“熊猫,我想去香港开个渣打银行账户。”
目前香港渣打的规则,内地客户过去开户,通常需要提供50万人民币以上的资产证明。
我每次都会顺嘴问一句:“你名下有50万可以随时查看的资产吗?存款、理财、股票账户都算。”
这时候,十个人里至少有四个人会反问我同一句话:
“熊猫,我名下有套价值几百万的房子,直接带房产证过去行不行?”
答案只有冷冰冰的两个字:不行。为什么身价几百万的业主,怎么在渣打银行眼里,连50万的门槛都过不去?
大家好,我是熊猫。今天我们借着渣打开户这件小事,聊一个能颠覆很多普通人财富观的底层逻辑:你手里那套房子,到底是不是资产?
📌 本文看点 · 精选三项
01
50万验资认什么
02
资产与现金流
03
房产估值之外
THE THRESHOLD
到底发生了什么?

现在去香港开渣打,主力门槛是“优先理财”。 为了证明你有这个实力,开户前需要过一道“50万人民币验资”的关。
注意看银行认什么:
活期存款、定期存单、银行理财、券商里的股票、基金持仓。哪怕你买的是随时都在波动的港美股,打开App给客户经理看一眼持仓市值,当场就能过。
但唯独你把红彤彤的房产证拍在桌子上,客户经理看都不会看一眼。
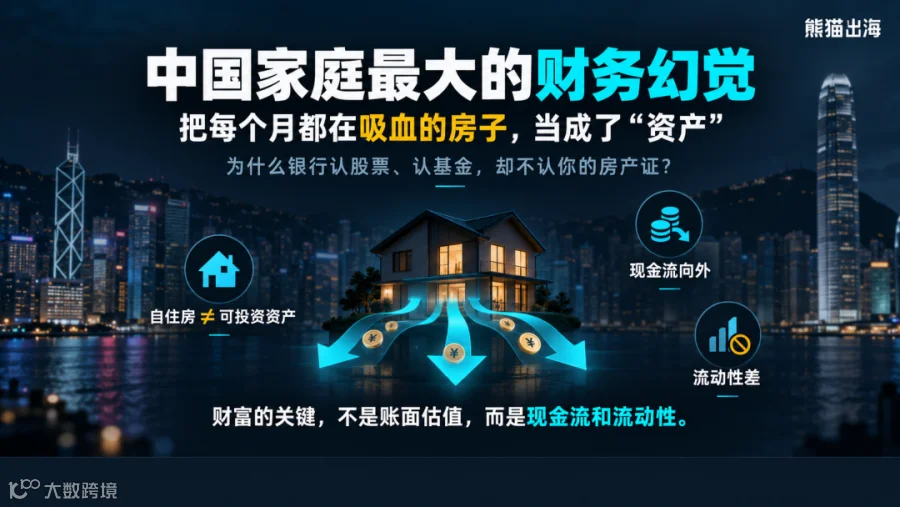
因为在现代金融机构的验资风控体系里,你住的房子,不仅算不上“可投资净资产”,甚至在某种程度上,它是一笔实打实的负债。
ASSETS AND CASH FLOW
为什么几百万的房子,抵不过50万股票?
这就要回到罗伯特·清崎在《穷爸爸富爸爸》里讲过的那个最经典的财务常识:
什么叫资产?什么叫负债?
不要看它名字叫什么,只看钱往哪边流。
能够源源不断把钱揣进你口袋里的东西,才叫资产;而每个月都在把钱从你口袋里掏走的东西,就是负债。
换成真金白银你就明白了:
假设你手里有50万的标普500 ETF或者5%的美债、美元定存。
这笔钱放在账户里,不用你操一点心,每年稳稳当当往你兜里塞2.5万到5万块钱的现金。而且今天急用钱,点一下卖出,T+1就能变成真金白银转走。
这叫优质金融资产。
反过来,看看你手里那套没有租出去的住房:
它每个月给你产生一分钱现金流了吗?没有。
相反,你每个月要雷打不动地还房贷本息、交物业费、交取暖费、承担房屋折旧。哪怕你没有房贷,你想在下周把它变成50万现金存进香港渣打,你做得到吗?
做不到。挂牌半年无人问津、降价20%才能勉强成交,这叫流动性枯竭。
BEYOND THE RULES
真正值得看的不是渣打的规矩
银行从来都是全世界最精明、最现实的机构。
渣打之所以只认存款和股票,不认房产证,是因为银行非常清楚:
一个名下只有一套1000万房子、但卡里连50万活钱都拿不出来的人,在金融意义上,其实是一个“现金流极度脆弱”的人。
真正有意思的地方来了。
过去二十年,房价一路狂飙,掩盖了“自住房是负债”这个残酷的事实。大家产生了错觉,觉得只要手里捏着房产证,自己就是富人。
直到潮水退去,需要往海外转50万做全球配置的时候,很多人突然尴尬地发现:自己除了几本不能吃、不能喝、更不能随时变现的房产证,手里居然没有任何真正能产生复利的金融筹码。
普通人最大的财务陷阱,就是把前半生所有的现金流,全部焊死在了一堆没有流动性的钢筋水泥里。
GLOBAL LIQUIDITY
背后其实是一个更大的趋势
你会发现,这几年无论是香港渣打、汇丰,还是星展、花旗,全球顶级银行在评估一个人的财富等级时,看的永远是同一个指标:AUM(可投资资产规模)。
什么意思?
就是在这个充满不确定性的时代,决定你抗风险能力的,早就不再是你老家有几套房。
而是你手里有多少随时可以跨国调拨的现金、有多少每年给你发股息的优质股票、有多少能对抗单一货币贬值的美元和黄金。
真正的富有,从来不是纸面上的不动产估值,而是你账户里随时能调动的全球流动性。
所以熊猫一直跟身边的朋友说,不要等急用钱或者想出海开户被卡住的时候,才去反思自己的资产结构。
趁早给自己的家庭财富做一次“脱水”:
分清面子和里子:
自住房只是消费品,不能给你带来正向现金流和高流动性的东西,统统不要算进你的养老本里;
把死钱变成活水:
哪怕从5万、10万开始,通过香港银行卡和港美股账户,慢慢把家庭资产的重心,从“重资产的不动产”,转移到能生息的美债、高股息资产和标普500指数上。
当你不再需要掏出房产证去证明自己的财力,而是打开手机App就能调动全球资产的时候,你才算真正拥有了财务自由的底气。
END
—— 熊猫