随着跨境电商业务持续拓展,加拿大逐渐成为不少卖家布局北美市场的重要目的地。
然而,在拓展业务、寻求增长机会的同时,卖家也需要了解当地的税务规则——加拿大税制既不同于美国,也不能简单套用欧洲VAT的处理逻辑。
本期作为沙之星跨境《出海漫谈:你的加拿大税务漏洞堵上了吗?》第38期直播回顾,将围绕加拿大税制结构、主要税种及注册义务判断展开讲解,从跨境卖家实际经营场景出发,梳理加拿大税务合规的基本逻辑,帮助企业建立判断框架。
理解加拿大税务,首先要厘清一个问题:
加拿大并不是一套单一的消费税体系,而是联邦与省级税制并行。
既有联邦层面的商品及服务税(GST),也有部分省份参与的统一销售税(HST),还有各省自行管理的销售税体系,不同税种在征收主体、适用范围、注册要求和抵扣规则上存在差异,这也是加拿大税制容易让卖家产生困惑的原因。
从美国的角度看,加拿大同样存在联邦与地方税制并行的特点,但加拿大的GST/HST具有类似增值税的进项税抵扣机制,不能简单等同于美国通常不设一般性进项抵扣机制的州销售税。
从欧洲VAT的角度看,加拿大GST在流转税和进项税抵扣方面有相似之处,但加拿大还存在独立的省级销售税体系,不能把联邦GST与各省销售税视为同一种税。
对卖家而言,真正需要厘清的不是简单地比较哪个国家的税制更复杂,而是结合自身业务判断:
谁在销售?是境外企业直接销售,还是平台在特定规则下被视为供应方?
货物在哪里?是从境外直接发往加拿大,还是提前存放在加拿大本地仓库?
交易发生在哪里?商品最终交付到哪个省份,是否涉及不同省份的税收规则?
平台承担什么责任?平台是否代收代缴,具体覆盖哪些交易?
企业自身还有哪些义务? 是否需要注册税号、提交申报,以及处理进项税抵扣?
以上这些问题,相互关联。只有先理清交易链条,才能进一步判断企业适用哪些税种,以及需要采取什么合规措施。
GST、HST、PST、QST、RST:五类税种,一次理清
首先,Jackson老师对加拿大主要税种进行了拆解。对于跨境卖家来说,理解这些缩写背后的征税逻辑,比单纯记住名称更重要。
1、GST:联邦商品及服务税
GST(Goods and Services Tax)是加拿大联邦层面的商品及服务税,标准税率为5%,符合条件的注册了GST的企业通常可以就符合规定的业务采购申请进项税抵扣,从而计算实际应缴税额。
需要注意的是,非居民企业在特定数字经济规则下可能适用简化注册机制。简化注册机制与标准注册机制在申报及进项税抵扣等方面存在重要区别,不能认为取得任何一种GST注册资格,就一定能够抵扣全部采购环节的税款。

2、HST:联邦与省级税收合并征收
HST(Harmonized Sales Tax)是统一销售税,由联邦GST与参与统一税制的省级部分合并构成,通常由加拿大税局统一管理征收。参与HST的省份使用同一个税号,申报和缴纳相对统一。
但这并不意味着所有省份采用相同税率,也不意味着加拿大各地只需要考虑一个统一的税率,具体税率取决于交易适用的供应地规则及相关省份规定,卖家仍需根据商品交付地点、交易性质等因素,判断应适用的税率和规则。
3、PST:部分省份独立管理的省销售税
PST(Provincial Sales Tax)是部分省份自行管理的省销售税。与GST/HST不同,PST的注册、征收及申报需根据相应省份的规定分别判断,部分省级销售税采用零售销售税模式,企业间转售交易可能需通过转售证明等文件支持免税处理。
总之,PST不能一概视为与美国州销售税完全相同,也不能简单认定所有省级税款都不允许抵扣,具体规则取决于省份、交易类型和商品用途。
4、QST:魁北克省销售税
QST(Quebec Sales Tax)是魁北克省的销售税,由魁北克税务局(Revenu Québec)负责管理,拥有相对独立的税务管理体系,企业可能需要单独判断QST注册、申报及抵扣要求。对于涉及魁北克省消费者、当地库存或本地销售的跨境业务,不能只检查联邦GST/HST是否已经处理。

此外,魁北克的税务行政及相关资料具有较强的法语使用特点,企业在查阅当地规则或准备申报资料时,也需要关注语言及文件要求。
5、RST:零售销售税
RST(Retail Sales Tax)是零售销售税的简称,可用于描述部分省份的省级销售税制度。实际判断时,应以具体省份采用的税种名称及当地规则为准,不能仅凭缩写推定其税务处理方式。
哪些跨境卖家需要重点评估加拿大税号注册义务?
直播中,围绕香港公司、中国公司等加拿大非居民企业是否需要注册加拿大税号,Jackson老师结合仓储、销售渠道、销售额及进项税等因素进行了说明,并建议卖家优先核查以下四个方面:
1、使用加拿大本地仓库,是否意味着必须注册?
使用亚马逊FBA或第三方仓库,是需要重点评估加拿大税务义务的信号,但不宜直接将其等同于所有税种均须注册。加拿大税务局针对特定非居民企业在加拿大供应商品制定了专门的GST/HST规则,其中,符合条件的商品可能包括存放在加拿大履约仓库、并在加拿大境内交付的商品。
对于符合相关条件的非居民卖家,如果适用规则下的相关销售额在任意12个月期间超过3万加元,可能需要注册GST/HST税号。与此同时,如果符合条件的销售由已注册的平台运营商促成,且相关交易依法被视为由平台供应,卖家的具体注册义务可能有所不同。
因此,卖家不能只看是否使用FBA,还应结合库存所在地、销售渠道、平台角色、销售额以及自身是否在加拿大开展业务等因素进行判断。
2、经营独立站,是否只看3万加元门槛?
3万加元是加拿大部分GST/HST注册规则中的重要门槛,但并不是适用于所有企业、所有交易和所有税种的统一标准。
例如,加拿大针对特定非居民企业的商品销售制定了专门规则,针对跨境数字产品及服务,也存在相应的注册机制。与此同时,部分省级销售税有独立的注册标准和适用条件。
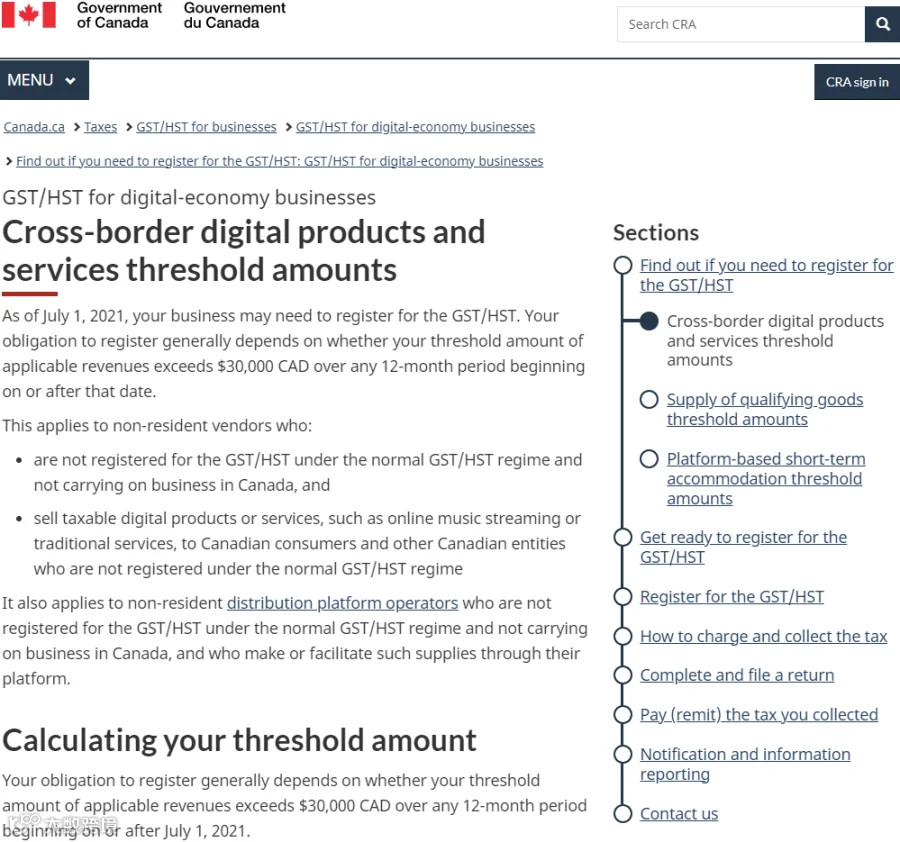
因此,独立站卖家不能仅凭销售额是否达到3万加元,就认定不需要注册加拿大税号,更稳妥的做法是先区分销售的商品或服务类型,再核查企业是否属于相关规则所覆盖的供应方、适用的销售额计算方式,以及销售目的地对应的省级要求。
3、有进项税,是否值得申请标准注册?
对于存在较多采购、进口或其他业务支出的卖家,进项税处理值得重点关注。在符合条件的标准GST/HST注册机制下,企业通常可以根据规定申报符合条件的进项税抵扣。
但如果企业适用的是简化注册机制,其进项税抵扣资格可能受到限制。这意味着,卖家需要综合考虑销售规模、采购成本、进口环节税款、平台代收代缴安排以及注册机制,而不是单纯根据销售额决定是否注册。尤其是使用加拿大本地库存、涉及进口清关或存在多渠道销售的企业,应提前梳理采购凭证、进口资料、销售记录与税务申报数据,避免因资料缺失而影响税务处理。
4、平台已经代收代缴,是否就不需要管了?
这是跨境卖家最容易产生误判的环节之一。
平台代收代缴的责任范围,需要结合具体税种、交易类型、卖家注册状态及适用的法定规则判断。对于某些符合条件的交易,平台可能承担相应的GST/HST征收与申报责任。但这并不代表平台必然替卖家履行所有税种的注册、申报及其他合规义务,卖家应重点核对:
平台代收代缴覆盖哪些订单和税种?
哪些交易由平台承担法定征收责任,哪些仍由卖家自行处理?
平台报表与实际订单、退款及财务记录是否一致?
企业是否存在独立站、本地批发或其他不经平台完成的交易?
是否需要单独处理省级销售税、进项税抵扣或其他申报事项?
平台代收代缴可以简化部分交易的税务处理,但不能替代对企业自身税务义务的完整判断。
平台代扣代缴之后,为什么仍要关注申报与数据核对?
因为卖家不能将平台已经扣税,简单理解为税务合规已经全部完成。实际业务中,平台税务报表、订单系统、退款记录、库存数据与企业财务账目之间,可能存在统计口径或时间上的差异。

若企业没有建立定期核对机制,就容易出现销售额对不上、已缴税款无法准确匹配,或不同销售渠道的数据未能完整归集等问题。对于需要自行注册和申报的企业,平台提供的税务信息可以作为核对依据之一,但仍需与企业自身的交易记录进行比对,建议卖家建立以下基础管理机制:
第一,按交易渠道归集数据。
将平台销售、独立站销售、本地批发及其他业务分开整理,明确各交易渠道对应的交易责任与税务处理方式。
第二,核对平台税款与实际订单。
关注销售额、退款、取消订单、税款金额及申报期间,及时识别数据差异。
第三,留存关键业务凭证。
包括订单记录、平台税务报表、进口清关资料、仓储记录、采购凭证及相关税务申报文件。
第四,定期复核注册义务。
当企业新增销售渠道、扩大本地库存、进入新的省份或改变交易模式时,应重新评估相关税务义务,而不是沿用原有判断。
此外,加拿大税务机关是否以及如何从平台获取特定卖家的数据,应以适用的法律规定和官方政策为准,不能因为某一时期未发现平台数据被直接调取就推断税务机关没有相应的信息获取权限。对卖家而言,与其依赖对监管信息的猜测,不如尽早建立完整、可核对的交易记录和申报资料。
加拿大税务合规,先厘清交易,再判断注册
回到本期直播的核心问题:加拿大税务,为什么不能简单套用美国或欧洲的经验?
原因在于,加拿大同时存在联邦与省级税制,既有GST/HST这样的联邦及统一销售税体系,也有各省独立管理的销售税规则。不同税种、不同交易场景以及不同注册机制之间,并不能简单套用同一套判断标准。
加拿大税务合规的第一步,不是急于申请某一个税号,而是先判断企业的实际经营模式触发了哪些税务要求。对于涉及多个省份、多平台销售、本地仓储或进口业务的卖家,更应将税号注册、交易数据、清关资料与后续申报,放在同一条业务链条中统筹考虑。
如果您正在布局加拿大市场,或已通过平台、独立站及本地仓储开展业务,却对GST/HST注册、省级销售税适用范围、平台代收代缴责任等存在疑问,建议持续关注专业财税资讯,获取精准的出海跨境财税咨询服务。
往期回顾
|
01 |直播回顾(第37期)|出海漫谈:美国站赚了钱,所得税算谁的? |
|
02 |直播回顾(第36期)|出海漫谈:平台代收税,卖家真的就没事了? |
|
03 |直播回顾(第35期)|出海漫谈:离岸还是本土,北美税号怎么选? |
|
04 |直播回顾(第34期)|出海漫谈:欧洲仓库是租还是买? |