

具身智能的融资叙事正在改写。从前几个月的抢额度,到近期出现折价转让的老股交易,资金开始把问题落到更具体的经营指标:一批机器人交付了多少、在现场运行多久、客户是否复购、现金何时回笼。
01热度退了吗?
具身智能仍是一级市场最受关注的方向之一,但资金投放方式已经发生变化。中间轮次的决策周期拉长,领投机构更加稀缺,早期项目和接近资本化节点的项目仍能获得关注。
二级份额交易正在提供新的价格信号。多位市场人士提到,部分早期股东以最近一轮估值的65折至8折转让老股,基金期限、流动性安排和估值预期变化共同增加了份额供给。头部项目仍具稀缺性,买方对价格与商业化进度的匹配要求更高。
02订单怎么辨?
具身智能行业里,“订单”的含金量差异很大。科研机构、央国企和试点项目的采购,能够验证技术能力与客户意愿;进入真实产线、稳定运行并获得持续复购,才更接近可复制的商业收入。
生产场景对机器人提出了更具体的要求:稳定性、故障率、部署周期、人工替代效率、运维成本和投资回收期。动作演示可以呈现能力边界,交付数量、运行时长和客户复购,则决定产品能否进入持续采购名单。
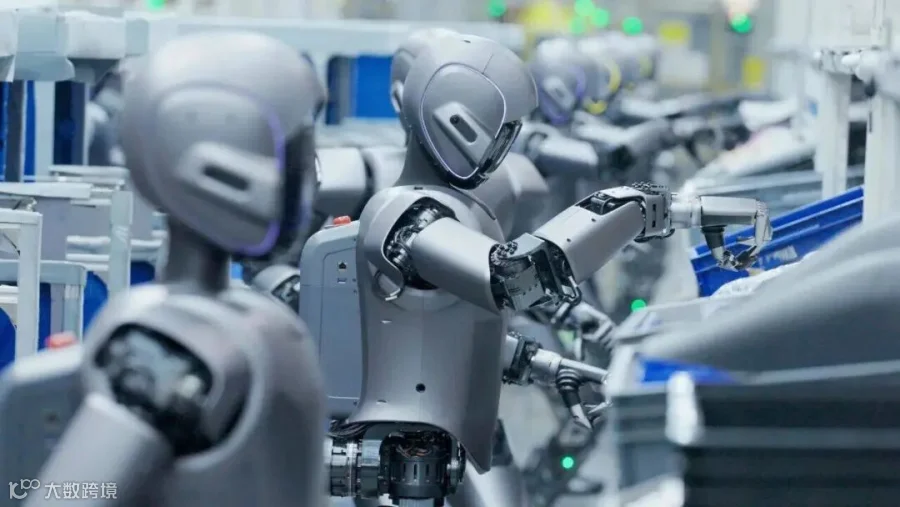
图|人形机器人在工业生产线作业
03钱去哪了?
资金并未离开具身智能,只是更集中于两个方向。一端是上游关键环节,包括高价值零部件、数据采集与处理、具身模型、仿真训练及基础软件;另一端是率先进入具体场景的应用企业,例如工业制造、物流搬运、危险作业、能源巡检和特种环境。
两类企业面对的考题不同。上游供应商需要进入头部客户的产品体系,并把性能优势转化为稳定收入;应用企业则需要把单台机器人的成本、运行效率和客户收益算清楚。能够提供海外高价值订单、明确交付记录或长期场景数据的企业,更容易形成差异化。
04凭什么定价?
具身智能的估值逻辑正在从技术上限向商业化下限延伸。技术能力决定产品可到达的边界,订单质量决定当前估值能够承受的基础。整机企业的单台售价、交付数量、毛利率、售后成本和客户复购率,将逐步成为更有分量的经营指标。
行业整合的条件也在逐渐形成。一部分企业拥有技术能力或明确场景,却缺少规模化交付资源;另一部分头部企业需要补齐模型、数据、零部件或行业解决方案。产业协同和能力互补,可能带来更多资本运作机会。
市场仍愿意为突破性技术支付溢价,但这份溢价将越来越依赖一张能够持续兑现的订单表。具身智能进入下一阶段后,真正拉开差距的将是产品在真实场景中的运行效率与现金回收能力。
参考来源|行业访谈、公开报道、公司公开资料。本文涉及二级份额折价与融资节奏的表述,来自市场受访者案例,非全行业统计口径。本文所载信息仅来源于公开渠道整理分析,仅供资讯参考,不构成任何投资建议、上市合规意见与交易决策依据。