做跨境的,这两年应该都有一个共同感受:流量越来越贵,生意越来越难做。 不是说单量掉了,而是那种“花一块钱广告费能赚回三块钱”的日子,基本一去不复返了。站内广告竞价水涨船高,站外投放ROI越跑越薄,好不容易跑出一个爆款,不出两周就有人跟卖,价格战打得比谁都快。 很多品牌都在问同一个问题:接下来怎么办? 刚好最近在追芒果TV的《
伦敦合伙人》,在最新一期里YANLAB的处境,像极了此刻的千万出海品牌,这家靠着明星合伙人光环快速起势的国货美妆集合店,正迎来最现实的一次考验:当自带的流量加持褪去,品牌要靠什么撑住增长、走得更远?
本质上,YANLAB遇到的问题,和大多数出海品牌是类似的:早期靠外部资源红利快速起量,无论是明星流量、供应链优势还是渠道风口,本质都是用资源换增长,见效快、反馈直接;可一旦红利退去,增长就立刻碰到天花板。 很多人都知道答案是做品牌,但真正敢下手的人不多。不是不懂品牌的长期价值,而是投流花出去的钱当天就能看到转化,品牌投入却像投石入海,迟迟看不到明确的回响。 这道“看不见效果”的坎,拦住了绝大多数想品牌的出海品牌。 而
亚马逊广告要解决的,恰恰就是这个问题。

### 资源驱动的天花板,比想象中来得更早 中国
品牌出海走到今天,大致经历了三个阶段:1.0时代拼供应链能力,2.0时代拼渠道能力,3.0时代竞争的核心是品牌力。新华社《经济参考报》2025年5月13日的报道里也提到,中国品牌出海已经步入3.0时代——全球化品牌建设阶段。 供应链不再是秘密,渠道红利也基本见顶。大家用的都是同样的工厂、同样的
物流、同样的平台,产品同质化越来越严重。到最后,能拼的只剩一件事:消费者认不认你这个牌子。 亚马逊广告《水手星计划》第六季中的母婴品牌Mamazing的创始人Albert说过一句很扎心的话:“价格的护城河已经退到脚边了,还能往哪儿退?”当所有品牌都挤在性价比的赛道里死磕,增长的天花板只会越来越低。 而从消费者视角来看:我在亚马逊搜索某品类,会涌现出数十款外观、功能相近的产品,价格覆盖9.9到49.9美元区间。我为什么要点进你的商品页?又为什么会放弃更低价格的选项而选择你? 这就是资源驱动的本质与局限。说白了,你能做的事,别人也能做,走到最后,所有人都会困在同一个维度里恶性竞争,谁都很难真正突围。 《伦敦合伙人》里YANLAB的处境就是个缩影。一开始靠明星光环和流量红利撑住了场面,但光环退去之后,怎么让生意持续下去?靠打折?靠上新?这些都只能是短期手段。真正能撑住的,是让消费者记住这个品牌,愿意主动回来找它。 所以,品牌不是虚的,它是增长瓶颈的解法。但问题也随之而来:既然品牌这么重要,为什么很多品牌还是迟迟不敢投?

### 品牌建设不是大企业专属 ### 但小品牌为什么不敢做? 很多企业有一个思维定式:品牌是头部大企业才玩得起的东西,他们预算充足,即便短期看不到回报也能承受;而我现在连广告费都紧巴巴的,想要每一分投入就立马能看到回报,哪有闲钱做品牌建设? 这种认知的本质,是把品牌建设当成了“规模做大后的锦上添花”。但实际上,它恰恰是成长期品牌最应当提前布局的战略动作。甚至对于很多新锐品牌而言,品牌基因从创立第一天起,就可以成为增长的核心驱动力。 在《伦敦合伙人》节目里提出了一个值得思考的框架:品牌成长分为冷启动期、成长期和成熟期。 冷启动期,解决的是“有没有人买”的问题。这个阶段效果广告是主力,核心是测品、测人群、测转化,先让生意跑起来。

成长期,解决的是“有没有人记住你”的问题。如果这时候还只盯着转化,就会陷入一个怪圈:流量成本越来越高,转化越来越难,利润越来越薄。品牌需要从资源驱动走向品牌驱动,进行更多品牌投入,并通过破圈寻找新客群,打开增长天花板。
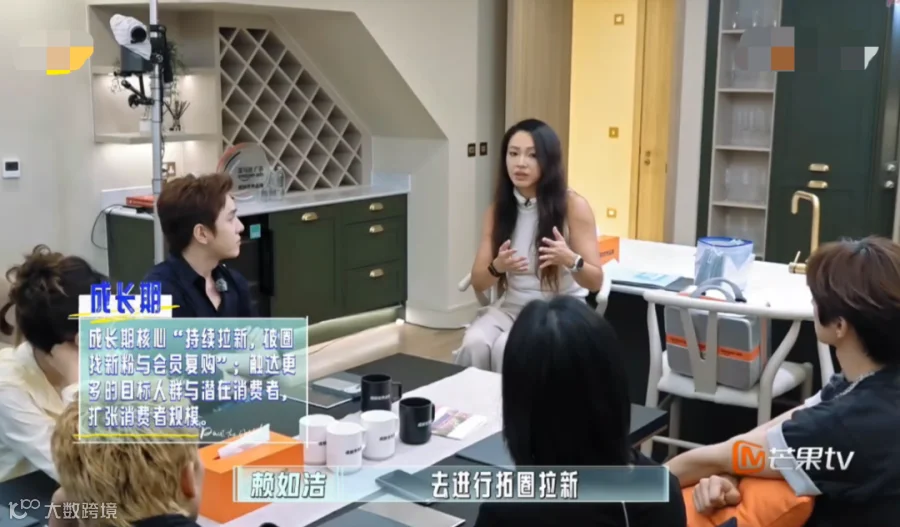
成熟期,品牌驱动会更加明显。企业需要持续一致地经营品牌,让品牌在消费者的真实生活里一次次出现,被看见、被考虑、被选择、被记住。
放进品牌出海3.0的语境看,中国品牌出海的终局不是把货卖到更多国家,而是把品牌立进当地消费者心里。流量与低价带来的增长是一次性的,品牌是能穿越周期的资产——当消费者在“认识—考虑—选择”每一步都因为认你这个品牌而选你,生意才有复利。 所以,这不是大品牌的特权。就像Mamazing从第一天起就没打算坐在“性价比”那一桌。2023年第一款推车定价200美金,远高于类目均价。 他们没有只投搜索广告等用户来搜,而是通过亚马逊广告把预算重心向认知层倾斜。先让还不认识他们的消费者,在日常刷内容、看视频的时候看到这个品牌;再让他们理解,这个价格背后到底值在哪;等他们真正需要一辆推车的时候,MAMAZING已经不是一个陌生名字了。 但上架首年GMV做到类目前列,平均客单价比类目均值高137%-237%,转化率高128%。2025年Prime会员日大促期间,品牌销量同比增长170%。(数据来源:品牌主提供的洞察,根据Mamazing在lightweight stroller类目的表现洞察,2025年1月-12月期间) Mamazing创始人说,定高价不难,难的是让用户相信这个价格值得。过去中国品牌出海的底气是我能比你便宜多少;现在的底气,是我敢比你贵多少。 成长期品牌不是只能打价格战。品牌建设也不是大企业的专属动作——把用户价值做深,品牌溢价可以被做出来,成长期品牌也敢做品牌。

### 亚马逊广告 ### 怎么让品牌投入的价值“看得见”? 出海企业敢做品牌了,但还有一个问题没解决:这些投入的价值,怎么和生意增长连起来看? 首先,我们需要了解一下全流域营销,这是一套能覆盖品牌被“认识—考虑—选择”的完整路径的投放思路,而亚马逊广告,同时拥有广告和零售两侧的信号,能把全流域营销完整路径上的广告触达和消费者后续的浏览、购买行为关联起来看。
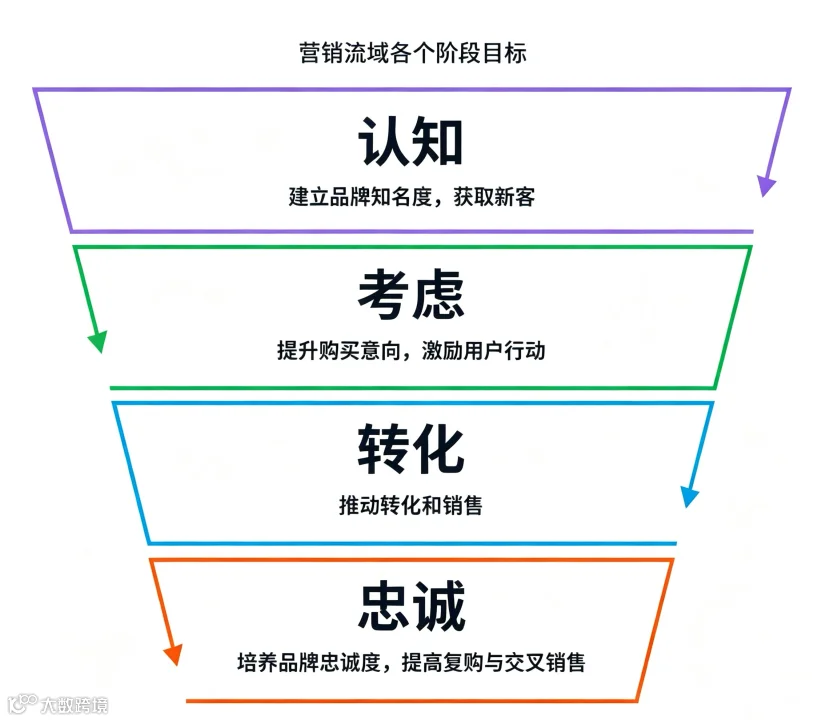
此外,亚马逊广告提供了一套长期衡量体系,核心指标是长期销售额和长期广告回报率。它衡量的是:今天看到品牌广告的消费者,在未来较长一段
时间里会为品牌带来多少销售。 能让品牌每一步的投入“看得见”,这正是亚马逊广告让出海企业敢做品牌的关键。

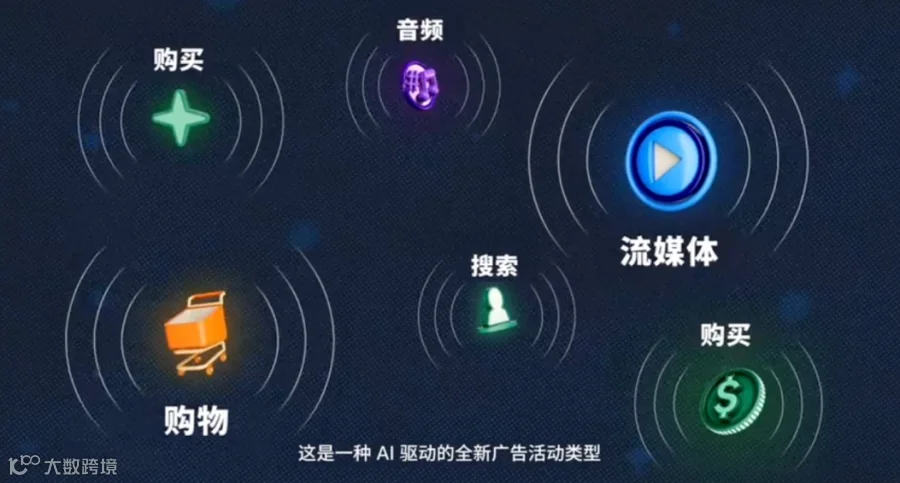
亚马逊广告最近推出的“全流域广告
活动”,既能衡量即时转化,也能够通过长期销售指标,预估品牌新客行为在12个月内带来的预估未来价值,让广告主更完整地评估全流域影响并有信心投入。 全流域广告活动面向
美国站点,将搜索广告、展示广告、视频广告和流媒体电视广告整合到了一个由 AI 优化的广告活动中。全流域广告活动使用每日预算,亚马逊的 AI 会实时将其分配到不同广告样式中,推动品牌新客增长及长期销售增长。与独立配置的广告活动相比,全流域广告活动长期 ROAS 平均高出 67%,品牌新客 (NTB) 单次获取成本则低 29%。
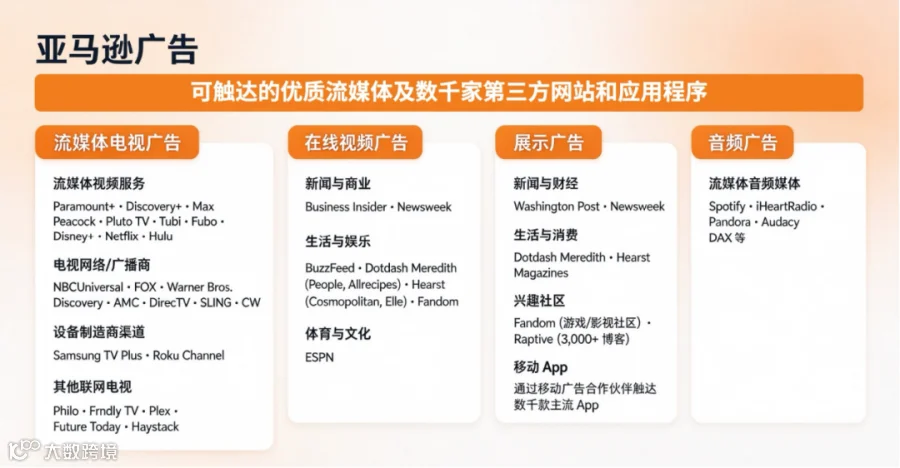
而这份“看得见”,背后是一张很大的媒体网络。它既有本期节目里同步解锁的Twitch——这个月均1.05亿访客、70%都是18-34岁年轻人的全球头部直播社区,是品牌触达Gen Z、破圈拉新的绝佳入口(数据来源:亚马逊广告官网);也包含Prime Video、Fire TV Channels这些亚马逊自有媒体渠道,还有Netflix、Disney+、Paramount+等数千家第三方优质媒体,能覆盖消费者一天里不同时段的生活场景,涵盖新闻、娱乐、科技、生活等内容。

ULANZI在
巴西站点的爆发,就是这套逻辑最鲜活的例子。它从一开始就不走“先在国内做大,再向全球进展”的传统路径,而是把全球本地化当成核心战略。把站外爆款视频搬到站内,通过商品推广视频打通“视频内容—搜索词—
Listing”的转化闭环,再借亚马逊红人计划让全球创作者持续讲同一个品牌故事。 结果是,巴西用户开始直接搜他们的系列产品名“Lino”来买手机支架,而不是搜“手机支架”。 内容投入沉淀成了品牌词搜索、浏览、加购和购买——这就是品牌投入“看得见”。 品牌词搜索,恰恰是亚马逊广告长期衡量体系追踪的核心信号之一。这意味着ULANZI花在内容上的钱,不只是“感觉有效”,而是有数据可查的长期品牌资产。 一个美国网红种的草让一个巴西客户下了单,这是全球化最有意思的地方。而这份有意思的背后,是每一份品牌投入都能看得到回响的确定性。 当长期回报变得可衡量,从建立认知到推动购买的完整过程就连成闭环:每一层投入都能被看见、被验证。这就是亚马逊广告给品牌的敢于长期投入的底气,也让品牌建设不再只是大企业专属。 不管你是否已经在亚马逊商城开店,只要目标消费者在海外,都可以用亚马逊广告触达海外用户。 中国品牌出海走到今天,早已经过了“把货卖出去就行”的初级阶段。 1.0时代拼供应链,2.0时代拼渠道,到了3.0时代,拼的就是和消费者的连接能力,也就是品牌力。资源驱动能帮你快速起量,但只有品牌驱动,能帮你走得更稳、更远。 品牌建设从来不是大企业的奢侈品,恰恰相反,它是企业在成长早期就应该开始布局的战略。等你完全陷入价格战的泥潭、增长见顶了才想起做品牌,只会更难。真正清醒的玩家,都会在生意还在增长的时候,就开始为下半场攒底气。 就像《伦敦合伙人》里的品牌们正在经历的探索与转型一样,每一个出海品牌,最终都要跨过品牌建设这道坎。它不是为了听起来有名,而是为了把增长的主动权握在自己手里。 数据来源: [ 1 ] 亚马逊研究,2026年6月至8月,美国站。基于全流域广告活动,对比使用测试版的广告主在其他广告活动效果的综合平均值;早期测试版广告主数据,个体结果可能有所不同。


 深圳简联科技有限公司