

明天是 10 月 31 日。做欧洲的卖家,这一天有两张表同时到期——Q3 的 OSS 季报,和 9 月的 IOSS 月报。
上个月有位深圳卖家找我,说他的 OSS 申报被退了回来。原因很朴素:他把波兰仓发波兰客户的订单,和发德国、匈牙利的订单,全填在了同一张表里。他以为 OSS 就是"一次申报覆盖全欧"。
这个理解偏了一格,账单就难看了。同一个季度,他另外 11 万欧的跨境销售只在波兰按 23% 报了,德国和匈牙利一分没缴。
OSS 是三条通道,不是一条
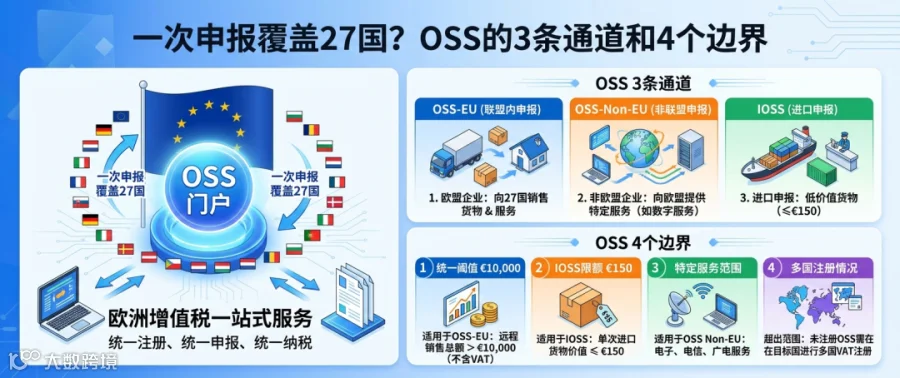
很多人把 OSS 当成一个东西。欧盟说的"一站式",其实是三条互不替代的通道。
Union OSS——欧盟境内通道。适用于在欧盟有仓、有公司的主体,货从一国发出,卖给另一国消费者。本地仓卖家最常用这一条。
Non-Union OSS——非欧盟主体通道。主要覆盖服务和数字产品,卖实物用不上。别看着名字就往里挤。
IOSS——进口通道。货从第三国直发欧盟消费者、单件内在价值不超过 150 欧时用。它的作用是让包裹在边境免缴进口 VAT,VAT 在销售时向消费者收,之后按月汇总申报。
三条通道的共性只有一个:把多国申报合并成一张表。
税率不合并。每个消费国的税率各算各的。同样一件 30 欧的货,卖到匈牙利按 27%,卖到卢森堡按 17%——10 个点的差距,落在毛利上就是能不能投广告的区别。
边界一:本地销售进不了 OSS
这是踩得最多的一条。
Union OSS 覆盖的是跨境远程销售——货从 A 国仓发出,卖到 B 国消费者。波兰仓发波兰客户,那是本地销售,必须在波兰本地 VAT 申报里报,OSS 表里没有它的位置。
塞进去会怎样?轻则申报被调整、退表重报;重则本地申报被认定缺失,按未申报处理。波兰的滞纳金按欠税额计,拖得越久越贵。
还有一条门槛要记清:全欧盟跨境远程销售合计,一年不超过 1 万欧,可以按发货国税率征;一旦超过,从超过那一刻起就得按消费者所在国税率、走 OSS。这个 1 万欧是全欧盟加总,不是按单个国家各算 1 万。
边界二:150 欧这道线,7 月之后变了
这是今年最容易被旧经验坑的一条。
2026 年 7 月 1 日起,欧盟取消了 150 欧以下包裹的关税免税。做法是过渡期内按件征 3 欧临时关税,按 HS 品类逐个计——一个包裹里装手机壳和三张同款贴膜,是两个品类,就是 6 欧。过渡期到 2028 年 7 月 1 日。
11 月 1 日前后还有一道处理费要落地。金额由欧盟委员会的授权法案定,业内预期在 2 欧上下。
关键点在这里:IOSS 免的是进口 VAT,不免关税。
过去很多卖家的算法是"走 IOSS,边境什么都不用交"。现在这句话只对一半——VAT 是免的,3 欧关税照收,处理费照收。客单价 10 欧的货,3 欧就是 30 个点,这个模型已经算不过来。
另一头也别搞混:单件内在价值超过 150 欧,本来就用不了 IOSS,必须正常进口清关、缴进口 VAT。这笔 VAT 不是成本——凭公司的 VAT 号可以抵扣。不少人把它当费用冲掉了,白扔钱。
边界三、四:平台代扣的不重报,B2B 不进 OSS
2021 年 7 月起,电商平台对进口的低值货物是"视为供应商",VAT 由平台代收代缴。这部分销售,卖家不能在自己的 OSS 里再报一遍——报了就是重复纳税,退起来要跑好几个月。
实操上就是每个月做一次对账:平台后台的代扣明细,和 OSS 申报表逐行核。核不上的地方,先分清是"平台代扣了但你没记录",还是"你报了但平台其实没代扣"。
B2B 也一样。企业客户给了有效 VAT 号,走反向征收,客户自己在所在国申报,不进你的 OSS。
四条通道,一张表看清


报错通道,差多少
回到那位深圳卖家。他 Q3 的盘子是:波兰本地 12 万欧,发德国 8 万欧,发匈牙利 3 万欧。
正确的拆法是三段:12 万走波兰本地申报,23%;8 万走 Union OSS,按德国 19%;3 万走 Union OSS,按匈牙利 27%。
他实际做的是:12 万塞进 OSS,位置报错;11 万跨境只在波兰按 23% 报了。
按这个口径算,德国少缴 1.52 万欧,匈牙利少缴 8100 欧,合计 2.33 万欧。德国的滞纳金按月计,最高到欠税额的 10%,再加上各国罚款比例——这一笔账单摸到 4 万欧不算夸张。
更贵的是时间。补申报要备齐三国的销售明细、平台结算单、物流凭证,税代按小时收费。店铺那头,VAT 号状态一旦异常,平台的合规校验过不去,链接先下架。
今天就做这 3 件事
-
明天这两张表先交掉。Q3 的 Union OSS 截止 10 月 31 日,9 月的 IOSS 也在同一天。没有跨境销售也要做 nil 申报,别留空档——连续空档是税局判定"无实际经营"的常见依据。 -
拉一张四栏表。本地销售、跨境远程、第三国直发、B2B,四栏分开,通道就自动对上了。分不开的,先去核平台的销售来源报表。 -
更新税率版本。罗马尼亚 21%、斯洛伐克 23%、芬兰 25.5%、爱沙尼亚 24%,这几个都是近两年调过的。系统里还挂着旧数的,报出去就是少缴。
三句话收尾:OSS 是合并申报,不是合并税率;IOSS 管 VAT 不管关税,7 月之后直邮模型要重算;通道判断在前,申报动作在后——顺序反了,补税、罚款、时间,一样都躲不掉。