

2026年前三季度外贸复盘:读懂“快、新、优、好”背后的结构机遇
近日,海关总署发布 2026 年前三季度进出口情况。
今年前三季度,我国货物贸易进出口 39.94 万亿元,同比增长 18.8%。分季度看,一季度我国进出口增长 15.3%,二季度增长 18.3%,三季度增速提升到 22.3%。从月度看,尤其是 9 月,我国进出口达 5.16 万亿元,首次突破 5 万亿元大关。面对各种外部冲击和挑战,中国外贸不仅稳住了规模,还在持续提速。

对于出海外贸企业而言,比总量数字更值得花时间拆解的,是增速底下的结构变化。海关总署用“快、新、优、好”四个字概括了前三个季度成绩单,这四个字底下藏着几条已经画清楚的结构线:增长的节奏是否可持续、动能来自哪里、出口的两端在怎么变、市场重心往哪移、主体竞争靠什么。把这几条线读明白,更有助于中国供应商把握出海方向。
01
“快”的节奏感:
不是单月冲高,是逐季抬升
先看增速的形态。一季度进出口增长 15.3%,二季度 18.3%,三季度进一步提升到 22.3%,逐季抬升的曲线比任何单月高点都更能说明问题。从月度看,连续 6 个月保持两位数增速,9 月单月出口 3.03 万亿元、增长 29.6%。三季度出口规模首次突破 8 万亿元、增长 22%。横向看,最新国际数据显示这一贸易增速在主要经济体中位居前列,我国继续稳居全球货物贸易第一大国地位。
连续 6 个月两位数增长、季度增速逐季抬升,说明三季度的订单活跃度不是偶发脉冲,而是有持续性的。海关总署对四季度的定调是持续增长“有基础、有支撑”,这个判断建立在增速的持续性之上,而不是某一个月的数据跳升。换句话说,当前外贸的基本面是稳的,企业面对的不确定性更多来自外部环境,而不是自身订单基础的突然断裂。

(环球资源香港展海外买家正在进行采购)
02
“新”的动能:
先进制造业在替外贸换发动机
增长靠什么在撑,是这份成绩单里信息量最大的部分。前三季度,工业机器人、电子元件、电脑零部件、电工器材等产品进出口合计超 10 万亿元,增长 58.9%,拉动整体进出口增长 11.3 个百分点。装备制造业贡献了近 9 成的出口增量,中间品占出口总值比重超过一半。这三个数字放在一起,指向同一个判断:外贸增长的动能已经落在先进制造业这条线上,不是靠某几个爆款单品,是靠一整条制造能力带在支撑。
从结构上看,这种动能转换体现在两个方向。生产端,船舶、工业机器人、电子元件、电工器材、基本有机化学品等品类保持较快增长,其中高端船型、绿色燃料船型持续迭代,电子元件和电工器材直接对接全球AI算力和电力基建的需求扩张。消费端则呈现场景化、个性化的特征,便携式拍摄设备、迷你制冰机、便携式空调等“量体裁衣”的产品受到海外市场欢迎,数字相机出口增长明显。中国制造的竞争力正在从“价格和规模”转向“响应速度和制造深度”。


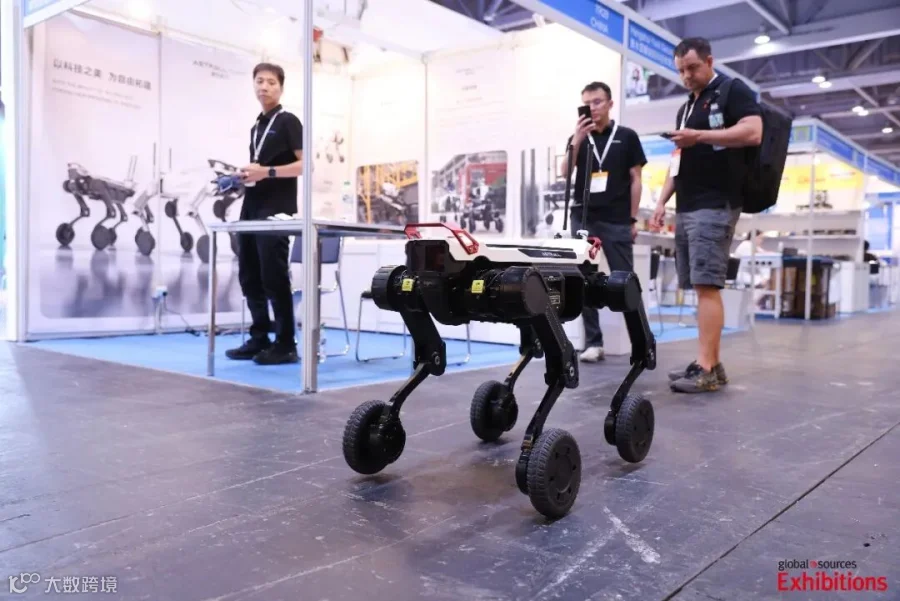
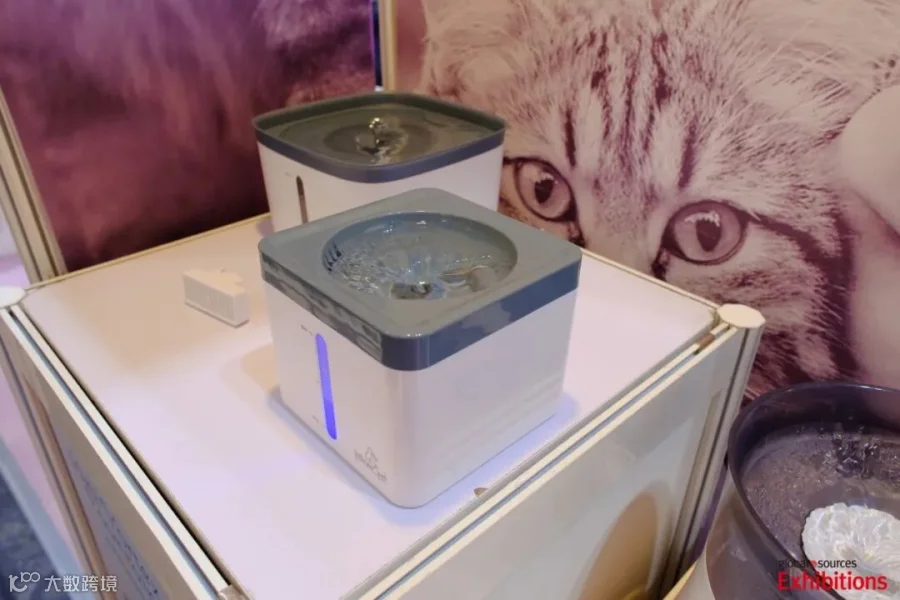
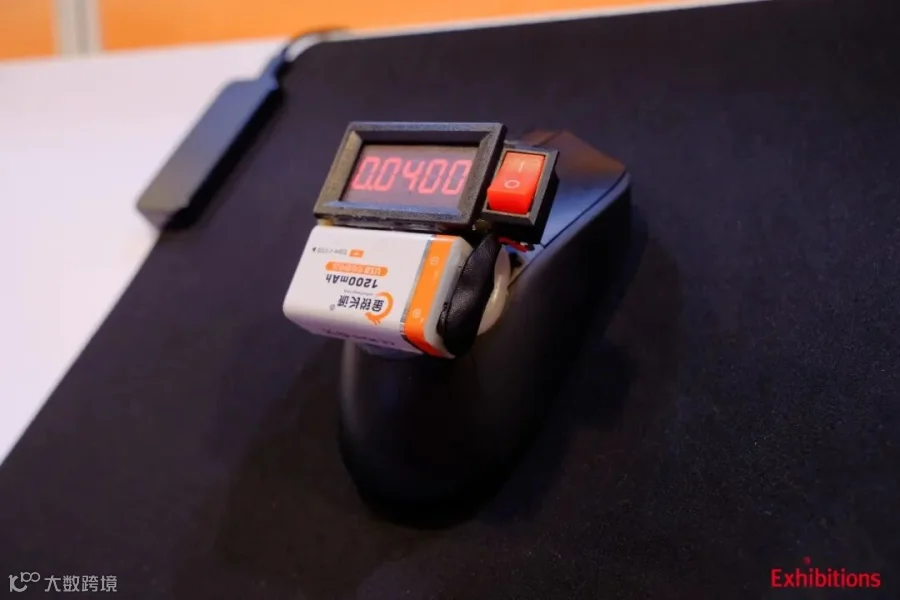
(十月环球资源香港展“先进制造业”各品类出海产品)
算力和电力是两条格外清晰的线。算力方面,集成电路、电脑零附件、存储部件、数据处理设备出口同步放量,保障了全球算力产业链中间产品的稳定供应;电力方面,“制、输、储”三端同步发力,光伏、风电、电线电缆、变压器、蓄电池均有较好表现。
与此同时,自主品牌出口增速明显高于整体出口,占出口比重较去年同期提升。这一部分的核心不是罗列品类,而是给出一个判断坐标:增长动能已经落在先进制造和场景化消费两条线上。企业可以对照自身品类,判断是坐在“新动能”的带子上,还是需要做品类延伸或配套切入。动能转换不会在一两个季度内完成,但方向已经明确,越早校准品类位置,越容易在下一轮订单分配中占据主动。
03
“优”的结构:
市场重心迁移,出口的两端都在变
市场结构的变化,是理解当前外贸逻辑最关键的一环。前三季度,我国对全球 180 多个国家和地区贸易实现增长,对自贸伙伴进出口增长 30%,贡献了超 7 成的外贸增量。对 APEC 其他经济体进出口占外贸总值的比重超过六成,比去年同期继续提升。其中,对东盟进出口增长 22.7%,占外贸比重提升,三季度对东盟贸易增速进一步走高;对欧盟、对美国贸易仍在增长,但增速梯度已经和自贸伙伴明显拉开。


(十月香港展全球海外买家到场采购,人潮涌动)
欧美市场并没有“不行”,仍在增长,但增量的重心确实在迁移。这不是一个“选边”的问题,而是一个“组合”的问题。APEC 框架下的制度性便利值得企业重点关注:对 APEC 自贸伙伴贸易增速高于对 APEC 整体增速,AEO 互认已覆盖 10 个 APEC 经济体,AEO 企业对 APEC 其他经济体进出口增长28.8%;对 APEC 其他经济体进出口高技术产品增长 50.3%、规模达 6.66 万亿元,已超去年全年。
这些制度性安排不是抽象概念,它们直接对应通关效率、信用互认和交易成本,对企业开发对应市场有实实在在的意义。
贸易方式的结构也在同步变化。空运进出口增长较快,公路进出口占比提升,中部、西部地区进出口增速明显加快。市场组合的逻辑正在从“单极依赖”切换到“梯度布局”:欧美保基本盘,自贸伙伴和APEC经济体承担增量,中西部通道提供新的物流支撑。对企业来说,新兴市场和自贸伙伴的买家触达,应该进入年度核心预算,而不是“顺带做”。市场多元化口号喊了多年,但这一轮数据说明,它已经从“建议”变成了“正在发生的订单迁移”。
04
“好”的主体变化:
民营企业占比大,竞争变量在能力端
民营企业进出口增长 19.1%,占外贸总值 56.9%,规模历史同期首破 20 万亿元,增速逐季提高。外商投资企业、国有企业同样保持增长,各类主体齐头并进。民营企业的第一大主体地位已经稳固。
同时,高技术产品在民营企业进出口中的占比在提升,电子元件、电脑零部件进口高速增长,“新三样”产品出口增长较快,工业机器人、数控机床出口占全国同类商品比重七成以上,自主品牌产品出口值增长明显、占全国自主品牌产品出口的七成以上。这些信号说明,民营企业的体量优势已经确立,但是高技术产品占比、中间品进口活跃度、自主品牌增速,这些才是拉开企业差距的地方。
把以上的数据解读成具体的行动建议,在第四季度和明年中国出海供应商可以做好三件事:
第一是校准品类位置。装备制造贡献近 9 成出口增量、中间品占出口过半,算力与电力两条线的高增品类清单清晰。企业可以对照判断自身产品是在增长主航道、配套链,还是需要做品类延伸。这个结构短期内不会逆转,品类位置的校准比追逐单一爆款更有长期价值。
第二是优化市场组合。自贸伙伴贡献超 7 成增量、 APEC 占外贸总值六成以上、东盟增速持续走高,新兴市场和自贸伙伴的买家触达应进入年度核心预算。AEO 互认、原产地证书自助打印等便利化措施,可以直接降低对应市场的交易成本,这些制度工具应该被纳入市场开发的实际方案,而不是停留在知晓层面。
第三是强化品牌和场景化能力。自主品牌出口增速高于整体,民营企业自主品牌出口增长明显,场景化产品在海外市场持续走红。场景化产品和品牌认知正在成为价格之外的第二竞争维度。在同等技术含量下,把品牌和服务能力放进报价单里算,是结构分化期更现实的竞争策略。
39.94 万亿是一个醒目的总数,但这份成绩单最有用的部分不在总数里。“快”说明增长的持续性有支撑,“新”说明动能在往先进制造走,“优”说明市场重心在往自贸伙伴移,“好”说明开放质效和主体能力在同步变化。增速是结果,结构才是下一步的起点。海关总署的判断是四季度进出口持续增长有基础、有支撑。对外贸企业来说,把这个判断翻译成自己的品类、市场和能力动作,比记住任何一个数字都更有价值。