


欧盟清关答疑:从入门到避坑,一篇讲清楚
很多卖家第一次做欧盟市场,最头疼的不是选品、不是定价,而是“清关”——货到了欧洲海关却出不来,要么补资料、要么补税,要么干脆被扣住。这篇把欧盟清关讲清楚:它是什么、谁负责、要准备什么、要交哪些钱、几种清关方式怎么选,以及2026到2034年的变化。
从规则上说,进口商(Importer of Record,简称IOR)是清关主体,而且需要是欧盟境内设立的企业,或委托欧盟境内的代表来完成申报。
但在实操里,卖家通常不用事事亲力亲为,常见三种安排:
快递/物流/报关行代办:货运公司或当地报关行替你提交申报、代缴税费,你按单付费。
自税清关(卖家做进口商,最合规):你自己注册目的国VAT税号,以自己公司名义进口,全程自己掌控。
双清包税(渠道做进口方):物流商作为合规进口主体,一口价全包报关+关税+VAT,收货人零操作。

清关是否顺利,七成取决于“资料和身份有没有提前备好”。
核心要四样:
进口到欧盟主要交两块:进口关税 + 进口增值税。
进口关税:按HS/CN编码对应的税率,结合货物的原产地(有自贸协定可享优惠税率)来计算,由进口人缴纳。
进口增值税:按目的国标准税率征收(各国税率不同,和你在当地买同类商品交的税率一致),同样由进口人缴纳。
低价值电商小包(单票货值≤150欧元)走特殊通道:按欧盟2026年新规,每件固定缴3欧元关税(2026.7.1-2028.7.1期间),并叠加一笔欧盟统一处理费(约每票2欧元,2026年11月起);增值税则通过IOSS(进口一站式申报)在销售环节提前代收,清关时不再单独征。
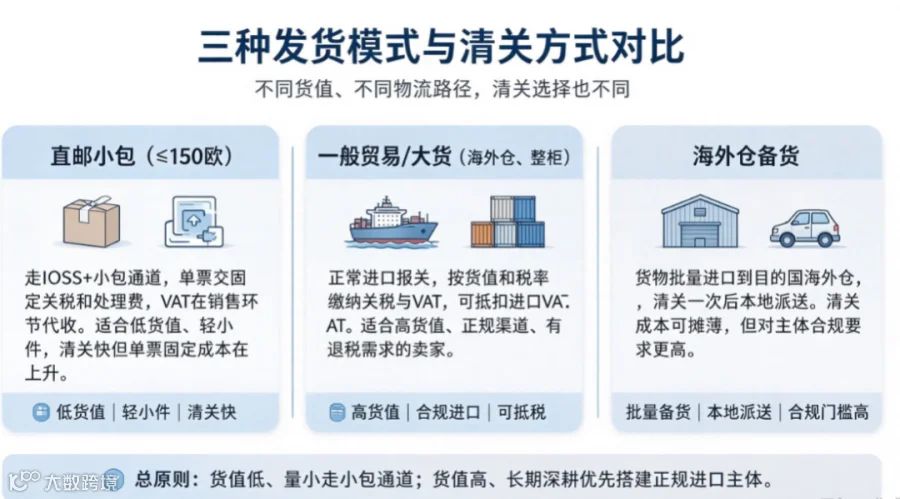
不同发货模式,清关路径和成本完全不一样:
直邮小包(≤150欧):走IOSS+小包通道,单票交固定关税和处理费,VAT销售环节代收。适合低货值、轻小件,清关快但单票固定成本在上升。
一般贸易/大货(海外仓、整柜):正常进口报关,按货值+税率缴关税和VAT,可抵扣进口VAT。适合货值高、走正规渠道、有退税需求的卖家。
海外仓备货:把货批量进口到目的国海外仓,清关一次、本地派送。清关成本摊薄,但对主体合规(EORI、VAT、当地进口资质)要求更高。
-
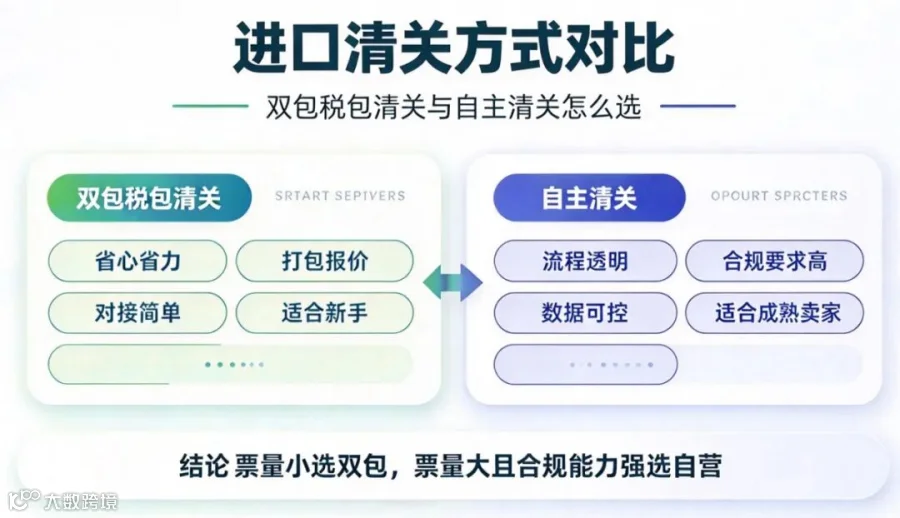
双清包税:物流商做进口方、一口价全包。省心、成本可预期,但进口主体不在你名下——货权和合规记录归渠道方,低申报等操作风险可能落到你头上,长期做不建议依赖。 -
自税清关:自己注册EORI和VAT做进口商。流程多、要报税,但主体在你手上,能合规进口、能抵扣进口VAT,品牌化和规模化必经。
低申报有风险:发票金额写低看似省税,一旦被海关查验发现货值不符,可能被罚甚至被列入重点监管,得不偿失。
EORI别临时办:申请需要时间,有些国家流程不短,建议提前申请,别等货到港才发现没有。
发票金额和申报信息要对齐:商业发票、报关单、后台销售信息三者一致,是清关顺利和后续合规的关键。
关注2026-2028的衔接期:每票处理费、数据中枢的接入节奏都在变,跟着平台和物流商的更新走,别用旧的清关口径算成本。
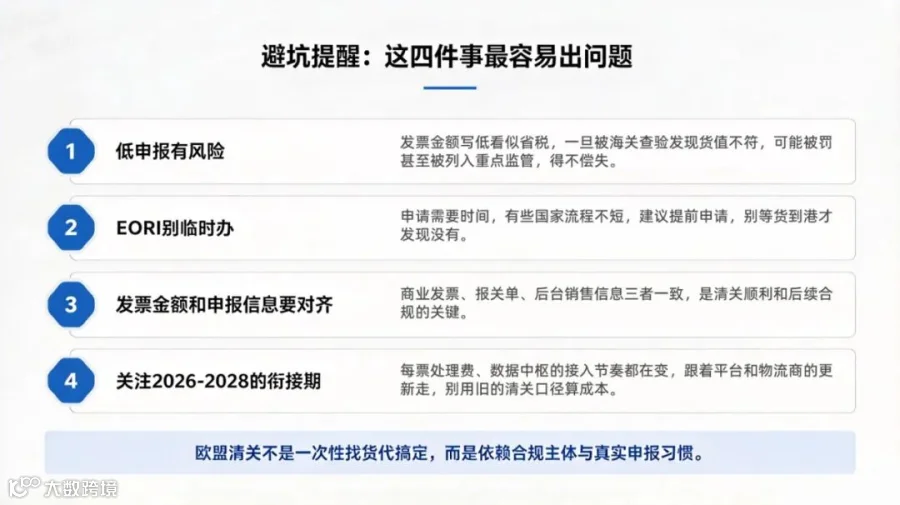
一句话总结:欧盟清关不是“一次性找个货代搞定”的事,而是越往后越依赖你手里有没有一套合规主体(EORI+VAT)+ 真实准确的申报习惯。把这两件事做扎实,清关就从“玄学”变成“流程”。