


倒计时不是 2030,是现在
如果你觉得欧盟电子发票是「2030 年的事」,那已经晚了——比利时 2026-01 已强制、波兰 2026-02 KSeF 上线、法国大企业 2026-09 开票、德国 2027-01 年收超 80 万欧的企业强制开票。跨境 B2B 的全欧强制(2030-07)只是最后一棒。
对出口欧盟的中国卖家,电子发票不是「系统升级」,是发票从「文件」变「数据」的换轨——本篇把时间表、标准、申报要求、你的行动清单一次讲清。
时间表:各国早就动了
欧盟 27 国不是「2030 一刀切」,是各国先后落地、最终 2030 全欧统一。先把时间表看清楚:
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
意大利 2019 年就强制了,每年处理超 20 亿张电子发票——欧盟不是「要来了」,是「已经来了」,只是你所在的那条线还没到。
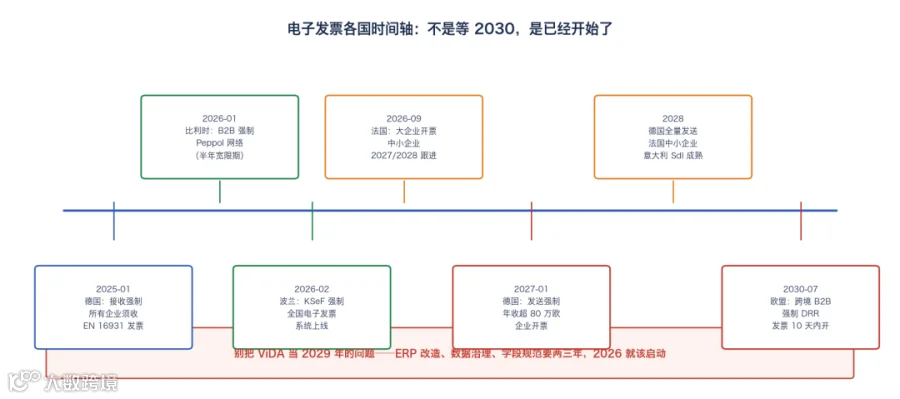
图 1:电子发票各国时间轴——别等 2030,已经开始
EN 16931 到底是什么:不是多一个格式,是换一种发票
2026-02-13,欧盟正式批准 EN 16931 标准作为 ViDA 改革的统一电子发票格式。它的本质:结构化电子发票是机器可读的 XML 数据文件,每个字段独立打标签,可自动校验、自动传输、自动申报——跟「把 PDF 存成电子版」是两回事。
• PDF 不算合规:仅视觉可读的普通 PDF 不符合 2030 要求;唯一例外是 PDF/A-3 混合格式(如 Factur-X、ZUGFeRD),内嵌符合 EN 16931 的结构化数据、且结构化内容完整达标,才视为合规。
• 核心是数据标准,不是传输网络:ViDA 强制 EN 16931 数据标准,传输走互操作网络——Peppol 用得最广,但会与各国系统(意大利 SdI、法国 PDP/PPF)并存到 2035。
• 你的 ERP 只问一句:能不能输出 EN 16931 合规的数据格式?能,就跟所有网络互操作;不能,就是 2029 年的硬着陆。
一句话:发票不再是「文件」,是「数据」——欧盟要的是机器能读、能自动比对的交易记录。

图 2:EN 16931 结构化发票 vs 传统 PDF
2030-07 的 DRR:从「申报」到「即时报」
真正的巨变在 2030-07-01:跨境 B2B 交易全面适用数字申报要求(DRR),取代现行的 EC Sales List 定期汇总表。核心变化:
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
注意两条硬约束:供应商 10 天内开票并上传结构化数据、采购方 5 天内核验并报送——这套双向义务,意味着不开发票、开错发票、传慢数据,都会被系统实时抓到。
为什么德国、意大利已经先行:罚款已经在动
别以为罚款是 2030 年的事——先行国家的罚则已经生效:
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
这些国家的共同逻辑:电子发票不只是「合规工具」,是税务系统的「数据管道」——管道不接,税局就看不到你,看不到就用罚款让你重视。
你的 ERP 现在该做什么:四件事
别再等「细则落地」——ERP 改造、数据治理、字段规范需要 2-3 年,现在启动才能赶在 2030 前从容。四件事本周就能开始:
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
行业共识:把 ViDA 当 2030 年任务的人,会发现 2029 年非常贵;当 2026 年准备的人,2030 反而占优。ERP 供应商排期紧张,2027 年提需求能排上队,2029 年提就等着被插队。
电子发票只是 ViDA 三支柱之一
电子发票(DRR)是 ViDA 的支柱一,但整个改革是三根支柱一起动,别只盯着发票:
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
三支柱合起来就是 ViDA 的目标:一次注册、一张发票、一套数据——监管看到实时交易,你少做重复注册。支柱一的电子发票是入口,但它撬动的是整个欧盟税务的数字化底座的更换。
Central VIES:税务数据「中央大脑」上线
DRR 的底层支撑是Central VIES 中央数据库——2026 年制定规格、2028 年起逐步建设、2032-07 旧 VIES 系统停用、Central VIES 全面上线。
现在的 VIES 只能验证 VAT 号真假;Central VIES 是集中管理欧盟内部交易数据、让 27 国税局共享实时申报信息——你在德国的发票、在法国的申报、在意大利的抵扣,都会进入同一套数据池交叉比对。
对中国卖家的含义很直接:以前「在德国多报一点、在法国少报一点」的信息差,2028 年后不存在了——数据全打通,税务透明度与稽查强度同步提升。
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
判断:Central VIES 是电子发票的「后台」,你看到的是发票格式变了,看不到的是税务数据从此全打通——合规的唯一路径,是让每张发票都真实、及时、完整。
平台卖家:别忘了「视同供应商」
做平台(Amazon、速卖通)的中国卖家,电子发票之外还要盯 ViDA 支柱二——2028-07 起,短租住宿、道路客运平台被视为「实际供应商」代收代缴 VAT(部分国家可延至 2030-01)。
对大多数做实物商品的平台卖家,这条主要影响住宿/出行平台(Booking、Airbnb、Uber);但你所在平台本身的代缴机制也会调整——亚马逊欧洲已按 marketplace facilitator 规则代收 B2C 销售 VAT,ViDA 会让「平台承担申报义务、卖家提供准确数据」的边界更清晰。
动作建议:搞清楚你在每个平台的税务责任边界——哪些平台代缴了、哪些要自己报、哪些数据要你提供。别以为「平台全包」,平台负责的是它的义务,你的报关数据错了责任仍在你。
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
一句话:电子发票时代,平台和卖家各管一段,但你提供的每一段数据都要真实——因为数据会交叉比对。
为什么欧盟铁了心推电子发票:账算给你看
电子发票不是欧盟「拍脑袋」,是笔大账——欧盟委员会 2022 年立法影响评估:改革全部落地后,每年减少增值税欺诈损失约 110 亿欧元,为企业降低年度合规成本逾 41 亿欧元。
欺诈的体量有多大?2025 年《增值税缺口年度报告》:2023 年欧盟增值税缺口达 1280 亿欧元,占应征税额的 9.5%——其中跨境交易欺诈与平台征管缺位占约 25%。跨境「失踪贸易商」欺诈(MTIC)每年造成的损失约 60-400 亿欧元,是最大头。
这些数字解释了为什么欧盟用「先于商户合规」的节奏强推:数据越多,缺口越小——电子发票是税务系统装上的「实时监控」,不是选做题。
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
对合规卖家,这些数字是利好:监管把火力对准欺诈链,正常贸易反而更顺畅——只要你的数据真实,就没什么好怕。
高频问答
问:我只做 B2C(平台/直邮),也要管电子发票吗?
答:跨境 B2B 才是 DRR 强制范围;但德国、法国等已自行要求国内电子发票(2025-04 起欧盟放开成员国国内强制权),且你的供应商开票会受影响——迟早要接。
问:PDF 发票真的不行了吗?
答:纯 PDF 2030 年起不符合跨境 B2B 合规要求;PDF/A-3 混合格式(内嵌 EN 16931 结构化数据)在达标前提下仍有效。
问:选 Peppol 还是各国系统?
答:关键不在「选哪个网络」,在「你的数据是否 EN 16931 合规」——合规了,跟哪个网络都通;不合规,选谁都没用。
问:小卖家要不要现在就改 ERP?
答:看规模。跨境 B2B 强制无中小企业豁免,但可以先从「发票字段规范化」起步——把品名、HS、净重、原产国这些字段先统一,花小钱办大事,后面改 ERP 也顺。
问:我的客户在欧盟,他要求我开电子发票,但我现在开不了,怎么办?
答:德国 2025-01 起已强制接收 EN 16931 发票,你的德国客户大概率已在找能开电子发票的供应商——现在不接,丢单;建议先用第三方开票平台(支持 EN 16931)过渡,同时推进 ERP 对接。
问:电子发票和之前的 IOSS 有关系吗?
答:没有直接关系。IOSS 管低值包裹进口 VAT,电子发票管 B2B 交易数据申报——两套体系,但最终都汇入 Central VIES 同一套数据池。
现在就做一件事:登录你的财务系统,查「能否导出 XML 结构化发票」——答案是不确定或不能,今年就该把服务商谈起来了。电子发票这件事,越早接越主动:早接入的卖家在 2027 年就能跟德国客户正常交易,晚接入的到 2029 年只能看着订单流向能开票的同行。跨境 B2B 的玩家,从今天起就该把「能开 EN 16931 发票」写进自己的报价单。
#跨境 #外贸 #进出口 #海外 #合规
全球外贸相关文章推荐
外贸知识 | 国际外贸市场知识清单(全球各国市场持续更新中)
外贸知识 | 国际外贸市场各国清关攻略(全球各国市场持续更新中)
外贸知识 | 国际市场各国主要港口大全(全球各国市场持续更新中)
外贸合规 | 国际市场各国准入指南(全球各国市场持续更新中)
外贸市场 | 国际市场各国市场商机分析(全球各国市场持续更新中)
外贸市场 | 国际外贸市场合规指南(全球各种国市场持续更新中)
印尼禁令、越南追责、马来加税:东南亚合规风暴来袭
4月起这些外贸新规生效!直接影响你的订单
做外贸必须掌握的报关与出口退税
热门市场 | 欧盟外贸市场开发攻略
热门市场 | 柬埔寨外贸市场开发攻略
热门市场 | 越南外贸市场开发攻略