


真实并购案例 · GE Vernova/Trench Group
2026年10月28日,GE Vernova宣布,已签署协议,拟从投资机构Triton Partners收购高压电网设备供应商Trench Group。公告披露的购买价为等值90亿美元,预计于2027年末交割。
买方目前预计以现金和债务各承担一半资金。这笔交易将把一家现有供应商纳入集团,重点服务电网系统集成与输电业务。这笔并购值得观察的,是高压部件、制造产能与系统交付能力能否结合起来,将电网投资需求转化为可兑现的订单与现金流。
01
标的公司介绍
图:Trench Group官网
Trench总部位于德国柏林,为电力传输网络提供高压部件及系统。主要产品包括套管、互感器、线圈和电容器等,服务电网运营商、设备制造商及大型电力用户,产品用于电气连接、测量与系统可靠运行等环节。
套管帮助高压导体安全穿过变压器或其他设备的接地外壳;互感器为电流、电压测量提供基础,线圈则服务于不同电网应用。这些部件体积和用途各不相同,却需要与整套设备的电压等级、绝缘要求及运行条件匹配。
Trench在欧洲、北美和亚洲拥有制造布局。其旗下HSP US于2026年7月公布夏洛特新工厂开幕,投资超过6000万美元,重点发展高压变压器套管的本土制造与测试能力。工厂已开展组装,后续生产及交付仍有逐步爬坡过程。
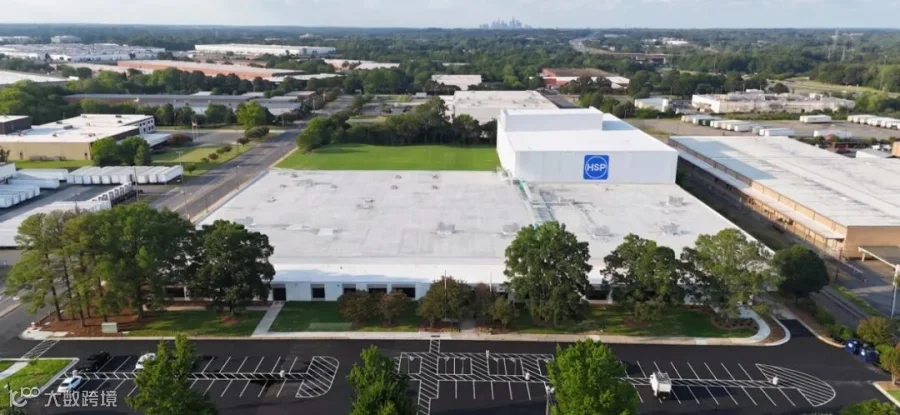
图:Trench Group官网,HSP US夏洛特工厂实景
02
买方介绍
图:GE Vernova官网
GE Vernova是一家总部位于美国马萨诸塞州Cambridge的全球能源企业,业务分为Power、Wind与Electrification三大板块,涵盖发电、风电与电气化相关技术及服务。公司不仅提供设备,也参与电力系统建设及长期运行支持。
本次收购主要补充电气化板块。GE Vernova已有电网系统集成和输电业务,Trench则处于其中的关键部件供应环节。买方公告明确,两者已有供应关系,因此交易具有沿着现有业务链条向上游延伸的基础。

图:GE Vernova官网,发电设备服务作业实景
03
并购逻辑
一、把供应关系延伸为内部协作,补齐系统交付环节。
买方将交易定位为对现有供应商的纵向整合。基于这一关系,潜在价值在于让部件设计、工程适配与制造排期更早衔接,减少系统项目中的协调环节。但所有权变化本身不能消除交付瓶颈,仍需验证生产计划、质量管理和客户服务能否顺利配合。
二、接近北美需求,将新工厂变成可交付的产能。
夏洛特工厂提供了接近北美客户的制造与测试基础。Trench在工厂公告中强调,本土供应可支持当地电网建设需求。对买方而言,收购不仅增加产品种类,也获得扩充供应能力的机会。厂房投入运行之后,产品验证、人员配置和产线爬坡仍决定实际交付节奏。
三、结合产品与客户覆盖,争取更完整的项目机会。
GE Vernova公开列出的协同来源包括互补产品、地域布局、客户关系及制造能力。系统业务与部件业务结合后,有机会更早参与项目设计,扩大可提供的设备范围。不过,Trench原有客户也有各自的采购需求,整合需要兼顾服务连续性,不能把集团内部采购直接当成新增外部收入。

图:Trench Group官网,电力设施安装现场
04
编者点评
这笔交易的产业逻辑较为具体:买方拥有系统业务,标的补充关键部件及制造布局,双方已有合作基础。观察重点应落在产能能否按计划释放、既有客户能否保持,以及新增需求如何形成交付和回款。
价格则需要与未来增长一同判断。买方披露,价款约对应Trench预计2028年、未含协同的调整后EBITDA的13倍;同时给出2028年收入约19亿美元、调整后EBITDA率约36%的预测。这些均非已实现业绩。若需求、产能或交割节奏变化,价格所依赖的盈利基础也会改变。
资料来源:GE Vernova于2026年10月28日发布的交易公告、双方官网及Trench工厂公告;截至2026年10月29日核验。并购逻辑与编者点评包含基于公开资料的分析;预测、协同及预期交割时间不代表已实现结果。