派读团队讯,近期宠物板块迎来三季报披露高峰。截至目前,乖宝宠物、中宠股份、佩蒂股份、路斯股份、依依股份、瑞普生物及海正药业均已发布2026年前三季度业绩。
纵观财报,行业呈现共性特征:营收普遍增长,利润却大幅失速。曾被资本寄予厚望的宠物行业,正面临严峻考验。
宠物食品集体“翻车”:营收增利不增,利润为何腰斩?
作为宠物食品主业代表,乖宝宠物、中宠股份、佩蒂股份、路斯股份的三季报表现高度一致——增收不增利。
乖宝宠物2026年前三季度营收51.25亿元(+8.17%),归母净利润2.14亿元(-58.35%)。Q3单季反差更甚:营收15.81亿元(+4.27%),归母净利润仅2300万元(-82.96%)。公司表示,利润下滑系汇率波动、原材料上涨及境内自有品牌直销占比提升导致费率上升三重因素叠加所致。

中宠股份走势与乖宝类似。Q3营收15.77亿元(+10.49%),归母净利润5381.46万元(-58.69%);前三季度营收48.58亿元(+25.86%),归母净利润1.805亿元(-45.86%)。
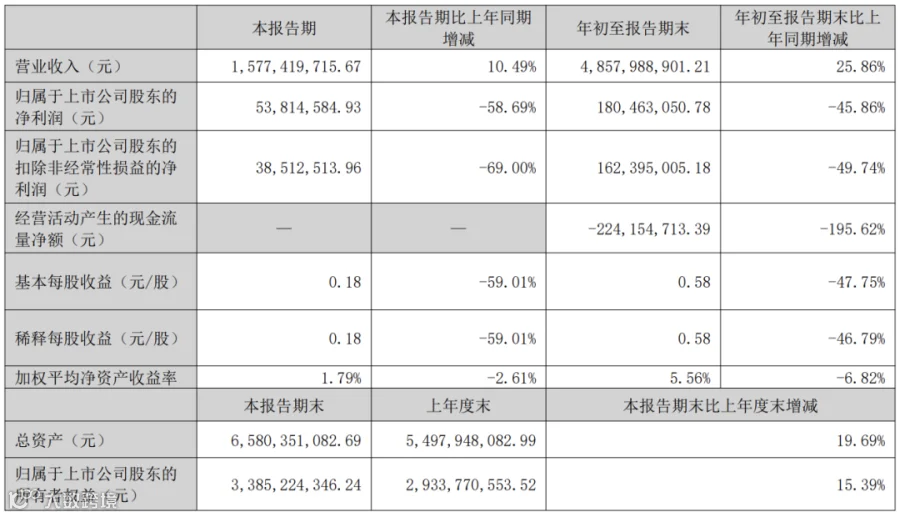
利润去哪了?报告期内中宠销售费用同比增长44.32%,主因境内外自主品牌宣传投入增加。这是典型的“以利润换品牌”策略。尽管旗下领先Toptrees跻身天猫双11宠物品牌榜TOP9,但短期利润让渡能否转化为长期溢价,仍是核心考题。

佩蒂股份处境更为艰难。Q3营收3.60亿元(-0.33%),归母净利润仅126.88万元(-96.32%);前三季度营收10.95亿元(+0.53%),归母净利润2559万元(-77.47%)。

其利润下滑并非销售费用所致(仅微增1.6%),而是财务费用激增1174.45%至3771万元,主要系汇兑损失增多。对出口型宠企而言,汇率已成为左右利润的关键变量。

路斯股份相对“抗跌”。前三季度营收7.55亿元(+21.99%),归母净利润3889.13万元(-16.87%);Q3营收2.61亿元(+14.81%),归母净利润1408万元(-13.71%)。同样受人民币汇率升值影响,其财务费用激增414.64%。

宠物用品端:难逃成本与汇率双重挤压
相比宠物食品的“高台跳水”,宠物用品端的依依股份更像“水面退潮”——营收平稳,利润悄然缩水。
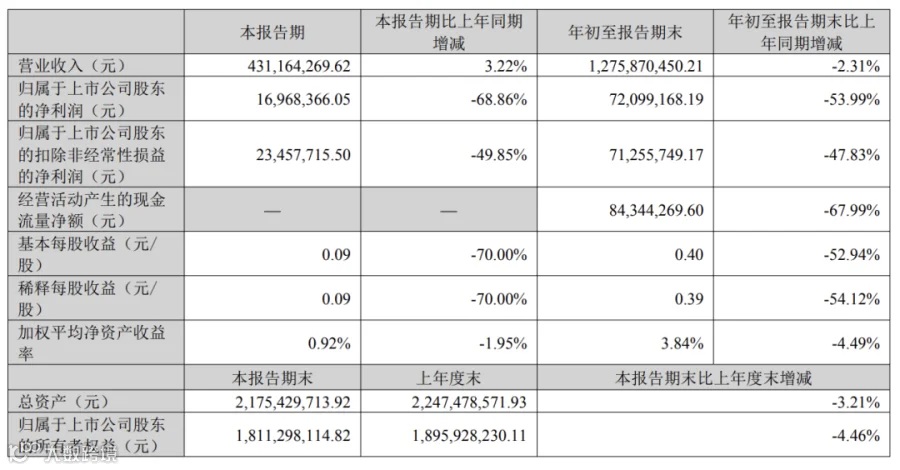
2026年Q3,依依股份营收4.31亿元(+3.22%),归母净利润1696.84万元(-68.86%);前三季度营收12.76亿元(-2.31%),归母净利润7209.92万元(-53.99%)。作为国内宠物卫生护理用品主要出口商,公司直言利润下滑系原材料高位震荡、汇率波动及国内自主品牌建设加大销售投入所致。
宠物医药B面:动保赛道逆势突围
当食品、用品企业利润承压时,宠物医药细分赛道展现出不同韧性。
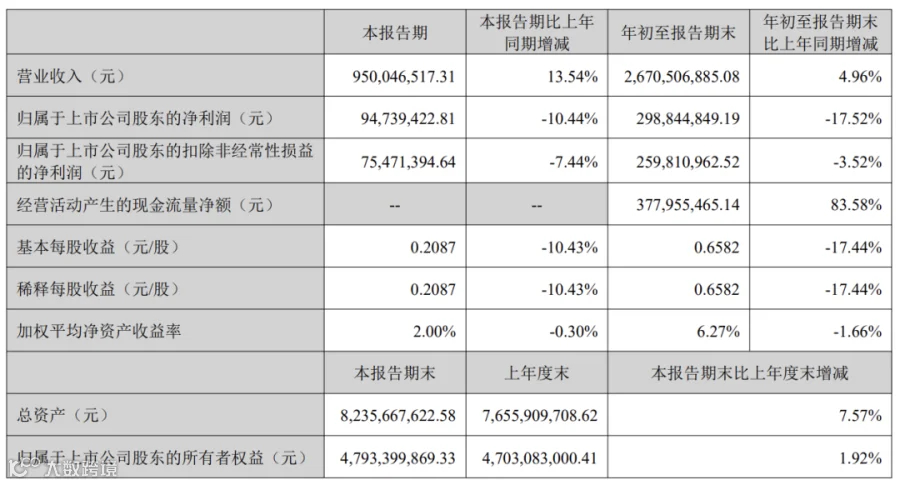
瑞普生物前三季度营收26.71亿元(+4.96%),归母净利润2.99亿元(-17.52%)。但Q3单季营收9.50亿元(+13.54%),净利润9473万元(-10.44%),增速明显回升。其中,宠物业务收入7.50亿元(+16.39%),宠物药苗收入7085.02万元(+48.76%),自主产品快速放量。
海正药业则呈现另一种增长逻辑。前三季度营收65.21亿元(-17.70%),归母净利润11.46亿元(+148.56%);Q3营收20.45亿元(-23.47%),归母净利润5.09亿元(+214.61%)。

需注意的是,其利润大增系主营业务盈利提升与一次性处置收益叠加:创新药及宠物药销量增长释放规模效应,且转让省医药100%股权产生额外收益。
综合来看,中国宠物行业虽保持增长,但“增收即增利”的时代已终结。汇率、原材料、流量成本持续变动,而消费者趋于理性。
流量红利退潮后,企业面临的不再是“是否扩张”,而是“单位经济模型是否成立”。此次三季报与其说是遇冷,不如视为提前出清——最终胜出的,必是将利润从故事中落实至报表的企业。
End

《2026年中国宠物食品消费报告》正式上线

扫码获取,1000➕宠业最新高价值报告