


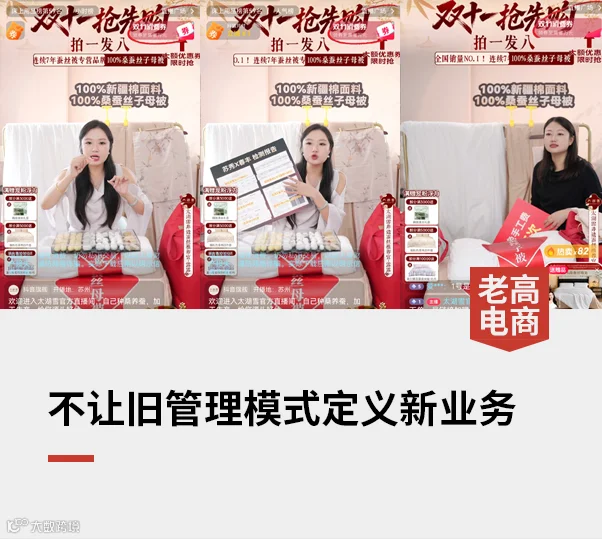
传统企业里,能把直播做成第一增长线的,屈指可数。
在苏州以线下门店起家的太湖雪是其中之一,它的直播间,撑起了线上近一半的收入。
今年前三季度,太湖雪归母净利润涨幅达86.73%,其中Q3单季猛涨287.97%,达1618.14万元,翻了近三倍。而营收涨幅仅有20%,可见利润增幅之快。
但论谁都想不到,三年前刚刚进军抖音电商两年的太湖雪,经营现金流从上一年的约5000万元骤降至85.77万元,利润薄到看不见。
很多人说,这就是转型的代价。
但令人好奇的是,太湖雪仅凭一套转型动作,使得报表前后判若两家,中间隔着的几年,到底藏着什么变革“玄机”?
吃到直播的甜头
第一时间推翻组织架构
时间回到2021年。
彼时,太湖雪首次亮相李佳琦直播间,不知是主播光环还是产品够硬,5分钟内2万条蚕丝夏被被一抢而空;趁着热度,太湖雪又紧接着南下杭州找薇娅,8分钟成交1300万元。
创始人胡毓芳感慨道:“两位主播一个在上海一个在浙江,通过网络就把苏州的蚕丝被推向了全国。”
但真正改变后面走向的,是她透过两场直播,望到了一整套和线下门店完全不同的商业运转方式,比如流量怎么分发、用户怎么触达、决策链路怎么缩短、库存怎么跟着内容节奏走。
这套东西一旦被看见,就很难假装没看见。
大多数传统企业转型,无非是成立一个电商部、招个总监,挂在新零售或数字化中心之下;线下团队照旧跑,两边互不打通,还美其名曰“双轮驱动”。
实际上线上永远只是线下旁支的一个小生意,因为它的资源调动权限、定价决策权、用人节奏,都被锁在旧组织的流程里。
方向对了,但魄力没跟上。
太湖雪在2023年到2025年之间推动过组织架构调整,大致切了三刀:
第一刀,切掉线上业务的“打包方式”
太湖雪把线上部门拆成了货架电商、直播电商、跨境电商,去掉了由电商总监统管的组织逻辑,三位负责人直接向决策层汇报。
三个部门定位不同,货架负责利润、直播负责增量,跨境负责净利和边界。这样一来,货架团队不会因为直播增速高而被要求“分心去冲直播”,直播团队也不需要为天猫的毛利负责。
资源调动无需内部“打架”,决策层也能看清哪块在赚钱、哪块在烧钱。
第二刀,切直播团队和公司的关系。
早期,太湖雪用过外部主播,2022年之后明确转向“品牌自播”为主。关键点在于,品牌自播的主播是公司员工,天猫、抖音、视频号各平台分别培养不同的主播,不是一拨人通吃。
毕竟,各平台运营方式不同,分平台配人才能提升运营质量。
这意味着直播不再是“市场部搞一场活动请个达人”的临时项目,它变成了有固定编制、固定汇报线、固定考核指标的常设职能。
第三刀,切线下门店的职能定义。
过去,门店的组织职能简单:一切为了成交。而太湖雪把门店重新定义为“文化体验+产品销售+私域沉淀”的复合空间,用抖音本地生活从公域向门店引流,再把到店顾客沉淀进私域。
职能定义一变,组织行为就得跟着变。导购如果还只考核门店成交,就没有动力把顾客加到微信里、拉到社群里去。这一步动的是最基层、最庞大、最习惯旧规则的那群人的日常动作。
这三点的背后,还有一个关键职能:流程改造经理,由综合管理背景的人担任。这人充当润滑剂,专门负责把旧流程里的审批节点、权限边界、部门墙一段一段拆掉。
原因也简单,旧架构不动,新团队就永远在旧规则里“踏步”。
直播贡献了九成增量
但直播内部还在舍快钱
太湖雪的线上业务,三本账是分开的。
2026年前三季度,太湖雪线上渠道主营业务总收入为2.84亿元,其中:
直播电商收入1.37亿元,同比增长86.43%,占比48.15%;
货架电商收入9467.33万元,同比增长6.45%;
跨境电商收入5269.62万元,同比增长8.02%。
在2026半年报里,直播贡献了总营收增量的约93%。但直播板块内部,也不是一个直播间在扛所有KPI。
上文提到,直播负责增量,它们的打法为“达人代播+品牌自播”。
前者的定性是“实现品牌全国化引爆”,譬如和与辉同行的深度联名定制被列为直播增量的第一大驱动力,上半年直播电商增量约4189万元。

如果说达人代播是一次性的品牌杠杆,那么品牌自播则是负责日常拉新和转化的基本盘。
太湖雪在抖音的品牌自播有固定团队和固定开播节奏,内容打“非遗技艺场景化”“蚕丝溯源”这类主题,不是偶尔开一场。
相比于达人代播“脉冲式”的产出曲线,品牌自播的产出曲线是平稳的、可预期的,不追求单场爆发。
同时,太湖雪还布局了微信视频号,承担着“收口”的角色,分为三条线:
一是联动内容达人构建种草转化闭环;
二是由专属团队运营高品质产品,承接抖音和内容平台触达的人,沉淀成可以反复触达的私域资产;
三是用线下门店做回流,通过抖音本地生活引流,客户到店体验后,再沉淀微信生态,变成可以长期维护的私域关系。
简单来看,这套承接流程打通了一条链路:抖音负责让更多人“遇到”太湖雪,视频号负责让遇到的人,在微信里“留下来”。
显然,太湖雪沿用了线上三大业务的逻辑,没有把资源往直播峰值最好看的那条线上堆,让这几条线各背各的节奏。
这也解释了,这个曾是传统线下的企业,知道什么钱现在不该赚,这些道理,或许没有哪个电商总监能替决策层给出来。
利润暴跌,坦然接受
回到2023年。那是转型代价最赤裸的样子。
太湖雪的抖音渠道暴增394.30%,但经营现金流净额只剩85.77万元,降幅98.29%。
增收降利的例子,市面上屡见不鲜。备货、营销、渠道建设,每一笔都是转型的代价。钱变成了库存、流量和团队,没留在账上。
“2023年是太湖雪上市首年。这一年,我们采取扩大营收的经营策略,品牌市场占有率不断提升。”
上市首年,用“烧钱换市场”的论调,看起来很积极,结果也是能接受的,所以胡毓芳等决策层根本不慌。
不过,在市场初具规模,但现金流薄的可怜的态势下,太湖雪将2024年方针切成“稳健发展、提质增效”。公司年报里的原话是“消费市场需求不及预期、蚕丝被类可选消费品类整体承压”。
即在需求收缩的环境里如果继续按“扩营收”的节奏跑,现金会撑不住。所以2024年的任务不是“等”,是把2023年冲出来的东西做实。
这一年的结果是:现金回来了(约3806万元),线上开始自己造血。
紧接着的2025年,太湖雪带着修复好的报表和外部回暖的判断,开始主动攻品牌和渠道。又于2026年升级为“突破增长”。
只不过,2026年前三季度是另一个故事。净利润涨了86.73%,经营现金流净额同比下降61.14%。
利润好看,现金难看,这种错位在转型期几乎是标配。区别在于,有的企业把它当成必须承受的节奏,有的企业把它当成撤退的信号。
就像当初,胡毓芳把女儿从美国叫回来的时候,没有让她一开始就进工厂学拉绵、学质检,而是让其“培养大局意识,考虑企业将来该怎么走”。
这样的安排,放在转型语境里看,很明晰。她在为这家公司准备的下一任决策者,从第一天起就不被传统制造管理模式规训。
就像太湖雪这几年的选择,都是在努力不让旧管理模式定义新业务该长什么样。
传统企业转型的问题,可能是电商一把手不够强,也可能是预算不够多,但更多的原因或许是决策层本身就被旧管理模式泡透了。他们用“稳不稳”判断线上方案,用“听不听话”评价新业务负责人,用“多久回本”要求一场品牌重塑。
这些判断标准放在成熟业务上没问题,但放在转型业务上,指不定会延误商机。
组织架构可以画,预算可以批,但决策层的思维如果不换,新业务最后都会被旧标准修剪成它习惯的样子。