



亚马逊最新财报发布后,盘后股价暴跌超12%,市场反应剧烈。
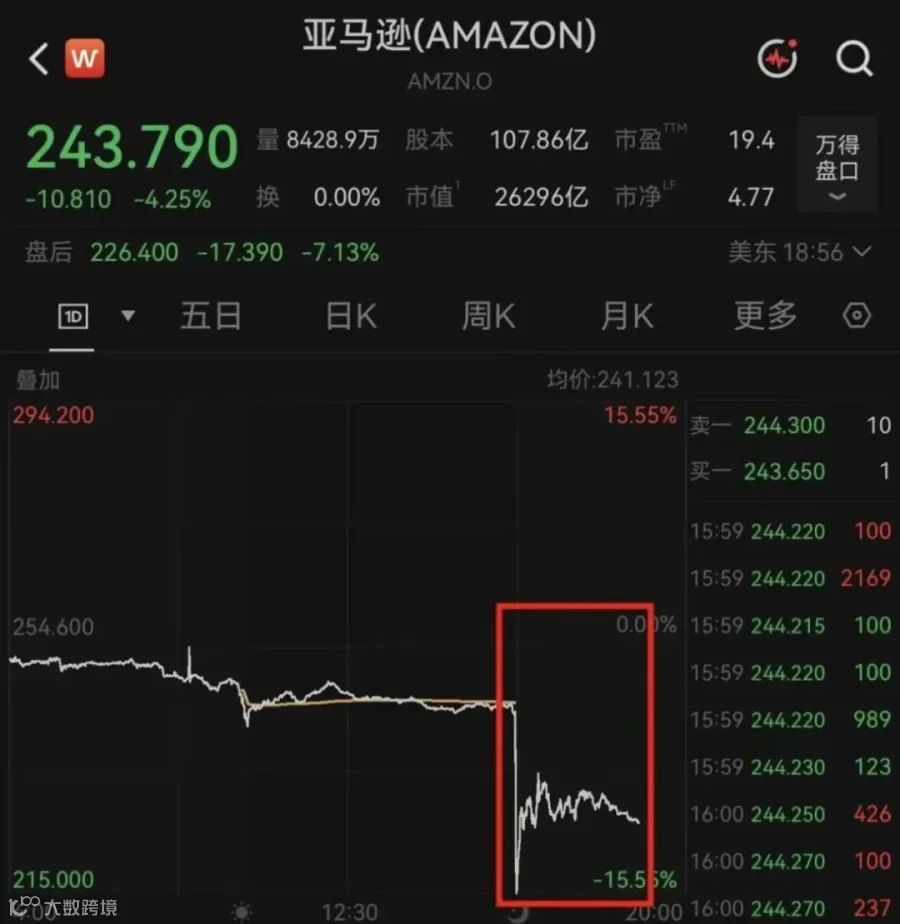
业绩亮眼却遭砸盘:AI投入与零售疲软的矛盾
尽管亚马逊第三季度总营收达2019.4亿美元,同比上涨12%;经营利润280.8亿美元,大涨61.5%,经营利润率创下13.9%的历史新高。云计算AWS表现尤为强劲,单季营收459.8亿美元,同比大涨39.3%,创下近五年最高增速,积压订单高达5780亿美元。
然而,股价的剧烈震荡揭示了投资者对两大核心问题的担忧:
1. AI基建巨额吞噬现金流。本季度物业与设备支出高达770亿美元,远超市场预期,主要投向AI数据中心建设。过去十二个月,自由现金流由去年同期的148亿美元净流入转为424亿美元净流出。简而言之,云业务赚取的利润几乎全部被AI基建消耗。
2. 零售业务增长乏力。Q3线上自营销售仅增长2%,为2023年初以来最低增速。尽管官方归因于Prime Day时间调整,但难以掩盖零售端动力不足的现状。此外,四季度黑五旺季营收预期中值低于分析师平均预期,显示市场对年末消费潜力持谨慎态度。

财报背后的四大卖家信号
这份财报不仅影响资本市场,更蕴含着与亚马逊卖家运营策略息息相关的关键信号。
1. 平台电商增长放缓,黑五流量竞争加剧
零售大盘增速下滑意味着整体市场增量有限。在黑五这一关键节点,面对消费者持币观望的态度,更多卖家涌入有限的流量池争夺订单,将导致广告竞价和ACOS(广告销售成本比)持续走高。单纯依靠增加预算冲销量的粗放模式,将进一步压缩利润空间。
2. 平台商业化收费力度或将加强
亚马逊正大力投入AI算力及智能体工具,Bedrock模型平台企业客户调用量激增,已有超130万第三方卖家使用其AI工具优化Listing。巨额的基建成本最终可能通过广告及增值服务分摊给卖家。未来,AI工具将成为运营标配,倒逼卖家进行精细化运营,缺乏工具应用能力的传统运营模式将面临更大挑战。
3. AWS算力繁荣与卖家关联有限,勿盲目乐观
AWS的高速增长主要源于OpenAI、Anthropic等大客户的算力采购,属于B端云计算业务,并不直接转化为C端海外买家的增加。虽然自研芯片需求暴涨有助于长期降低算力成本,进而优化仓储机器人和推荐算法,间接影响流量分配,但卖家不应将此视为直接的销售利好。
4. 现金流承压,合规风控趋严
鉴于大量资金持续投入AI基建,平台将更加重视盈利质量。预计后续对违规刷单、侵权、关联等行为的打击力度不会放松,处理速度将更快。中小卖家的账号安全风险将持续处于高位。
(亚马逊现任CEO安迪•贾西)
黑五运营策略建议:从粗放转向精细
面对大盘增长乏力和消费者挑剔度提升的现状,黑五期间继续沿用往年粗放打法已难以为继。卖家应优先稳住利润,严格控制广告预算,精细化优化Listing,并借助AI工具打磨产品页面。
资本市场的波动本质是对亚马逊高额AI投入短期回报不确定性的担忧。这种宏观层面的矛盾终将传导至微观的跨境卖家层面。行业红利期已过,黑五不再是“闭眼出单”的狂欢。
接下来的旺季竞争,核心在于谁能守住利润、严控风险并高效利用平台新工具。在存量竞争时代,唯有坚持精细化运营的卖家,方能抵御市场波动。
-------------