


2026年,随着CRS信息交换机制的深化及金税四期的实施,持有小国护照虽能在身份层面规避部分自动交换,但若账户挂在真实名下,资产与收益信息仍难逃监管。因此,单纯依靠小国护照实现“隐形”已不现实。
然而,小国护照在金融实务中仍具重要价值:作为申请海外银行账户的有效证件。瓦努阿图、圣基茨、格林纳达等常见小国护照,目前仍被众多境外银行广泛接受。本文将详细梳理支持小国护照远程开户的境外银行,解析其申请条件、要求及核心优势。
注:银行政策变动频繁,具体流程需结合实时政策及个人实际情况判断。
美国支持小国护照开户的银行详解
美国银行业对小国护照持有者相对友好,国泰银行、保富银行、摩根大通及BMO蒙特利尔银行等均持开放态度。
1. 美国国泰银行(Cathay Bank)
国泰银行虽以华人友好著称,但其个人账户目前已暂停全程线上远程开户,内部系统正在升级。如有需求,需预约前往香港面签,处理周期约4周,且存在暂缓可能,建议提前咨询确认。值得注意的是,公司账户的线上远程渠道依然正常开放,无需线下面签。
功能方面,国泰个人账户支持ACH、电汇及Zelle,涵盖证券账户操作、国际大额转出及日常订阅支付等场景。相比华美银行,国泰额度更高,适合有大额资金需求的用户;日常小额使用则推荐华美。
2. 美国保富银行(Preferred Bank)
保富银行同样深耕华人市场,对小国护照接受度高。其核心优势在于个人账户支持远程申请,且资料要求灵活:支持中国大陆手机号,居住及通讯地址可使用非美国地址,极大地方便了无美国住址的用户。
账户权益上,保富个人户免收月管理费,提供中文网银及中文客服。功能覆盖电汇和本地Zelle,电汇日均不限额,可满足日常收付款及跨境资金往来需求。
此外,保富公司户免收查册费,能有效降低企业开户成本。对于希望远程办理个人户或注重前期费用的企业用户,保富是理想选择。
3. 美国BMO蒙特利尔银行
BMO对小国护照友好,个人户激活门槛极低,仅需约25美元即可激活,适合尝试海外账户的用户。但功能受限:国内远程开户获得的个人户仅支持Zelle,ACH和电汇无法主动支付,如需完整电汇功能需线下柜台办理。
公司账户方面,BMO支持正常开通ACH和电汇。亮点在于1个主账户可拆分10个子账户,特别适合Temu等平台电商卖家进行分账管理及应对封号风险。
4. 美国摩根大通(Chase)
作为全球知名商业银行,摩根大通接受小国护照,但门槛较高。非本地居民远程开户通常有严格的存款和激活金要求,金额在1万至15万美元不等,下户周期预计3-5周。
摩根大通账户稳定性强、国际认可度高,适合资金实力雄厚、追求资产安全性的用户。
阿联酋支持小国护照的银行
阿联酋支持小国护照且可远程开户的主要实体银行为渣打银行。阿联酋渣打对个人账户支持远程申请,无需前往当地面签,为希望布局中东市场的用户提供便利。
该账户适合有中东业务往来、接收国际贸易款项或多地区资金调配需求的用户,可作为连接中东金融市场的重要入口。
瑞士支持小国护照的银行
瑞士私人银行主要面向高净值客户,与普通商业银行定位不同。开户门槛较高,个人账户通常需配置200万美元级别资金,侧重全球资产配置与长期财富管理,而非日常收付。
其优势在于专属私人银行服务、多币种资产管理、全球投资配置及财富传承规划。适合拥有大规模海外资产、寻求多元化配置及家族财富规划的高净值人群。
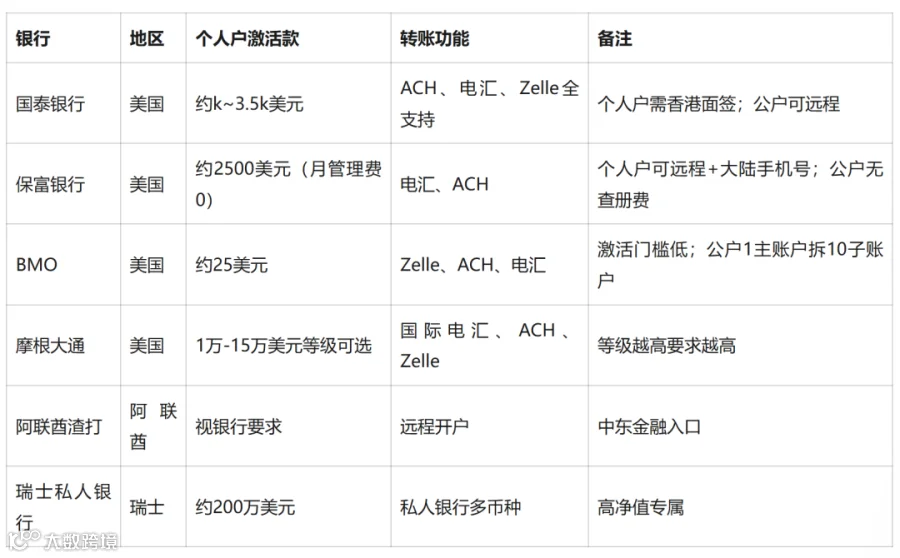
六家银行开户对比汇总
以下为各银行核心要素对比:
结语
小国护照可申请的海外银行选择丰富,关键在于匹配自身需求与预算。若对银行选择存在疑问,可寻求专业协助,根据个人或公司情况匹配合适银行、梳理材料并跟进开户流程。
免责声明:本文仅供信息参考,不构成投资建议。观点仅代表作者个人,不构成任何决策依据。投资有风险,请谨慎操作。读者应独立判断并咨询专业人士,本平台及作者不承担任何责任
在线注册海外公司