近期,货物从洛杉矶靠港至墨西哥城海外仓的时效出现明显延长,由过去的10-15天增至15-20天。这种延误并非集中在单一环节,而是像传送带齿轮松动般,在多个节点累积形成,最终导致末端交付时间推迟。
当前关于“美转墨”物流的信息中混杂了三种不同性质的内容,需区分看待以避免误判。
洛杉矶港2026年9月处理量达1,042,652个标准箱,创118年来单月新高。这反映了入境货量大增,但并不直接等同于港口瘫痪。
据部分物流企业数据显示,货物靠港后提柜时间从3-5天延长至5-8天,全程时效从10-15天拉长至15-20天。这是真实发生的操作变化,但不同码头和船期存在差异。
加州交通部门公告,连接San Pedro与Terminal Island的Vincent Thomas Bridge计划于11月7日凌晨起全封闭约16个月,预计2028年3月初重开。这是即将发生的新变量。
需明确三者关系:货量创新高是既定事实,提柜时效延长是正在发生的现象,而桥梁封闭是即将到来的挑战。将未来风险计入当前延误属错配,而忽视当前延误则是误判。
单月货量纪录本身不必然导致拥堵,核心问题在于高货量下,码头作业、车架调配、提柜预约及陆侧运输等环节的衔接变得敏感。车架短缺、预约困难或司机调度紧张,均会推高提柜等待时间。
相较于普通海运仅顺延后续计划,美转墨链路更为复杂。当前的延时更准确地说,是在同等货量下,货物从码头提取的难度和时间成本增加。
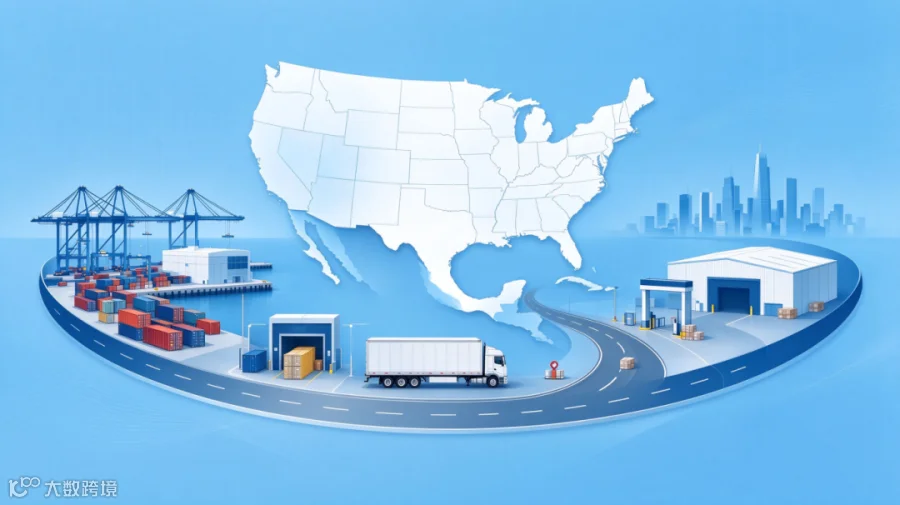
美转墨路径为串联链路:提柜 → 进监管/保税仓 → 换柜 → 53尺拖车发往边境 → 清关入境 → 转运至墨西哥城海外仓。前段延误一天,后续仓库卸货、换柜人手、跨境拖车档期均需重新排期。若无缓冲,一处等待将引发连锁反应,最终体现为末端多出的五天延误。
因此,关注点应从“提柜多等几天”转向“整段时效基准线上移”。卖家需调整补货计划,采用更保守的预期。具体延误时长因船期、码头、仓库及承运安排而异,但调整预期至关重要。

Vincent Thomas Bridge封闭16个月将导致车辆绕行,具体耗时因地而异。这与当前的提柜延误是两笔独立的账:前者已发生,后者是11月起的新变量。需警惕旺季货量集中时,提柜延误与仓库排期叠加,导致整段时效失控。
周期拉长意味着在途和海外仓库存增加,现金周转天数上升,中小卖家资金链趋紧。这将促使卖家收缩SKU、聚焦爆款或转向本地采购。
“稳定到仓”成为稀缺资源,快船、空运及本地分销性价比将被重估。物流报价有效期可能缩短,旺季附加费概率上升。但涨价并非全线统一,需视具体线路而定。
拥有海外仓、多渠道及本地补货能力的卖家能吸收波动;依赖单一海运线的卖家则将波动直接传导至消费者端,加速市场分化。
缺货率和延迟率上升可能导致平台配送承诺趋于保守,进而影响转化率。这也是平台推动本地履约以提升时效确定性的原因。

跨境物流竞争焦点正从“低价”转向“稳定”。稳定性依靠体系构建:多港口选择、多仓布局、提前锁舱及预留缓冲。在当前时效基准上移的背景下,这些措施已从加分项变为入场券。
建议卖家立即按15-20天时效重算补货计划,特别是库存紧张及大促备货SKU。关注重点应从“何时到港”转变为“何时进仓”。
调整计划口径:摒弃平均时效概念,按区间上限规划。到港按15天、进仓按20天预估,并预留3-5天缓冲;若有入仓截止日,需倒推排期。
增加库存安全垫:优先保障主力款库存;新品采用空运或小批量快船;收缩长尾SKU或转本地采购。综合考量仓储与资金成本,必要时接受断货。
明确物流报价细节:确认报价有效期、提柜超时费用归属及边境排队备选方案。注意涨价非全线统一,需针对具体线路核实。
预留11月后余量:鉴于Vincent Thomas Bridge计划于11月7日起封闭,港区段操作需多留半天至一天缓冲,并要求提柜后同步安排车辆。
卖家分化:具备海外仓、多渠道及精准节奏把控能力的卖家能吸收波动;依赖单一海运线且库存薄的卖家将面临淘汰风险。
品类调整:时效敏感、高单价及高复购品类倾向本地备货或空运;长尾低价品可能退出墨西哥市场。
价格带变动:整体价格带上移,缓解低价极端内卷。
消费者端:短期配送承诺趋于保守,缺货率小幅上升;中长期随着本地库存加厚,确定性将回归。

核心总结

9月港口货量创纪录,属官方数据事实;
提柜及整段时效拉长,为实操中观察到的变化;
11月封桥,是即将到来的新变量。
三者不可混为一谈,但共同指向一个结论:过去的时效预期已失效,需建立新的基准。