


企业AI陷入“回报悖论”:巨头吃肉,多数企业还在排队
2026年的今天,企业级AI正处于一个尴尬的瓶颈期。尽管资金投入巨大、市场热度高涨,但在科技行业之外,大多数企业仍未在财务报表上看到AI带来的实质性回报。
华尔街私募巨头Apollo首席经济学家Torsten Slok指出,虽然Anthropic等公司披露客户支出大幅增长(季度环比增长约9倍),但钱花出去了,回报却难以量化。问题不在于模型本身,而在于落地应用这一关键环节。
数据分化:七巨头利润率飙升,其余493家停滞不前
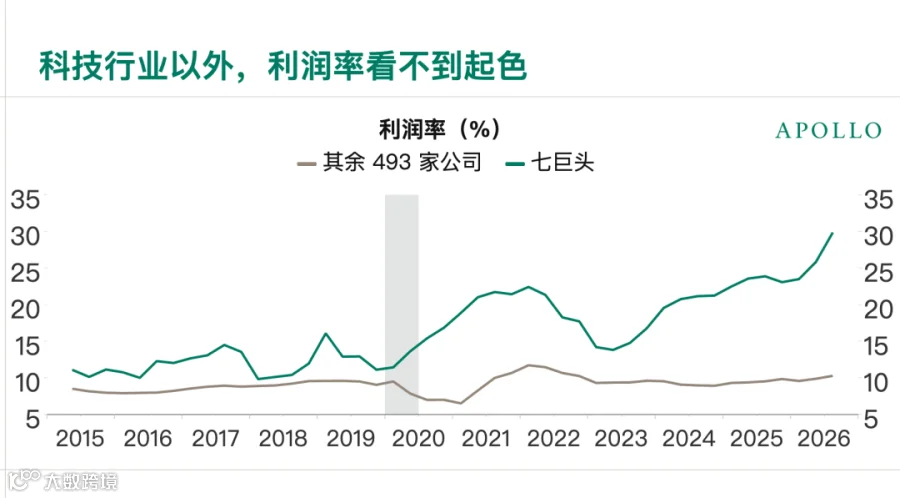
Slok将标普500指数成分股分为两组进行对比,揭示了AI红利的分配不均:
- 科技七巨头(谷歌、亚马逊、苹果、Meta、微软、英伟达、特斯拉):人均营收从2023年初的约56万美元增至78万美元;利润率从14%提升至30%。
- 其余493家公司:人均营收自2019年以来徘徊在50万美元左右;十年来利润率基本停留在10%上下。

由于看不到明确回报,主流大企业开始收紧AI预算。以全球咨询巨头埃森哲为例,自10月1日起,每位员工每月仅报销29美元的Claude费用,超额部分需计入项目预算,而此前部分员工月花费高达1000美元。
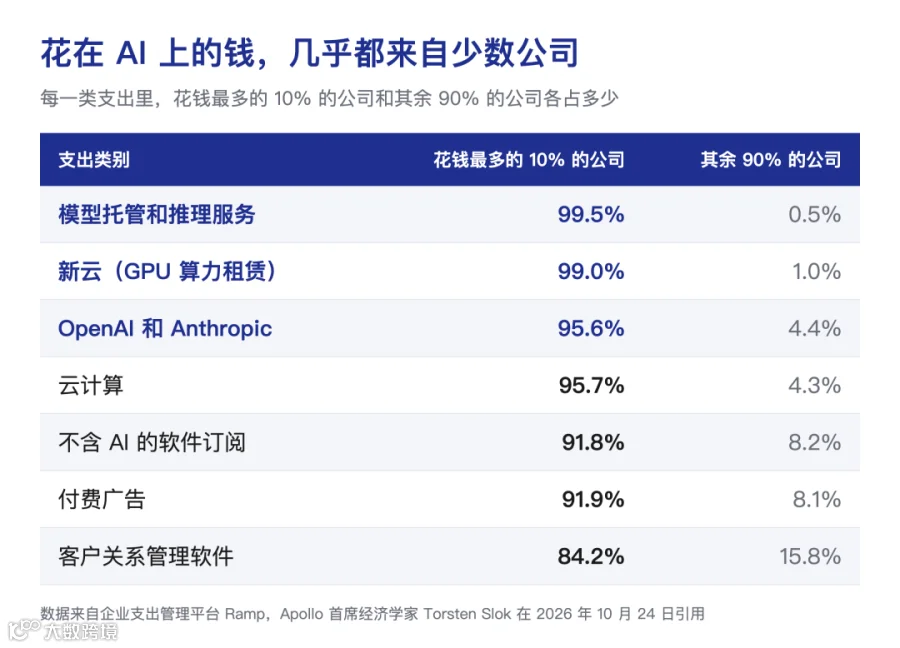
企业支出管理平台Ramp的数据显示,在模型托管和推理服务上,99.5%的资金来自头部10%的公司。这意味着,绝大多数企业仍处于观望或试水阶段。
历史镜像:像“换电机”一样使用AI,难见成效
当前企业应用AI的困境,与19世纪末工厂引入电力时的场景惊人相似。
早期工厂只是简单地将蒸汽机替换为大电机,仍保留中央传动轴和皮带系统驱动所有机器,生产率并未提升。直到20世纪20年代,工厂改为单层布局,每台机器配备独立电机并按物料流重新设计生产线,生产率才实现飞跃。

如今,许多企业仅在旧有业务流程上叠加聊天机器人,消耗大量Token却未重构业务逻辑。正如评论所言:“科技巨头已推倒重建,而其他公司仍在往2015年的老流程里硬塞AI。”
FDE崛起:从卖模型到卖“落地服务”
为解决落地难题,OpenAI和Anthropic等模型厂商开始派遣前沿部署工程师(Forward Deployed Engineer, FDE)驻场,直接参与客户的业务流程重构。
- OpenAI:今年5月成立The OpenAI Deployment Company(DeployCo),并收购AI咨询公司Tomoro,拥有约150名FDE和部署专家,深入客户现场识别高价值环节并 redesign 流程。
- Anthropic:联合黑石、高盛等机构成立企业AI服务公司“Ode with Anthropic”,专注帮助社区银行、中型制造商等缺乏技术团队的中型企业集成Claude。


值得注意的是,看好AI落地服务的投资方中包括Apollo。这形成了一种有趣的闭环:其首席经济学家警告AI回报缺失,而其自身却在投资帮助企业实现AI落地的服务机构。
国内实践:交付结果而非工具
在中国市场,企业同样面临“有模型、缺落地”的挑战。国内企业级智能体服务商特赞科技采取了类似FDE的模式。
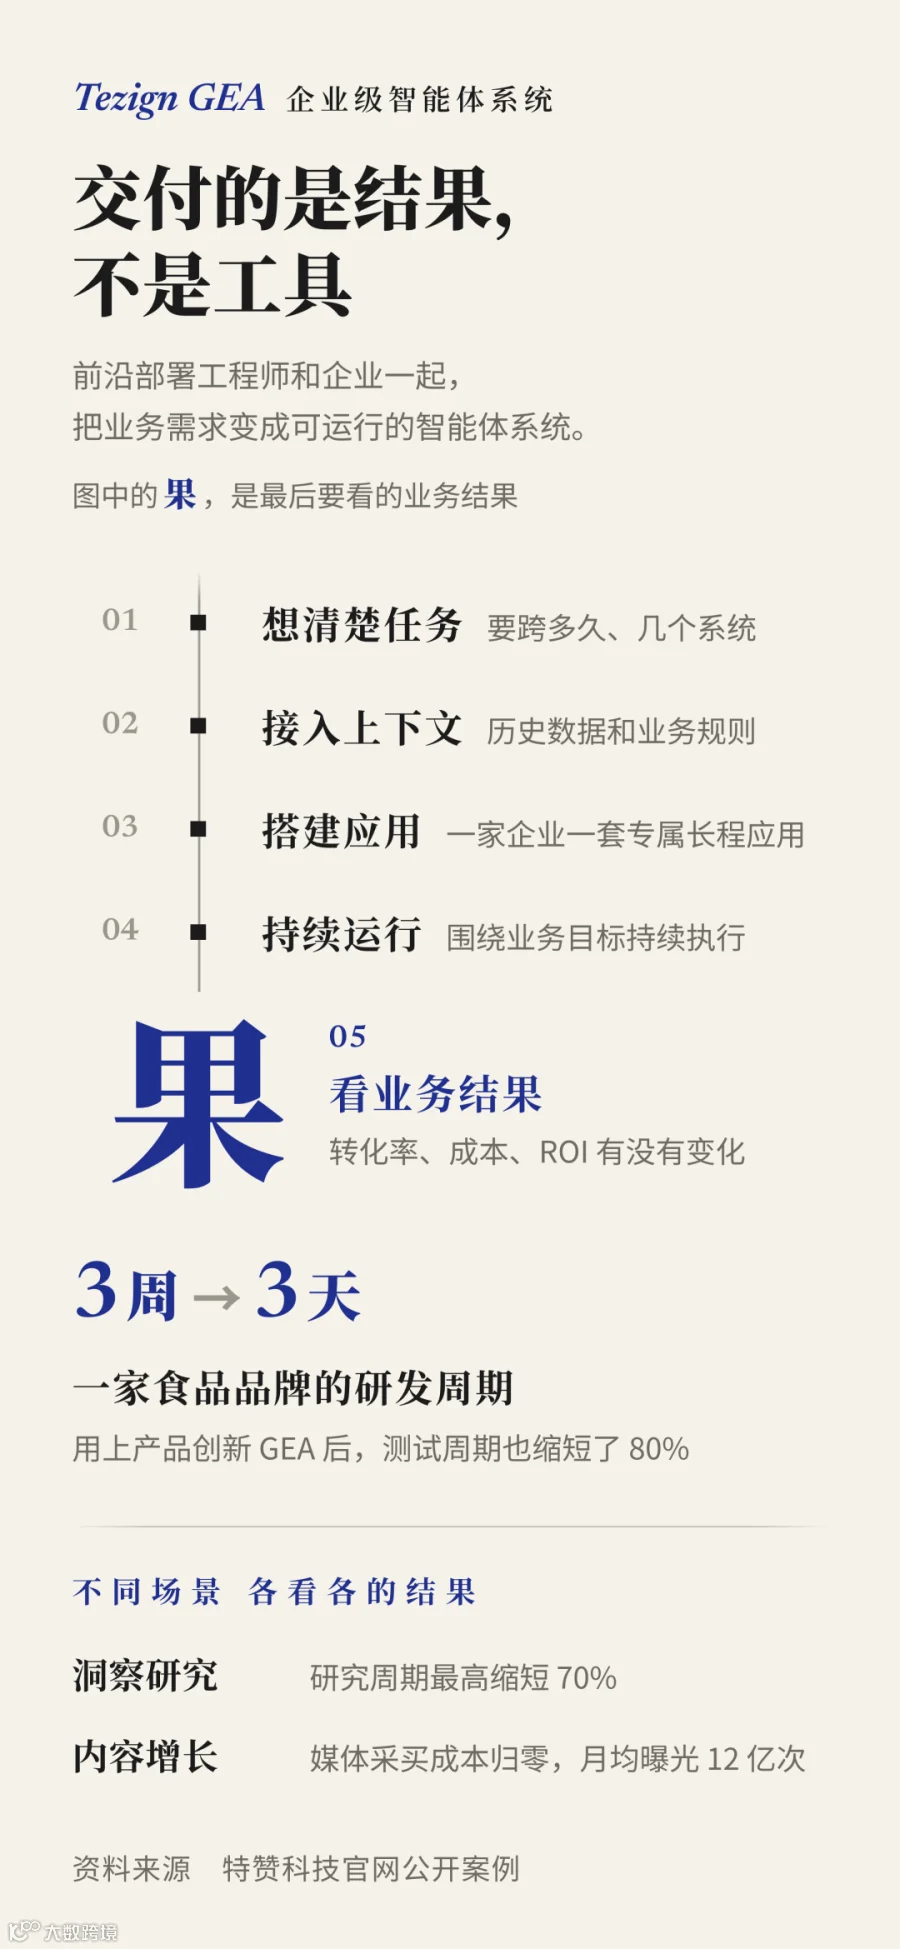
特赞强调“交付的是结果,不是工具”。在其GEA(企业级智能体系统)上线前,工程师会结合企业历史数据、品牌规范和业务规则,搭建专属长程应用。评估标准不再是生成内容的数量,而是转化率、成本节约等实际业务指标。
综上所述,Slok的数据准确反映了现状:除科技巨头外,AI的财务回报尚未普及。模型已成基础设施,稀缺的是能将模型融入业务流的复合型人才。这也解释了为何FDE成为当下最受追捧的岗位。