(文/翁彬凯 编辑/吕栋)
美国时间10月29日(周四),Alphabet股价暴跌13%,收报283.82美元/股,创该公司历史最大单日跌幅,亦为美股史上第二大单日市值损失,仅次于英伟达2025年1月的纪录。
此次大跌主要源于Alphabet公布的第三季度财报不及预期,引发投资者对其经营状况及人工智能(AI)投资回报率的严重担忧。财报发布后,Alphabet市值蒸发约5000亿美元(约合人民币3.33万亿元),拖累纳斯达克综合指数下跌,并加剧了市场对全球AI建设成本可能超过收益的忧虑。
技术面上,谷歌股价形成“死亡交叉”,即50日移动平均线跌破200日移动平均线。部分分析师指出,这种动能的丧失预示着股价可能进一步下探。
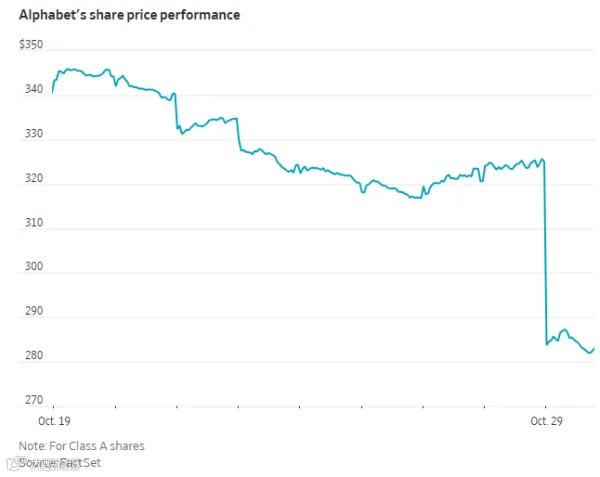
Alphabet股价暴跌 来源:FactSet
核心业务疲软:广告收入不及预期
彭博社指出,广告收入低于预期是导致此次股价大跌的直接原因。作为Alphabet的核心引擎,谷歌服务部门(含搜索广告、YouTube及订阅服务)第三季度营收为963亿美元,低于华尔街预期的985亿美元;其中广告销售额为633.5亿美元,亦低于预期的648.5亿美元。
根本原因在于AI正在重塑搜索模式。随着越来越多的检索需求由AI直接提供答案,传统搜索引擎通过展示链接列表向广告商收费的模式受到冲击,导致谷歌搜索业务增速持续放缓。财报显示,谷歌搜索业务第三季度同比增长仅12%,较第二季度的17%和第一季度的19%呈下降趋势。
尽管面临挑战,谷歌首席商务官菲利普·辛德勒(Philipp Schindler)在电话会议上表示,AI搜索整体增速达到五年来的最快水平,但目前的变现率仍低于传统搜索。谷歌正尝试在AI搜索结果中投放更多广告,初步数据显示,AI搜索赞助商品列表的点击率已与自然搜索结果相当,且用户认为这些广告具有相关性。
此外,辛德勒将广告收入放缓部分归因于汇率波动、欧盟监管变化导致亚洲零售商收入减少,以及世界杯赛事促使广告支出提前至上半年。
成本高企:自由现金流转负引发担忧
除了收入端承压,成本端的急剧扩张同样令市场恐慌。Alphabet第三季度自由现金流为负90.7亿美元,远逊于分析师预期的正向27亿美元。公司维持全年资本支出指引在1950亿至2050亿美元之间。
财报披露,Alphabet面临超过1万亿美元的采购承诺、未来租赁及其他义务。此外,约有985亿美元的或有事项承诺可能在特定情况下由公司承担,较上一季度增加约230亿美元。这些数字揭示了公司在确保数据中心容量、开发新AI模型以及支持合作伙伴购买设备等方面的巨额投入。
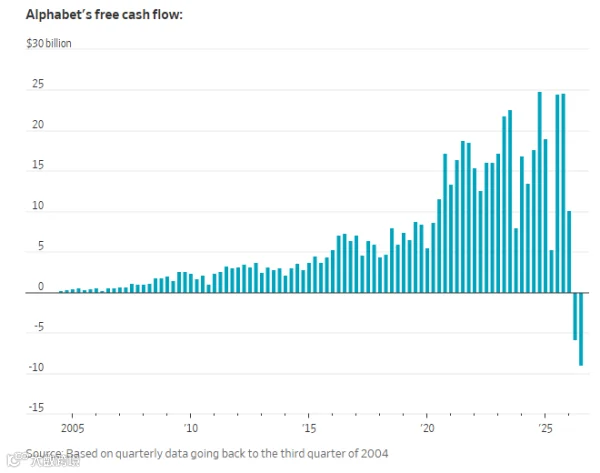
Alphabet现金流为负 来源:《华尔街日报》
JonesTrading首席市场策略师迈克·奥罗克评论称:“一家为保护核心业务而大力投资AI的公司,却暴露出自身在AI面前的脆弱性,这是投资者感到失望的主要原因。”广告业务增速放缓与成本迅速攀升,凸显了谷歌在AI转型过程中面临的艰难平衡。
竞争加剧:对手切入广告市场
在谷歌重构搜索业务的同时,竞争对手正积极切入其广告腹地。OpenAI和Anthropic等公司推出的企业级AI服务日益普及,可能促使部分高价值用户转向其他平台。
OpenAI于今年2月在美国测试ChatGPT广告功能,夏季时宣称其广告年收入有望达到10亿美元。目前,已有超过10万家广告商在ChatGPT上投放广告,服务覆盖全球89个国家。尽管广告买家表示目前多使用实验性预算,并未大规模从搜索预算中转移支出,但其增长势头不容忽视。
NewStreet Research分析师丹·萨蒙指出,虽然OpenAI的广告业务尚未对谷歌收入产生实质性冲击,但其持续增长加剧了投资者对谷歌Gemini聊天机器人商业化进程的疑虑。NewStreet预计,Alphabet需等到2027年上半年才能有效改善市场对搜索基本面及AI货币化的信心。