作者|殷传家
10月26日,商务部发布2026年1-9月批发和零售业发展情况。数据显示,限额以上零售业单位中,便利店、超市零售额同比分别增长5.2%、4.1%;仓储会员店、无人值守商店零售额同比增速均超过25%。
值得注意的是,无人值守商店自上半年起便保持超25%的高增速,前三季度延续这一强劲势头。相较于2017年前后曾经历的热潮与随后的降温,如今该业态的再度崛起背后,折射出零售行业怎样的变革?
一、业态演进:从“完全无人”到“混合值守”
根据国家标准《零售业态分类》,无人值守商店指在营业现场无人工服务情况下,由消费者自助完成商品销售或服务的零售店。其与自动售货机、无人货柜存在本质区别:前者拥有完整的门店空间、货架及商品体系,仅省去现场服务人员。
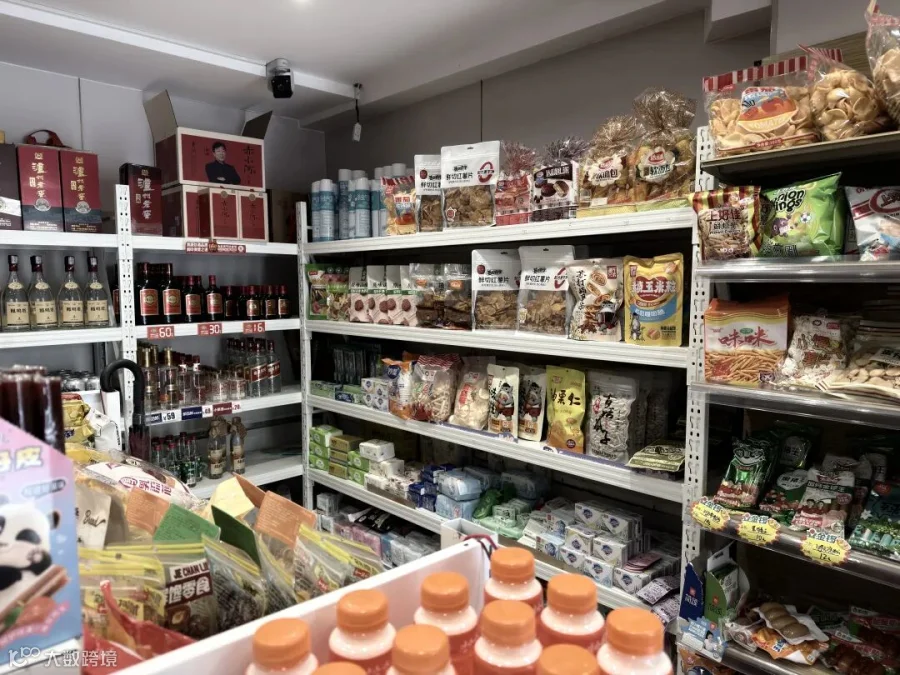
图源:创新零售社
2017年,阿里、京东、苏宁及缤果盒子等企业曾掀起无人零售热潮,试图通过智能识别和自助结算降低人力依赖。然而,高昂的设备投入、系统稳定性问题、商品损耗及客流不确定性,导致部分早期项目未能持续扩张,行业回归理性。
当前,线下零售对无人化的探索呈现出两条清晰路径:
一是原生无人店:从建店之初即按无人化标准设计,配置智能门禁、自助结算等设备,全流程围绕自助购物构建。
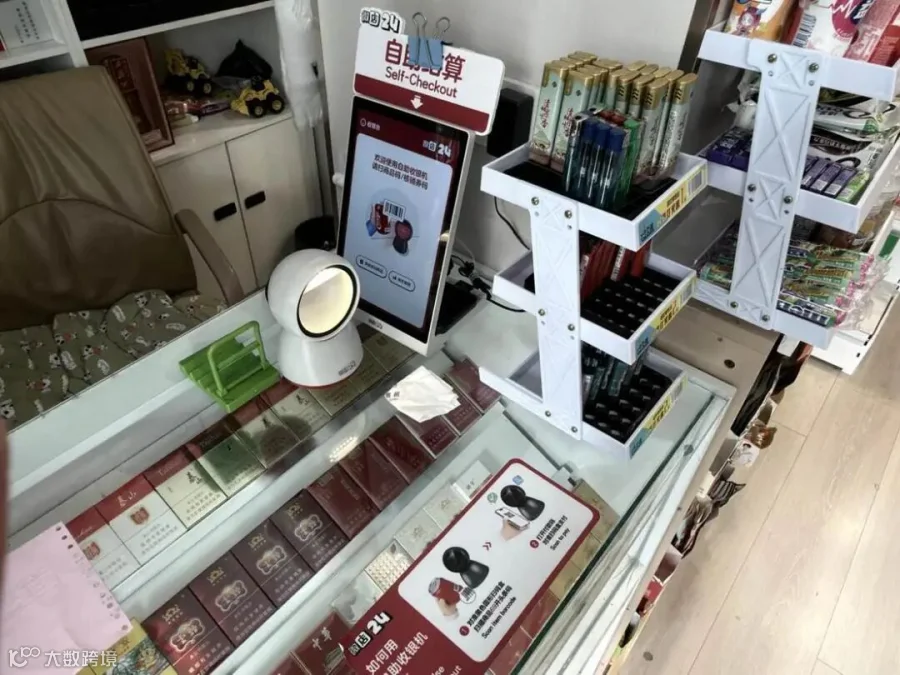
二是存量改造(云值守):在传统门店基础上引入无人能力。以便利店为例,白天由店员正常营业,夜间切换为无人值守模式,通过智能门禁、监控、自助付款及远程协助维持运营。
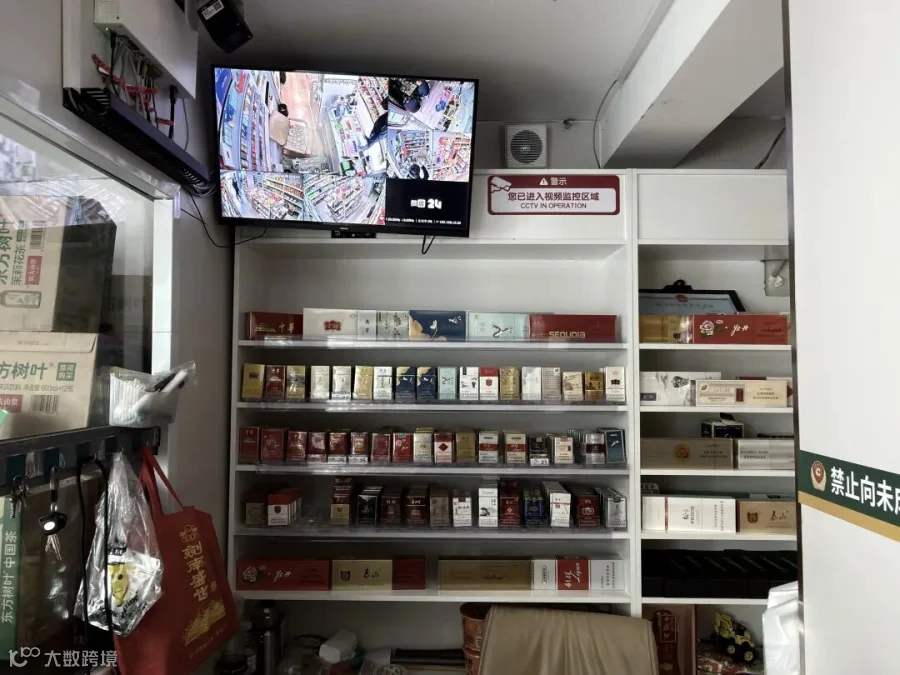
图源:创新零售社
“云值守”并非彻底取代人工,而是优化特定时段的运营方式。夜间消费者自助进店购物,后台人员通过远程监控和视频对讲处理异常,实现了人力成本与服务连续性的平衡。
二、市场实践:连锁巨头与技术服务商协同入局
无人值守模式的可持续性,取决于其在真实零售场景中的落地效果。目前,多家连锁零售企业及技术服务商已深入布局。
红旗连锁2026年半年度报告显示,其云值守智慧门店数量突破1000家,夜间客流占总客流比例提升至3%。这表明该模式已具备规模化运营基础,但夜间客流占比并不直接等同于利润贡献,需综合考量销售收入与设备、损耗成本的平衡。
美宜佳亦曾联合华为云试点夜间无人值守,通过统一视频平台接入门店设备,实现远程可视化管理。
在技术服务端,微店24推出的“AI+真人云值守”方案入选《2026 CCFA连锁便利店创新案例》。该方案融合智能硬件、AI算法与真人远程看店,助力门店实现24小时常态营业。
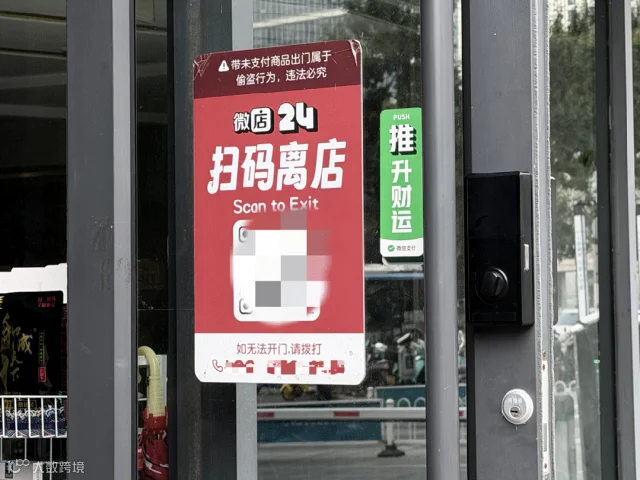
图源:创新零售社
上述实践表明,无人值守已不再局限于新建独立门店,更多表现为连锁企业与技术服务商合作,将无人化能力植入现有门店,重构部分时段的运营逻辑。需明确的是,商品补货、清洁、盘点及设备维护仍需人工介入,核心差异在于现场服务、设备自动化与后台远程管理的分工重组。
三、深层变革:突破时间与管理的边界
无人值守的价值不仅在于延长营业时间,更在于重塑门店的经营范式。
1. 重构营业时间与人力配置组合
传统便利店是否开设夜班,主要取决于夜间销售额能否覆盖额外人力成本。若客流不足,门店往往选择闭店。无人值守模式打破了这一限制,使门店能在夜间以低人力成本承接长尾消费需求。
图源:创新零售社
然而,并非所有门店均适合此模式。红旗连锁3%的夜间客流占比提示经营者,需审慎评估销售收入是否足以覆盖设备折旧、系统维护及潜在损耗。无人值守提供的是一种经营可能,而非绝对的盈利保证。
2. 管理体系从“现场管控”向“系统管控”延伸
传统连锁管理依赖店长、巡店等现场检查手段。而在无人值守时段,门禁、收银、监控及异常处理系统成为运营核心。这对拥有大量门店的连锁企业提出了更高要求:必须建立可复制、高稳定性的数字化管理体系,确保异常情况能得到及时响应。
与此同时,技术服务商的角色发生转变,从单纯的设备提供方深入至零售经营环节。零售企业提供场景,技术服务商提供系统能力,双方合作关系日益紧密。
展望未来,全面无人化并非终极目标。根据不同经营场景,形成程度各异的“人机协作”配置,帮助实体零售突破时间与人力限制,在多时段、多场景中高效承接消费需求,将是行业发展的主流方向。