


作为 Alphabet Inc./Google(GOOG)(GOOGL)的长期持有者,我始终关注其投资价值。近期财报发布后,受投资者获利了结影响,GOOG 盘后股价下跌超 10%。然而,结合最新财务数据及估值回调,我认为当前的多头逻辑反而更加强劲,这为投资者提供了难得的布局良机。

【原文图片位置:Alphabet(GOOG)盘后下跌约 10%(Seeking Alpha)】
基于上述分析,我维持 GOOG“强烈买入”评级,并预计未来可获得两位数回报。建议投资者利用此次市场调整,以更低价格积累筹码。
Google Cloud 业务翻倍增长且盈利能力显著改善
云计算是 GOOG 的核心增长点之一。最新数据显示,Google Cloud 业务收入同比增长 103%,在庞大基数下仍实现三位数增速实属罕见。更令人振奋的是,该业务营业利润率一年内提升 1,250 个基点,呈现出加速增长与盈利改善并行的良好态势。
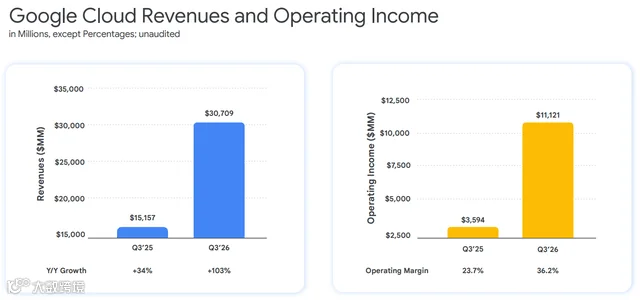
【原文图片位置:GOOG 云业务翻倍,同时盈利能力改善(GOOG Investor Presentation)】
管理层对 AI 驱动的增长表示乐观。AI 投资不仅推动了整体搜索查询量达到过去五年最高增速,还带动了商业查询增长。Google Cloud 的高增长主要得益于 AI 基础设施及解决方案的强劲需求,TPU 系统也备受客户青睐。目前,云业务已占公司总销售额约 24%,随着 AI 商业化深入,其营收占比有望进一步提升,未来或再次实现三位数增长。
资本开支激增致短期现金流承压,长期回报可期
市场对 GOOG 的担忧主要集中在现金流层面。为把握 AI 机遇,公司资本开支(CAPEX)同比翻倍,单季度支出超 510 亿美元,导致自由现金流连续两个季度为负,2026 年第三季度更是录得 -90 亿美元。若投资无法有效变现,估值或将面临下行风险。

【原文图片位置:GOOG 自由现金流为负 90 亿美元(GOOG Investor Presentation)】
尽管短期 FCF 承压符合管理层预期,但我认为这是战略性投入的必要阶段。GOOG 拥有覆盖数十亿用户的独特生态,AI 投资正通过搜索、云服务及 Google One 订阅等产品快速变现。管理层预计,随着 TPU 系统及基础设施规模扩大,投资将产生高于资本成本的 ROIC,并最终带动经营现金流强劲反转。一旦现金流拐点确立,当前估值修复空间巨大。
估值回落提供安全边际,分析师看好上涨空间
从估值倍数来看,经历约 10% 的回调后,GOOG 当前前瞻 P/FFO 约为 24.3 倍。对于这样一家具备强大护城河与高增长潜力的科技巨头而言,该估值极具吸引力。长期来看,公司完全有能力支撑 30 倍以上的估值水平。

【原文图片位置:GOOG 前瞻 P/FFO(YCharts)】
华尔街分析师普遍持乐观态度,预计 GOOG 仍有超 30% 的上涨空间。综合基本面改善、AI 变现潜力和当前低估值三重因素,GOOG 依然是值得重点配置的标的,维持“强烈买入”评级。

【原文图片位置:华尔街分析师预计 Alphabet(GOOG)拥有超过 30% 上涨空间(Seeking Alpha)】