前三季度,快递巨头成绩单陆续出炉。在经历持续的规模竞争后,价格调整与成本优化成为行业焦点,多家企业利润显著修复。
件量方面,中通预计超300亿件稳居第一;圆通250亿件,极兔全球271亿件(中国约180亿件),申通220亿件,韵达187亿件,顺丰118亿件。市占率方面,中通预计19.8%,圆通16.5%,申通14.5%,极兔(中国)11.9%,韵达12.3%,顺丰7.8%。
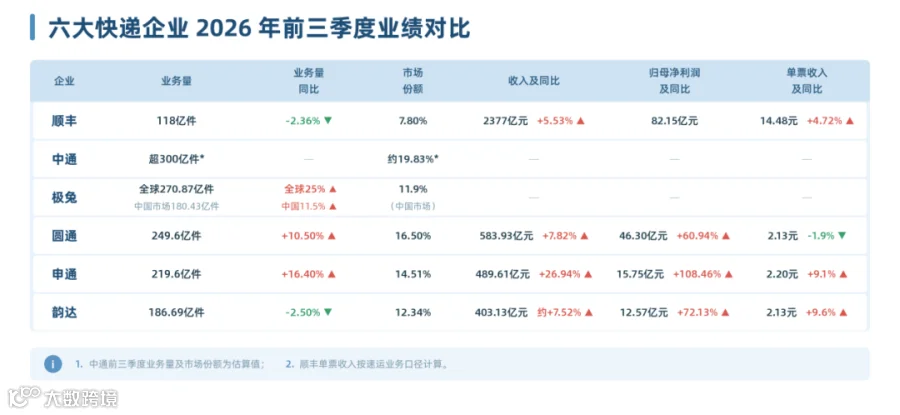

目前,多个省份陆续调整揽收价格,部分地区对特殊重量段或派送环节作出调整。价格调整叠加经营成本改善,推动快递企业利润进一步修复。前三季度,圆通归母净利润同比增长60.94%,申通同比增长108.46%,韵达同比增长约72%。
各家企业策略各异:顺丰靠供应链及国际业务拉动,中通巩固规模优势,极兔加速拓展海外,圆通靠成本优化改善利润,申通通过业务结构升级寻找增量,韵达则尝试提高单票价值支撑收入。
01 顺丰:单票收入增长,价值驱动显现
前三季度,顺丰实现总营收2377亿元,同比增长5.53%。其中,速运物流业务收入1710.76亿元,同比增长2.24%;供应链及国际业务收入621.08亿元,同比增长17.39%。
速运物流业务包裹量约118亿件,在高基数背景下小幅下降,但单票收入达到14.48元,同比增长4.72%,连续7个月同比回升。7至9月单票收入同比增幅分别达6.64%、7.84%和7.71%,体现收入质量转变。

这与顺丰从规模驱动转向价值驱动的战略一致。时效快递深耕消费端场景及制造业客户,供应链及国际业务延续强劲增长,9月单月收入同比增长28.13%,贡献了更快的收入增速。
02 中通:规模领先,国际网络补位
中通尚未发布2026年三季度详细数据。基于上半年约202亿件的业务量及全年指引,预计前三季度业务量超300亿件,继续稳居行业第一。
国内快递仍是中通的规模底盘,今年新看点在于补充国际航空货运能力。未来需观察国际业务能否形成稳定收入,以及新增运力能否提升整体网络利用效率。
03 圆通:利润大增六成,成本优化与国际布局并举
前三季度,圆通营收583.93亿元,同比增长7.82%;归母净利润46.3亿元,同比增长60.94%。业务量约249.6亿件,同比增长10.5%,市场份额16.5%,稳居行业第二。
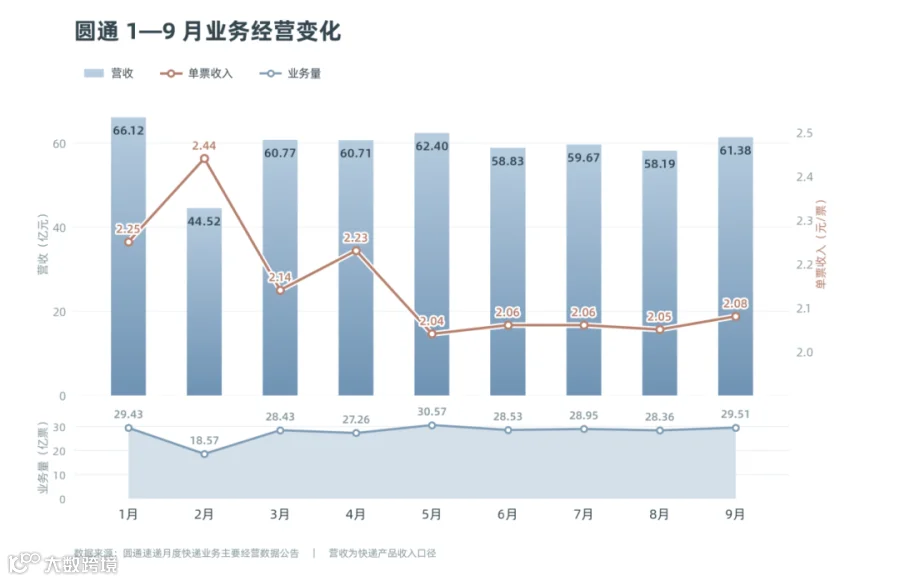
利润增速显著高于收入增速,主要得益于成本改善。上半年单票成本同比下降5.99%,前三季度累计单票收入约2.13元,同比下降约1.9%。
国际化方面,圆通推进东方天地港建设,5月国际货运首航,7月开通国际卡班。国内依靠网络效率和成本管控改善盈利,国际业务则通过枢纽、航空和多式联运拓展服务范围。
04 极兔:全球包裹量增25%,海外网络持续扩张
前三季度,极兔全球包裹量270.87亿件,同比增长25.0%。其中,中国市场180.43亿件(+11.5%),东南亚84.08亿件(+61.0%),其他市场6.36亿件(+135.2%)。
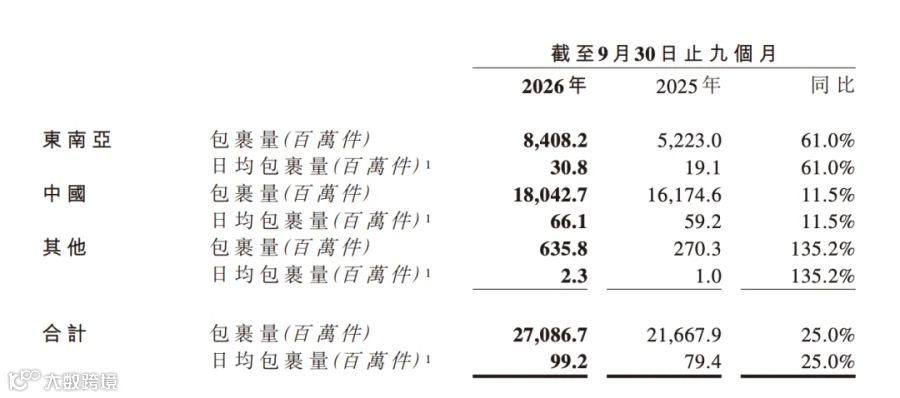
中国市场作为基本盘,策略转向提效率、要利润,发力云仓及逆向件。东南亚市场保持较快增长且利润增厚。拉美、中东等其他市场快速铺开,连续三个季度实现翻倍增速,第二增长曲线加速兑现。
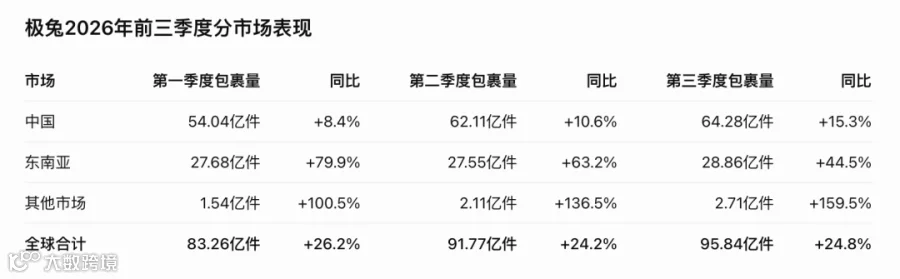
极兔的增长逻辑清晰:稳住中国基本盘,扩大东南亚规模,在其他市场寻找新增量。后续需关注海外网络投入转化为盈利的能力。
05 申通:利润翻倍,丹鸟融合成看点
前三季度,申通营收489.6亿元,同比增长约27%;归母净利润15.8亿元,同比增长108.46%。业务量219.6亿件,同比增长约16.4%,市场份额14.5%,同比提升约1.5个百分点。
增长来自件量扩张与单票收入提升。前三季度单票收入约2.20元,同比增长约9.1%,反映业务结构变化。丹鸟物流并表后,时效件等高单价业务占比提升,带动整体单票收入改善。

申通继续推进加盟网络数字化和AI转型。需注意,三季度收入同比增速约21.6%,较上半年有所放缓,后续需关注丹鸟业务融合的协同效应及增速走势。
06 韵达:单票收入提升,业务量现回暖信号
韵达前三季度营收403.13亿元,同比增长约7.5%;归母净利润12.57亿元,同比增长约72%。业务量186.69亿件,同比下降约2.5%;市占率12.34%。单票收入2.13元,同比增长约9.6%,增速领跑。
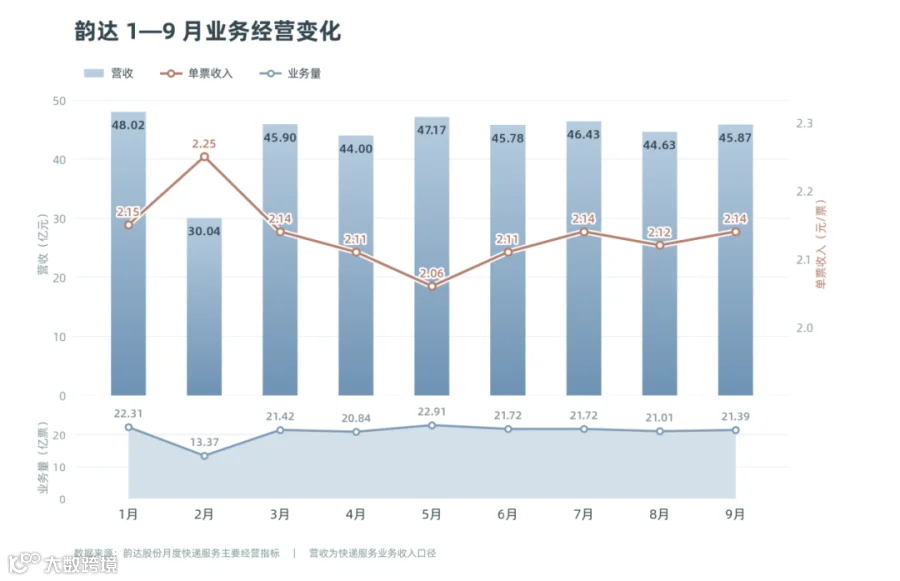
收入增长主要由单票收入提升支撑。2月至8月业务量多数月份负增长,但9月回升至增长1.37%,可能是业务量止跌回稳的积极信号。
来源 | 物流沙龙