在英国生活、开展副业或持有房产的群体,常因Self-Assessment(个人自评报税)规则复杂而产生误解。许多人误将10月31日视为所有申报的最终截止日,导致逾期受罚。本文旨在厘清2025/26税年的关键报税要点。

英国税年周期与关键时间节点
核心时间轴
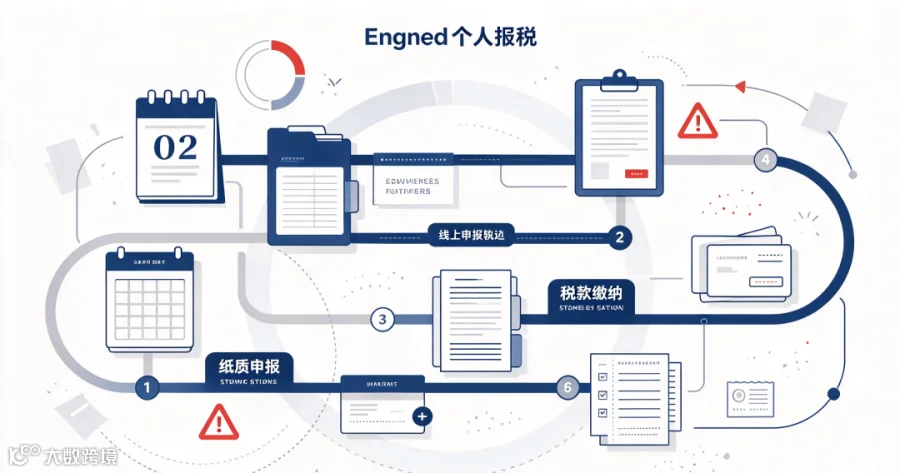
英国税务年度并非自然年,2025/26税年周期为:2025年4月6日至2026年4月5日。
需严格区分“申报截止”与“缴税截止”:
1. 纸质申报截止:2026年10月31日(以HMRC收到材料为准,非寄出时间,需预留物流周期);
2. 线上申报截止:2027年1月31日;
3. 税款缴纳截止:2027年1月31日(含预缴税款 Payments on Account)。
重要提示:提交报税表不等于完成缴税。即便提前提交税表,税款仍须在次年1月31日前缴清。
10月31日并非唯一截止日期
特殊情况与延期规则
10月31日仅针对常规纸质申报,以下情况存在例外:
1. 特殊情形:无法使用线上申报通道的纳税人,纸质报税截止期可顺延至2027年1月31日;
2. 通知滞后:若HMRC下发报税通知时间较晚,截止时间以官方信件注明日期为准;
3. 海外房东:适用NRL(非居民房东)制度的个人,其规则与非居民公司不同,切勿混淆;
4. 转线上申报:若纸质材料准备不及且未递交,转为线上申报可享受次年1月底的截止期。但若纸质申报已逾期,补办线上申报无法自动免除既成处罚。
哪些人群必须进行Self-Assessment申报?
重点自查对象
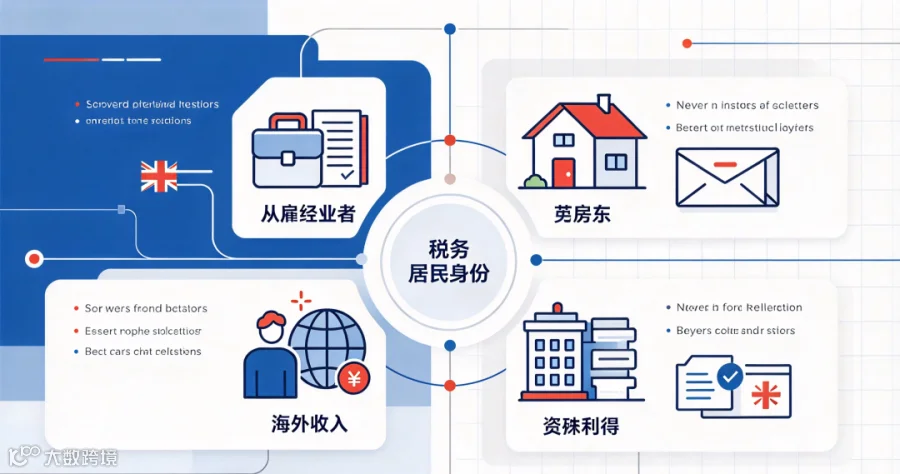
建议在收到税务局信件前主动自查,以下四类人群通常负有申报义务:
1. 自雇从业者:包括个体户、自由职业者及独立顾问。若本税年自雇税前总收入超过1000英镑,即产生申报义务(注意是总收入而非净利润)。
2. 英国房产房东:
- 扣除合规费用后租金收入>2500英镑;
- 扣除费用前租金收入>10000英镑;
- 租金收入在1000至2500英镑之间且不确定时,建议联系HMRC确认。
注:海外个人房东的NRL制度与Self-Assessment属不同体系,不可互相替代,同时可关注房产免税额(Property Allowance)政策。
3. 拥有海外收入的英国税务居民:包括海外房租、境外投资收益等。申报义务取决于税务居民身份及收入性质,而非资金是否汇入英国。
4. 其他情形:涉及应税资本利得、工资未通过PAYE系统完整扣税、或收到HMRC报税通知者。若确定无需报税,应主动联系税务局撤销要求,切勿置之不理。

逾期申报的惩罚机制
罚款阶梯与风险
即使无需缴纳税款,只要负有申报义务,逾期提交税表仍将面临罚款:
1. 即时罚款:逾期即刻产生100英镑基础罚款;
2. 累计罚金:逾期超过3个月,每日加收罚金,最高累计900英镑;
3. 加重处罚:拖延6个月及12个月,将叠加按欠税比例计算的额外处罚。
需注意,报税逾期与税款逾期是两项独立违规,分别产生罚金和利息。若存在客观合理理由,可提交申诉,但减免结果视个案而定。
临近截止期的自查建议
准备工作清单
为避免临时慌乱,建议提前完成以下梳理:
1. 核对收入:涵盖自雇营收、房租及海内外投资收益,确保无遗漏;
2. 整理凭证:妥善留存经营开销、房屋维修及其他可抵扣税务减免的票据记录;
3. 确认身份规则:针对境外收入、多套房产或非居民身份,确认适用的具体申报规则;
4. 调试工具:提前确认UTR税号及账户登录权限,若选择邮寄纸质版,务必预留充足物流时间。
结语
2025/26税年自评报税工作正在进行中。选择纸质申报者需紧盯10月31日截止期,线上申报者则可利用至2027年1月31日的宽限期。自雇人士、英国房东及拥有海外收入的群体,应首先明确自身申报义务,理清收入类型并选择合适渠道,避免因信息误区造成不必要的经济损失。

进入“唐诚控股集团”官网,了解更多