


增值税法与出口退税汇率适用规则解析
一、 汇率选择法律依据
根据《增值税法实施条例》第十七条规定,纳税人以人民币以外的货币结算销售额的,在折合成人民币计算时,折合率可以选择销售额发生的当日或者当月1日有效的人民币汇率中间价。纳税人确定折合率后,12个月内不得变更。
根据中国人民银行《银发[2014]188号》文件规定,中国外汇交易中心公布的当日汇率中间价,适用于该中间价发布后到下一个汇率中间价发布前。
二、 “当月1日”有效汇率的确定规则
1. 工作日情形:若当月1日是工作日,使用当日中国人民银行上午9:15对外公布的人民币汇率中间价(涵盖美元、欧元、日元、港币、英镑等主流货币)。
2. 节假日情形:若当月1日是节假日,中国人民银行未公布汇率中间价,则“当月1日有效的人民币汇率中间价”为当月1日前一个工作日中国人民银行公布的当日汇率中间价。
三、 11月1日汇率适用案例说明
由于11月1日为星期日,中国外汇交易中心未公布当日汇率。依据银发[2014]188号关于汇率有效期的规定,10月30日公布的汇率中间价在10月31日和11月1日均保持有效,直至11月2日发布新汇率为止。因此,11月1日的有效汇率与10月30日一致。
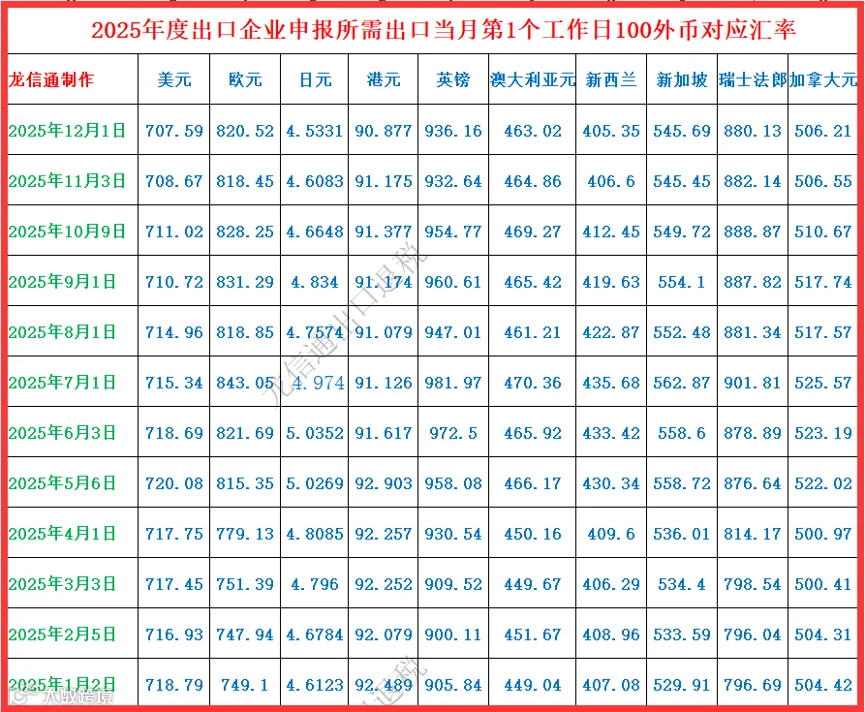
出口退税申报系统录入规范
录入规则:申报系统中需录入“100外币对应的人民币汇率”。
示例:若10月美元对人民币汇率中间价为6.4604,则在出口退税申报系统中,美元汇率应录入:646.04。

如需查询以前年度汇率,可登录龙信通网站:www.ts12366.cn 查看。

2026年10月30日人民币汇率中间价公告
2026年10月30日银行间外汇市场人民币汇率中间价如下:
 调汇汇率:
- 1美元对人民币6.7138元
- 1欧元对人民币7.4792元
- 100日元对人民币4.2419元
- 1港元对人民币0.85594元
- 1英镑对人民币8.9476元
- 1澳大利亚元对人民币4.6950元
- 1新西兰元对人民币3.7624元
- 1新加坡元对人民币5.2259元
- 1瑞士法郎对人民币8.1255元
- 1加拿大元对人民币4.7777元
- 人民币1元对1.2034澳门元
- 人民币1元对0.60613林吉特
- 人民币1元对12.1820俄罗斯卢布
- 人民币1元对2.4840南非兰特
- 人民币1元对200.74韩元
- 人民币1元对0.54969阿联酋迪拉姆
- 人民币1元对0.56164沙特里亚尔
- 人民币1元对48.8061匈牙利福林
- 人民币1元对0.58599波兰兹罗提
- 人民币1元对0.9994丹麦克朗
- 人民币1元对1.4729瑞典克朗
- 人民币1元对1.3842挪威克朗
- 人民币1元对7.46401土耳其里拉
- 人民币1元对2.8162墨西哥比索
- 人民币1元对5.0555泰铢