



2026年10月2日,香港刊宪《2026年印花税(修订)(第3号)条例草案》,拟放宽集团内部资产转让的印花税宽免条件,将关联权益门槛从90%降低至75%。
此次修订主要针对集团内部转让香港物业及股票,旨在扩大关联关系的认定范围。简而言之,原规定要求关联公司持股比例至少达90%方可免征印花税,新草案拟将该比例降至75%,使更多符合条件的集团内部资产转让享受税收优惠。
集团内部转让资产的印花税背景
01
以一家拥有两家子公司的集团为例,若母公司分别持有两家公司80%的股权,当其中一家子公司将办公楼转让给另一家时,按现行规则需缴纳印花税。
假设办公楼价值5,000万港元,按非住宅物业4.25%的从价印花税率计算,需缴纳212.5万港元税款。
尽管属于同一集团,但依据香港《印花税条例》第45条,申请宽免的原定门槛是母公司需分别持有交易双方至少90%的已发行股本。
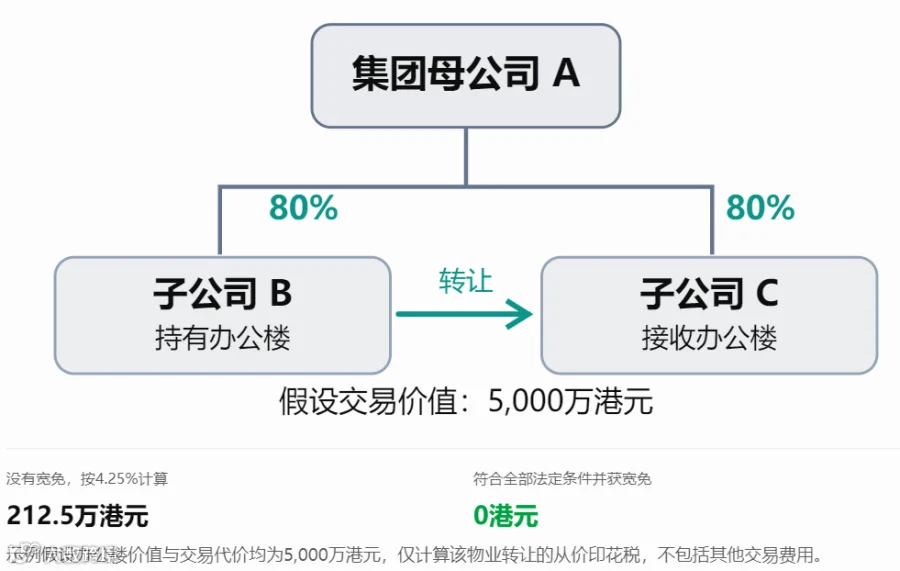
在上述案例中,80%的持股比例未达原有90%的门槛。若新草案通过且交易符合其他法定条件,这笔212.5万港元的印花税有望获得宽免。
新规主要放宽条件解析
02
1. 关联权益门槛降至75%
原有规则要求一方持有另一方至少90%的已发行股本,或由第三方分别持有交易双方至少90%的股本。新草案拟将这一最低关联权益门槛下调至75%,惠及更多集团内部重组。
2. 新增实益权益与投票权判定标准
除传统的已发行股本认定外,草案扩大了关联关系的判断维度,包括:直接或间接拥有至少75%的实益权益;或有权行使、控制行使至少75%的投票权。两者满足其一即可,多层持股结构仍需按法定方法计算。
3. 覆盖无发行股本的法人团体
针对有限责任合伙、担保有限公司等无发行股本的实体,过去因缺乏股份难以适用持股比例要求。新规通过扩大认定方式,使此类符合条件的实体也能申请宽免。
适用范围、反滥用措施及实施时间
03
宽免政策主要适用于香港不动产和香港股票的内部转让,如办公楼、商铺及符合定义的股份权益。
保留反滥用措施:
为防止避税,若集团事先安排内部转让后迅速将公司出售给外部投资者,或将受限制。此外,获得宽免后两年内,若交易双方因权益变动失去法定关联关系,可能触发宽免撤销及补税机制。
生效时间与过渡安排:
新规拟适用于2026年2月25日或之后签立的转让文书。目前条例草案尚在立法进程中。香港税务局已推出过渡安排:符合条件的交易可先向印花税署提交裁定申请,待条例通过后再行批准。符合过渡安排的个案无需先行缴纳税款再申请退税。