


环氧树脂凭借优异的粘接性、耐腐蚀性及电气绝缘性能,广泛应用于工业涂料、电子电气、建筑、汽车及风电复合材料等领域。随着制造业升级和新能源产业发展,行业需求结构正从规模价格竞争向性能质量及应用能力延伸。
2025年全球环氧树脂市场规模约143.2亿美元,预计2026—2034年将以5.70%的年复合增长率增长,2034年有望达到238.9亿美元。
2026年1—9月,中国环氧树脂出口延续增长态势,市场进一步拓展。企业需重点关注采购需求增长国、区域市场机会以及原材料成本、贸易政策和高性能材料需求变化带来的新空间。
据海关数据,2026年1-6月,中国环氧树脂(HS:39073000,初级形状)出口额4.92亿美元,出口量20.99万吨,同比分别增长25.99%和9.79%。
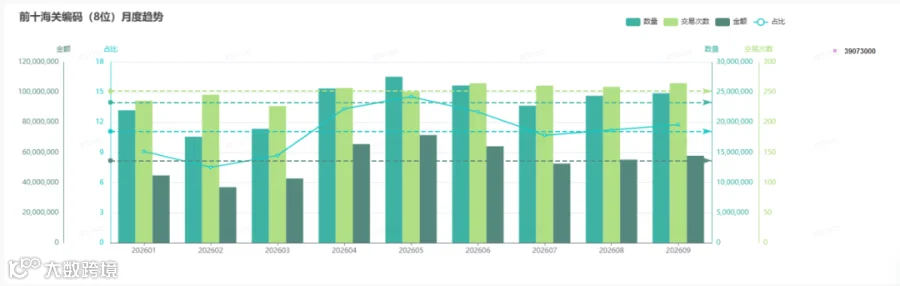
2026年1-9月,中国环氧树脂出口平均价格为2.34 USD/KG,同比增长14.69%。
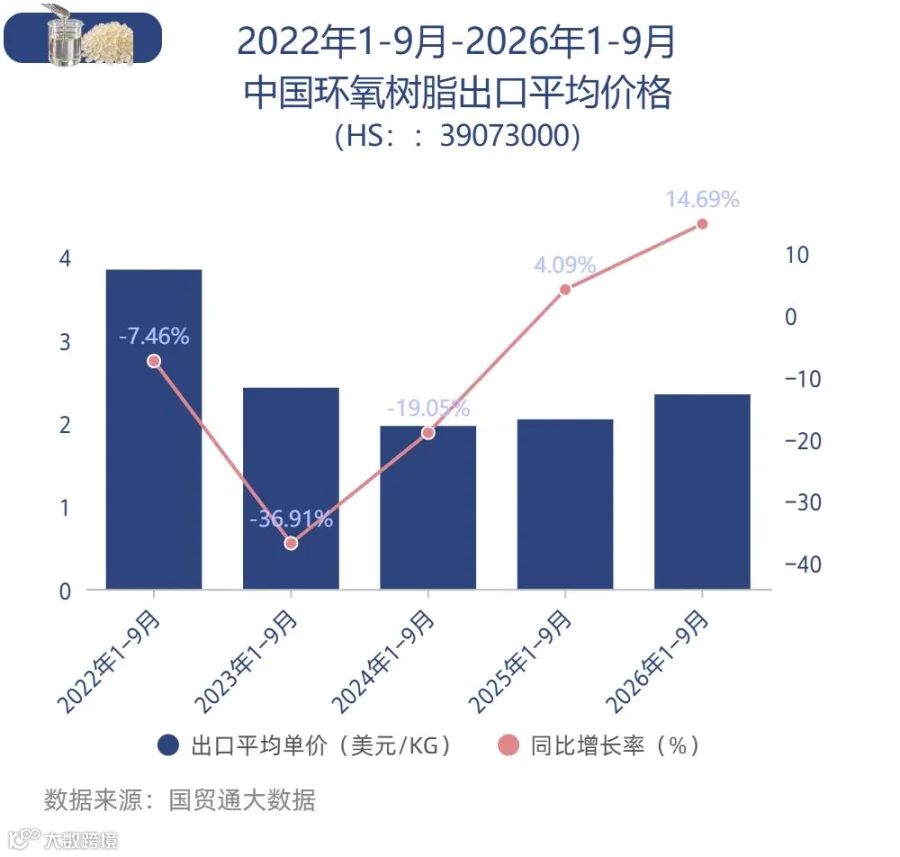
出口均价上涨主要受原材料成本上升、国际供应不确定性及阶段性采购需求影响。双酚A、环氧氯丙烷等原料价格上涨推高生产成本;地缘政治风险及供应链波动促使海外客户提前采购,带动价格阶段性走高。
按出口国家和地区统计,2026年1-9月我国环氧树脂最大出口市场为俄罗斯,出口金额5218万美元;其次为印度(4356万美元)和泰国(4018万美元)。
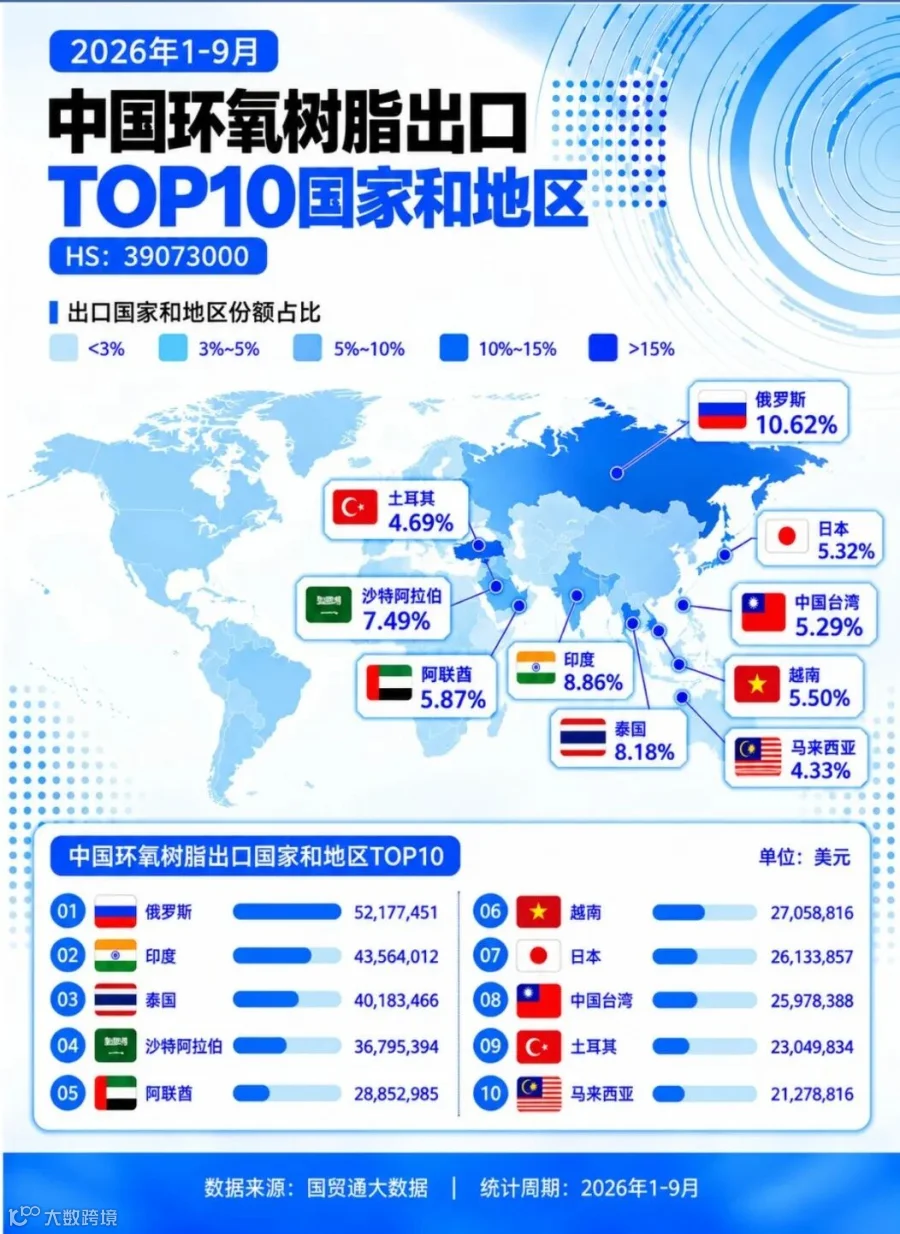
从出口金额分布看:
- 俄罗斯是唯一超5000万美元的市场,需求强劲;
- 印度、泰国、沙特阿拉伯、阿联酋4个市场金额在2800万-5000万美元之间,与能源化工及基建需求高度关联;
- 1000万-2800万美元的市场有10个,以东南亚、东亚及新兴经济体为主;
- 低于1000万美元的市场超90个,多为处于开拓期的中小规模区域。
其中,2026年1-9月我国对沙特阿拉伯出口同比增长126.51%。沙特“2030愿景”推动基建、工业及油气领域投资,支撑了防腐涂料、建筑材料及胶黏剂等下游需求。中国环氧树脂产业凭借供应能力强、规格丰富、供应链完善及成本优势,进一步开拓中东市场。

2026年1-9月,我国环氧树脂共出口107个国家和地区,同比增加3个。超七成市场出口额同比正增长,前20大出口市场中,4个市场增幅超50%。
从贸易地区分析,亚洲是主要出口地,占总量70.63%。2026年1-9月对六大洲出口均实现正增长:
- 亚洲:3.47亿美元,同比增长25.75%;
- 欧洲:6617万美元,同比增长18.75%;
- 拉美:3516万美元,同比增长7.79%;
- 非洲:2495万美元,同比增长68.91%;
- 北美:1093万美元,同比增长56.62%;
- 大洋洲:718万美元,同比增长70.78%。
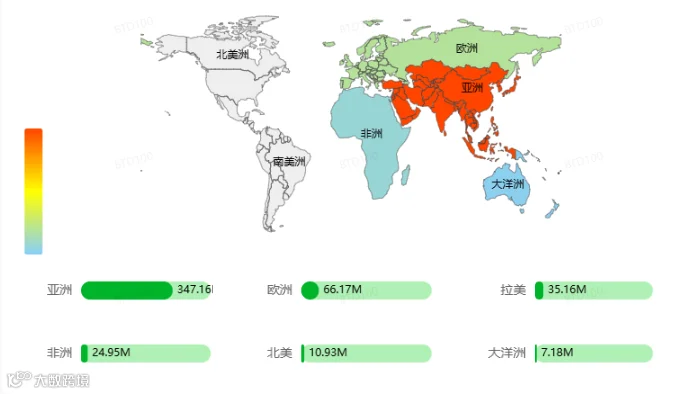
出口增长既有亚洲核心市场的规模支撑,也有非洲、北美和大洋洲的高增速拉动,呈现多区域增长特征。未来在巩固亚洲市场的同时,应关注高增长区域的需求变化与渠道拓展。
2026年1-9月,中国环氧树脂对RCEP国家出口1.74亿美元,同比增长43.23%。其中新加坡同比增幅最大,达232.96%。
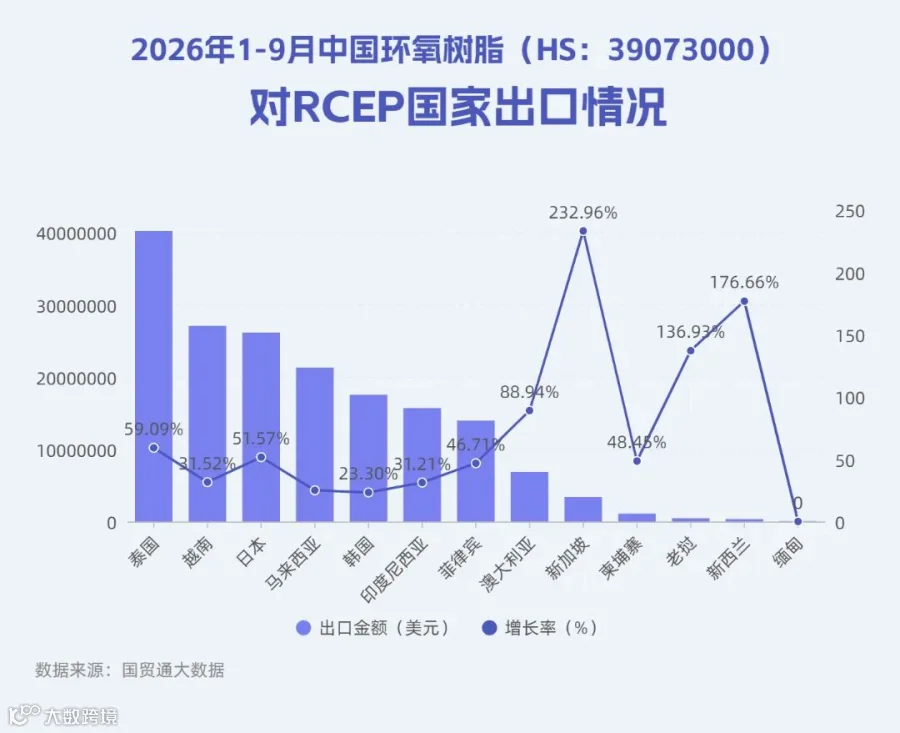
我国对RCEP国家出口额占总出口额的35.37%,地位重要。东盟成员国贡献了RCEP区域内超六成出口规模,是核心增长极。随着原产地累积规则落地和贸易便利化提升,RCEP成员国的支撑作用将进一步凸显。
从出口省市来看,前五依次为江苏、上海、山东、安徽、广州,合计占比79.39%。紧随其后的是辽宁、北京、湖北、浙江、四川。

出口集中度较高,呈现“头部省市集中、东部沿海主导、其他区域补充”格局。长三角依托产业基础、配套及港口物流优势成为重要支撑;山东、广州凭借产业基础和外贸渠道优势参与竞争;东北、华北、华中及西南形成多层次供给网络。
产业链情况
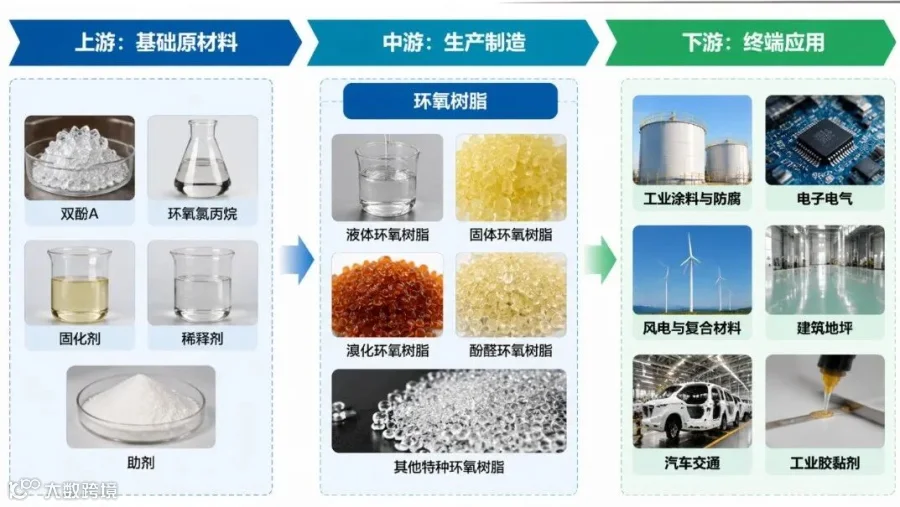
上游:基础原材料
主要为双酚A、环氧氯丙烷、固化剂、稀释剂和助剂等。代表企业包括科思创、LG Chem、万华化学、Olin Corporation、Westlake、AGC Vinythai等。
中游:生产制造
将原料加工为液体、固体、溴化、酚醛及其他特种环氧树脂。代表企业包括Olin Corporation、Westlake Epoxy、国都化学、南亚塑胶、长春集团、江苏三木、万华化学等。
下游:终端应用
广泛应用于工业涂料与防腐、电子电气、风电与复合材料、建筑地坪、汽车交通和工业胶黏剂等。
全球主要消费市场情况
亚太地区:全球最大消费市场
包括中国、印度、日本、韩国及东南亚国家。特点是消费规模大、应用广泛、产业链完善,但基础树脂市场竞争激烈。
北美地区:受政策节奏驱动
以美国为主导,涵盖加拿大和墨西哥。需求覆盖工业涂料、建筑、风电、电子电气、复合材料和胶黏剂等。
欧洲地区:成熟工业市场
包括德国、意大利、法国、英国、西班牙等。市场成熟,对产品性能、环境合规性、技术认证及服务要求高。
拉美地区:制造业配套支撑
主要包括巴西、墨西哥等。市场规模较小,但建筑、工业涂料、汽车及基建应用提供需求空间。
新兴市场:中东及非洲
市场分散,需求主要来自工业防腐、石油天然气设施、建筑、基建、水处理及电气设备等。
2026年1-9月,亚洲是中国环氧树脂主要出口目的地,占比超七成。东南亚凭借RCEP红利和制造业产能转移成为核心增长极;日韩依托稳定的电子电气、汽车及涂料需求构成基本盘;南亚、西亚因制造业升级和基建推进释放增量需求。
东欧、北美、北非、大洋洲、中欧也是重要目标市场,其在工业防腐、电气绝缘、结构胶及复合材料领域的稳定进口依赖,为企业拓展高端应用和优化产品结构提供空间。
建议重点关注俄罗斯、印度、泰国、沙特、越南、日本、巴西、埃及、澳大利亚、美国、新加坡等市场。利用大数据平台关注采购商频率、单次采购量、新增供应商及原采购国变化,筛选优先突破市场。
以巴西市场为例,通过数据平台可直观查看近期贸易交易。
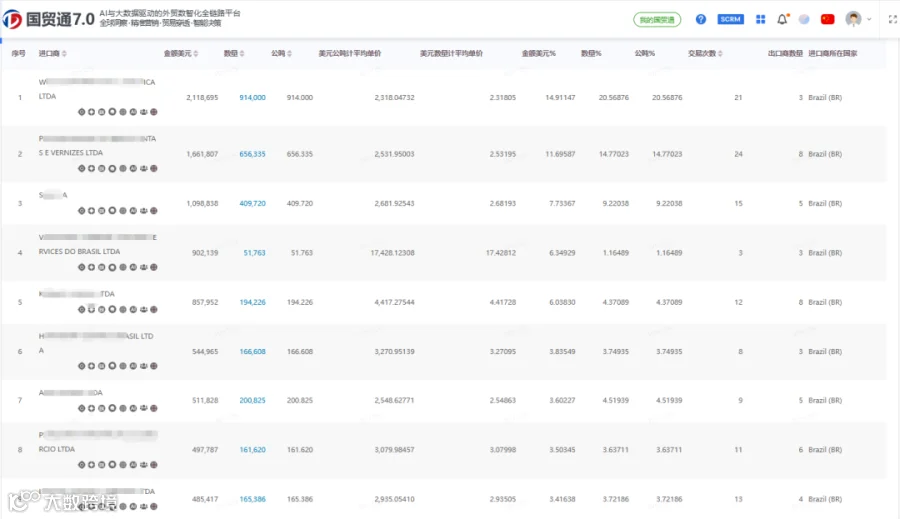
根据采购频次、采购量、是否有中国供应商排序,重点关注两类公司:一是采购量大但供应商集中的,存在切换空间;二是采购频次稳定但单笔量不大的,可能正在成长且需要新供应商。
通过了解产品信息、港口信息、量价情况、运输方式、数量、金额、重量等,判断采购商实际需求与自身产品定位的匹配度,降低无效成本。
此外,深入分析采购商的企业资信信息,掌握其经营状况、信用等级、合作历史及潜在风险。

锁定目标后,通过贸易穿透功能追踪其供应链和贸易合作关系,分析直接/间接供应商、终端采购方及上下游关联企业,挖掘更多潜在客户和合作伙伴。
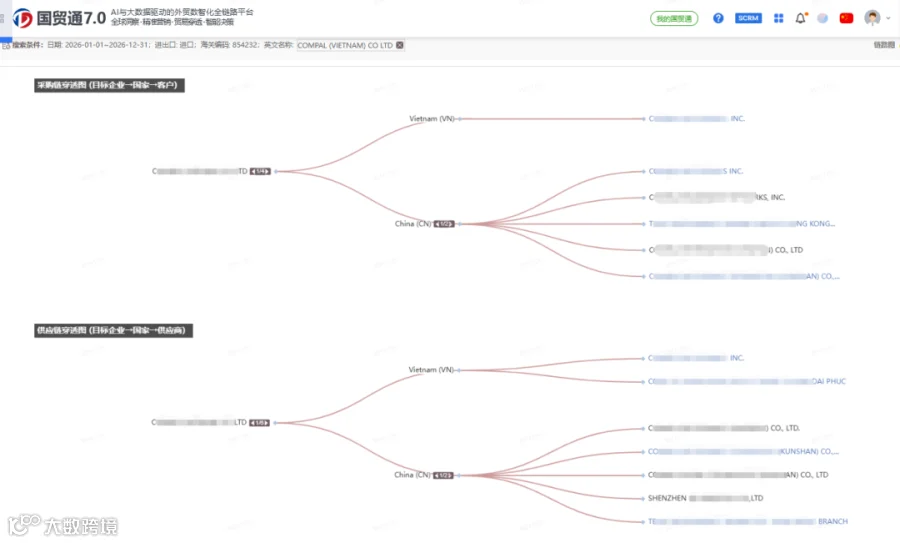
利用智能决策能力,一键生成市场趋势、竞争格局、客户价值、采购变化和供应链关系等多维度分析结果,将复杂信息转化为可执行的开发依据,辅助制定市场策略和资源投入计划。

出口增长由规模扩张向稳健增长转变
未来出口仍有望保持增长,但增速受全球需求、国内产能释放、价格及贸易政策等因素影响。
出口市场进一步多元化
形成亚洲核心市场与其他区域协同发展的格局。企业将更注重不同国家的需求差异,优化区域布局以降低对单一市场的依赖。
产品结构向高性能、高附加值方向升级
随着电子电气、新能源、风电及高端制造发展,竞争将从常规产品价格战转向产品性能、应用适配和技术服务竞争。
行业竞争从价格优势向综合竞争力转变
随着产能释放,常规产品供应竞争加剧。企业需通过提升生产效率、稳定供货、质量控制、研发创新和客户服务构建优势,兼顾市场份额与盈利能力。
全球制造业升级、新能源发展和基建投资将持续推动环氧树脂市场中长期增长。中国依托成熟产业链、规模制造优势及技术创新能力,将在全球供应链中发挥更稳固的核心支撑作用。
面对挑战,企业应加强市场需求预测和产能规划,避免单纯扩产争夺份额;建立海外贸易政策跟踪机制,利用数字化工具提升洞察和开发能力,推动市场多元化;通过产品差异化、供应链优化及本地化渠道建设增强竞争力。具备产品研发、应用适配、贸易合规和海外渠道综合竞争力的企业,将获得持续发展空间。