一、明确退税本质:退的是哪一笔钱
出口退税退还的是采购环节的增值税进项税额,而非销售环节税款的返还。退税金额主要取决于以下三点:
-
供应商开具的增值税专用发票金额与税率; -
商品对应的出口退税率(依据 HS 编码不同,范围为 0% 至 13%); -
货物是否实现真实出口并收汇。
常见误区是将“免税”等同于“退税”。小规模纳税人适用免税政策,无法退还进项税;只有一般纳税人在取得专用发票并完成出口收汇后,方可进入退税流程。
二、解析监管代码:9710 与 9810 对退税的影响
不同的海关监管方式决定了单证链条的构建逻辑:
其中,9810 模式最为特殊。由于货物离境时尚未发生实际销售,税务口径要求待实际销售后方可申报退税。这要求企业必须建立清晰的海外仓进销存台账,否则易因“已销售但无凭证”导致审核受阻。
三、退税落袋的四道关键关口
(一)品名一致
(二)收汇合规
(三)单证备案
(四)申报时效
四、三大常见风险陷阱
1. 供应商不配合开具专票
为压缩成本选择“不开票”货源,虽短期节省税点,但将永久失去退税资格,并埋下稽查隐患。
2. 海外仓数据断层
9810 模式下,若仅关注发货而忽视销售环节,会导致销售凭证缺失,致使退税申报举证困难。
3. HS 编码归类错误
HS 编码直接决定退税率。低报或错归可能导致退税率从 13% 降至 0%,甚至触发违规认定。
结语
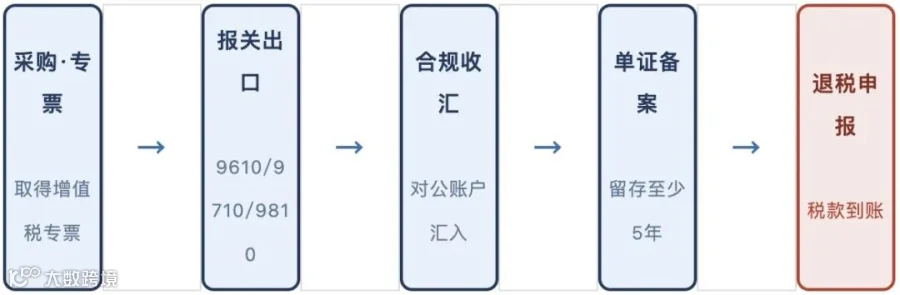
跨境电商退税不仅是财务工作,更是采购、运营、物流、财务多方协同构建证据链的过程。只有规范完成“报关—收汇—备案”全流程,退税才能从理论预期转化为实实在在的现金流。
(来源:出口退税会计)
更多资讯
1、跨境电商注意:欧盟已出台两大新规!
2、出口管制与反制规则冲突下跨国企业的合规路径
3、技术出口目录修订:AI出海企业该做的五件事
4、市场难摸、成本难扛、货款难收、扎根难稳——新兴市场开拓的“四道坎”怎么跨?
5、《海关注册登记和备案企业信用管理办法》:海关企业信用管理新规解读