资本市场释放出悲观信号。今年以来,LVMH、爱马仕和开云集团股价分别下跌约40%、39%和30%。汇丰银行预测,八家主要奢侈品公司第三季度平均增长预期从7%下调至2.7%;若剔除历峰集团,预期更从第二季度的5.1%降至1.1%。
面对复苏势头扭转,奢侈品牌需寻找支撑下一阶段增长的经营路径。这指向三个核心问题:中国市场如何重建增长连接?集团内部增长分化意味着什么?消费需求承压时,品牌靠什么维持溢价?


中国市场:需求分配重构与增长新逻辑
中国市场仍是各大集团Q3财报的关键变量。相比“中国需求走弱”,更值得关注的是在市场红利减弱后,消费者预算的流向。
LVMH首席财务官Cécile Cabanis指出,来自中国消费者的需求下降了十几个百分点;开云集团第三季度亚太地区销售额下降5%,Gucci在中国大陆和日本门店客流下滑导致直营零售可比下降9%。Prada集团则表示,尽管中国内地客流低迷,但韩国、中国港澳市场的向好趋势抵消了部分影响。

市场疲软并非均匀打击所有品牌。LVMH时装皮具部门承压,但Dior、Loro Piana和Rimowa表现突出;爱马仕除日本外亚洲市场持平,欧洲、日本和美洲分别增长7.2%、9.6%和8.8%;Prada集团亚太区前九个月零售销售额仍增长12%。
核心问题不在于“中国市场何时回暖”,而在于宏观环境改善后,需求是否会回到过去的优势品牌和品类。若仅是信心和流动性受短期冲击,需求可能随环境恢复;若消费习惯、偏好和支出优先级已改变,品牌需重新争夺消费者。
中国市场并非“没有需求”,而是需求的分配方式正在重构。品牌不仅要关注“消费者何时回来”,更要解决“回来时为何选择你”。


中国市场的增长面临两个层次:一是消费者何时重拾信心与支出意愿,取决于宏观经济;二是当消费发生时,品牌能否进入选择范围,取决于品牌吸引力、价值认知及与消费者的关系。

文化策略成为增长解法
当市场复苏具备条件性,品牌虽无法决定消费者何时恢复消费,但可影响其选择。文化策略正成为各大集团应对中国市场的重要抓手。
开云集团与上海时装周发起CRAFT跨境驻留计划,首届10位中国设计师横跨米兰、巴黎、上海三城,顾问委员会包括Demna、郭培、洪晃及小红书创始人瞿芳等。
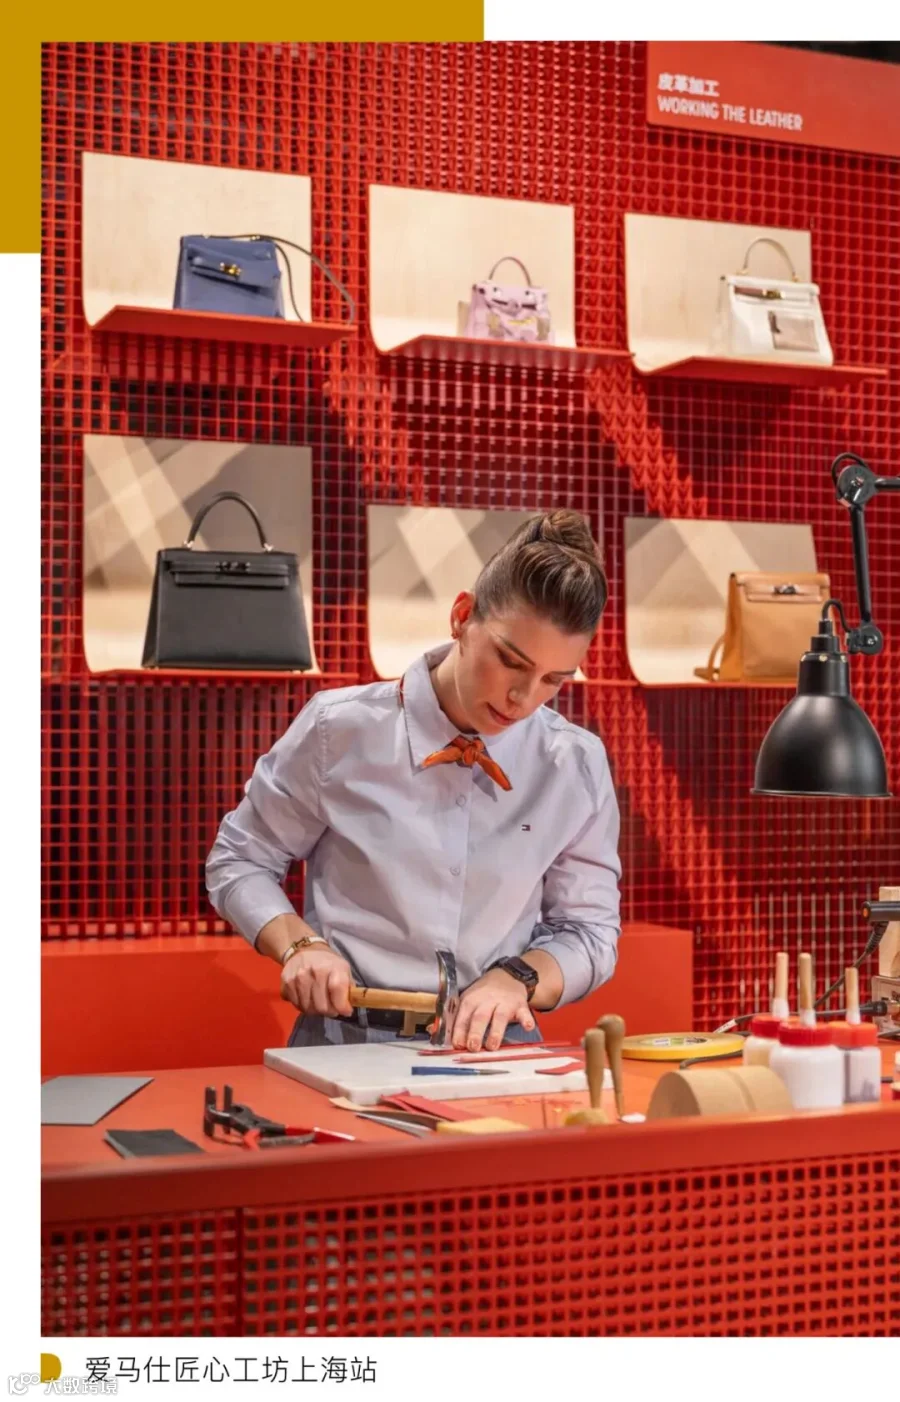
LVMH和爱马仕聚焦工艺价值传播。第六届“LVMH特别开放日”首次在中国上海张园举行,携15个品牌、20余场大师工坊,主题“寻梦之源”。爱马仕5月在上海举办第15站全球巡展“邂逅匠艺现场”,展示马鞍针法、丝巾雕版印染等工序,免费向公众开放。
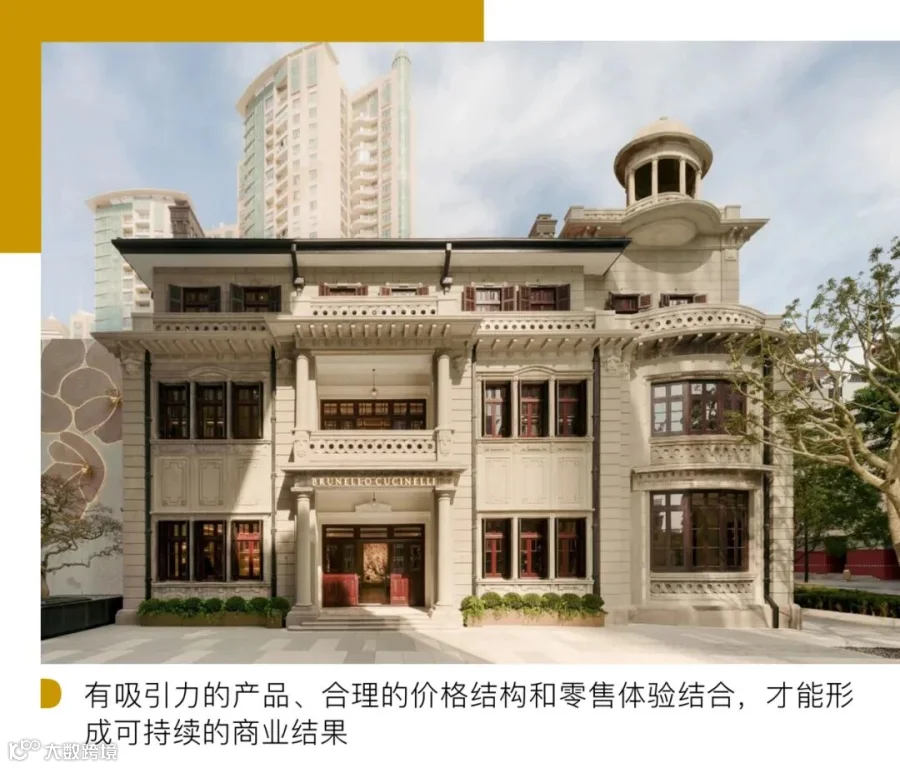
Prada和历峰集团则通过艺术与历史空间拓展交流方式。Prada荣宅作为永久性“城市文化客厅”,2026年举办“重返1990”限时体验及“赤马元宵灯市”等活动。历峰集团连续第七年参加进博会,主题“匠心艺韵,共叙人和”,携卡地亚、梵克雅宝等五大品牌展示工艺传承。Brunello Cucinelli也在上海启幕Casa Cucinelli,融合零售、待客与品牌文化,并举行纪录片首映。

在宏观环境与消费信心制约下,能够重获增长的品牌需让消费者有意愿选择自己。文化策略虽无法在短期财报直接兑现为销售额,但能改变品牌在消费者心中的“优先顺序”,确保在市场复苏时品牌位于选择清单前列。
这也让中国市场的增长问题出现两个层次:一是消费者何时重新拥有消费信心与支出意愿,二是当消费发生时,品牌能否进入消费者的选择范围。前者取决于更广泛的经济环境,后者则与品牌自身的吸引力、价值认知及其和消费者之间的关系密切相关。


集团财报透视:核心业务分化与增速放缓
集团层面的整体增长掩盖了核心业务和品牌的分化。财报显示,真正的问题在于“谁在增长、谁在拖累”。
LVMH时装与皮具部门第二季度有机收入增长1%,第三季度却下降5%,带动集团整体有机营收增速从3%降至1%。尽管精品零售、腕表珠宝及葡萄酒烈酒部门保持增长,但未能扭转核心业务转负的局势。
开云集团第三季度可比收入下降1%,时装与皮具部门下降3%,核心品牌Gucci销售额下降6%,较第二季度降幅扩大。Gucci仍是决定集团复苏的关键变量。
即使是仍在增长的品牌,增速也全面放缓。爱马仕第三季度营收按固定汇率计算增长4.3%,低于去年同期及市场预期。其皮具业务增长10.8%,但成衣配饰、珠宝家居及腕表业务均出现下滑,增长愈发依赖单一强势品类。
Prada集团前九个月营收按固定汇率计算增长15%,但第三季度有机增幅仅为1%,零售销售额基本持平。曾高速增长的Miu Mui品牌第三季度零售销售额下降3%,难以复制此前的高增表现。
物流中断、商标争议、关店节奏及创意总监换血等多重因素同时施压,增加了管理层应对难度。然而,并非所有品牌同步走弱。Brunello Cucinelli前三季度销售额按固定汇率计算增长13%,上调全年增长预期至12%。Zegna集团第三季度营收增长8.9%,其中Zegna品牌有机增长12.7%,Tom Ford Fashion增长5.5%。
业内人士分析,整体行情疲软下,Brunello Cucinelli和Loro Piana等“低调奢华”品牌业绩优于Louis Vuitton和Gucci等高知名度品牌。这轮分化的核心是“品牌声望”与“实际购买力”脱节加深,市场不再只奖励知名度,而是在检验消费者愿意为谁持续付费。
价格策略重构:从提价驱动到销量驱动
Q3财报显示,奢侈品行业赖以维持高毛利的“提价驱动”策略已触天花板。价格问题的本质不再是“还能涨多少”,而是“提价已不再是无条件增长工具”。

分析师指出,奢侈品市场增长将重新由销量驱动,而非价格驱动。“贪婪通胀”严重削弱了品牌定价权。LVMH CFO表示不认为降价是明智做法,强调维护品牌吸引力;爱马仕预计2027年价格涨幅略低于2026年;Gucci则悄然下调部分商品零售价20%-30%,并通过差异化设计拓展选择。
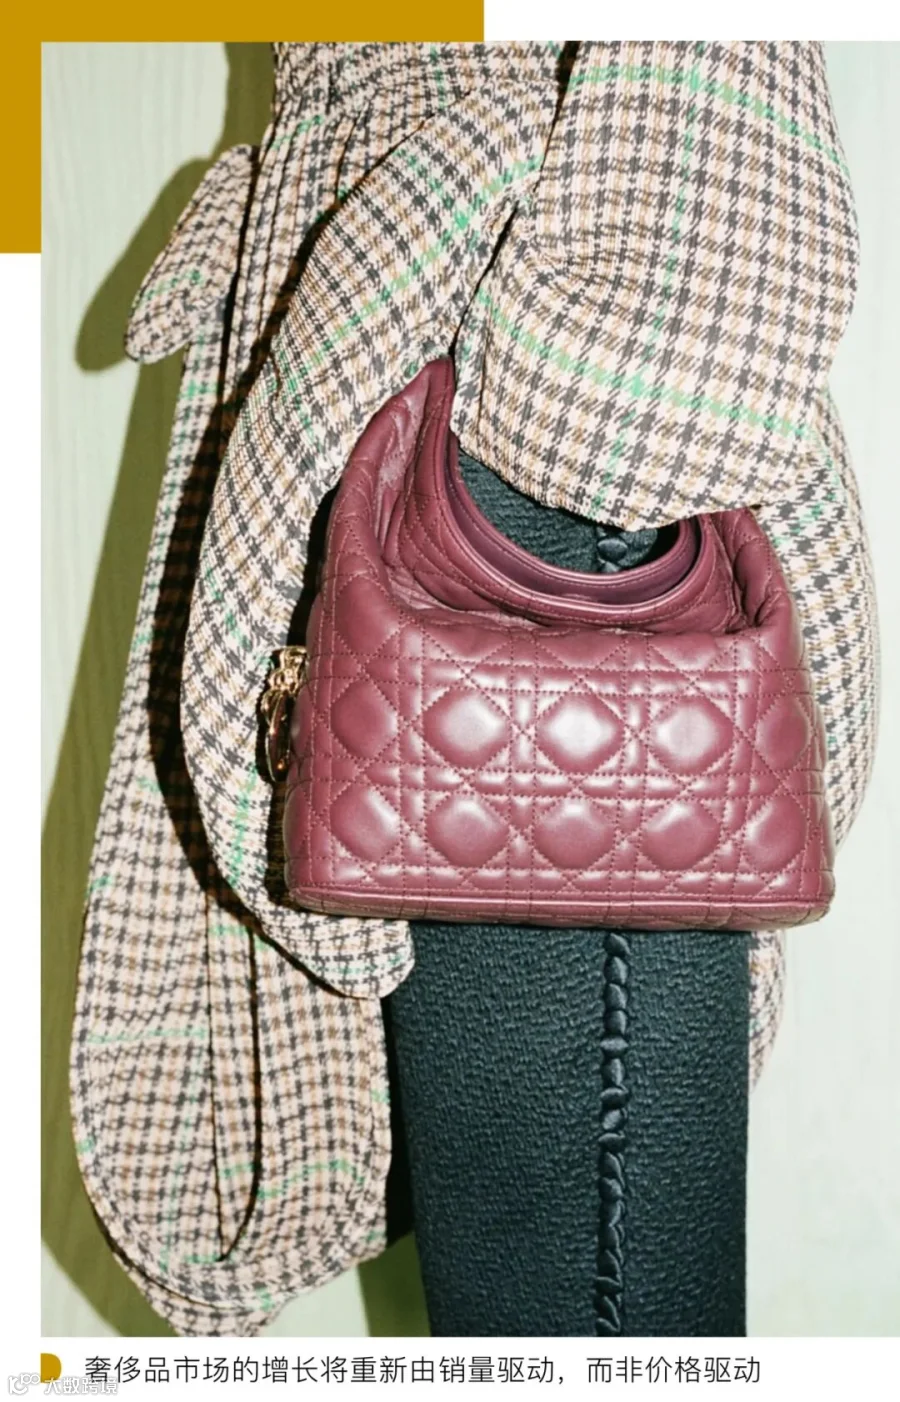
部分品牌在维持原价基础上推出灵活策略。Chanel推出价格低于经典款的新款手袋;Dior 2026春夏系列中售价低于1000欧元的商品种类增多,小配饰数量同比增加27%。
不降价、少提价、选择性降价、拓宽价格带四种做法对应同一矛盾:不降价需证明高价合理性,降价则可能动摇价格体系。无论何种选择,品牌需通过产品吸引力、价格带覆盖及价值认可来维持溢价。
汇丰银行全球消费与零售业务主管Erwan Rambourg表示:“重建价格金字塔、重新吸引新客群已别无选择。”仅依靠高净值人群无法确保长期发展。
几大集团在价格策略上已出现分化。当提价不再是万能钥匙,重建价格金字塔、重新吸引消费者成为维持长期增长的课题。工艺展示、艺术展览和本地创意合作需与有吸引力的产品、合理的价格结构和零售体验结合,才能形成可持续商业结果。
从中国市场红利减弱,到核心品牌带动效率下降,再到提价逻辑松动,支撑行业增长的三大支点同时失效。复苏的条件已变:不再是“市场何时回暖”,而是“回暖时消费者是否还选你”。奢侈品行业的下一轮复苏,将是那些能创造购买理由、兑现品牌溢价的企业的专属机会。WWD
内容策划 华意明天时尚内容中心
撰文 Joyce Hu
责编 Yalta Du
图片来源 网络