


写在前面

本文系《8月仅5款:新原料备案“空窗期”背后,存量件清零与一场迟到五年的换挡》续篇。此前我们提出疑问:“等9月申报数据出炉,哪些企业已按新规备齐资料?”如今答案揭晓。
来源:美研堂 作者:南垚
9月数据复盘:全年增速回落,盲目备案时代终结

9月数据来了:12款,没有爆发
此前基于1—7月数据年化预测,2026年全年新原料备案有望突破200款。但截至10月21日,全年新增备案156款,其中9月12款、10月至今仅5款。三季度合计35款,较二季度的65款近乎腰斩。
按此趋势,全年备案量预计为180—190款,虽总数仍创历史新高,但同比增速将从去年的87.8%大幅降至10%左右。
这一偏差源于对行业申报意愿的过度乐观。9月数据虽环比回升,但远未恢复上半年月均19.4款的水平;10月更是维持每周1—2款的低频节奏。8月的“空窗期”并未像往年那样在次月迅速填平。
这表明,“换挡时的空挡”判断只对了一半:挡位虽换,车辆并未重新加速。“敢备就能赢”的时代正式结束。

空窗期洞察:总量缩减,创新内核未变

空窗之后:量减了,什么没变
9月1日至10月24日共公示17款新原料(9月12款、10月5款),全部来自国内企业,呈现四大特征:
- 环肽平台化:维琪科技累计备案25款环肽居行业第一;浙江湃肽6款备案均为环状结构。环肽正从细分热点演变为平台化赛道。
- 基础料国产化:广州宏度备案国产首个β-丙氨酸头基氨基酸表活,精准切入敏感肌清洁体系。
- 小众赛道升温:真菌源原料占比虽仅2.6%,但近期连续有新品落地,如光滑环锈伞子实体提取物。
- 地域资源扩容:西藏特色原料累计备案4款;华东医药(贵州)蜡梅根提取物成为贵州省第2例新原料。
植物、肽类、发酵及合成生物技术路线未变,国产主导格局(85.5%)稳固,地域特色与基础原料仍在扩容。数量下降并非创新退潮,而是挤出了“为备案而备案”的冲动。

监管动态:安全监测趋严,剔除“纸面创新”
监管开始“挤水分”:一进一出的9月
8月至9月,原料监管呈现“一进一出”态势:
- 进:8月19日,NMN、补骨脂酚等4款原料安全监测期满,正式纳入《已使用化妆品原料目录》Ⅱ。
- 出:9月18日,维琪科技备案的芋螺肽(国妆原备字20230010)取消备案。该原料此前已进入安全监测期且有产品在售。
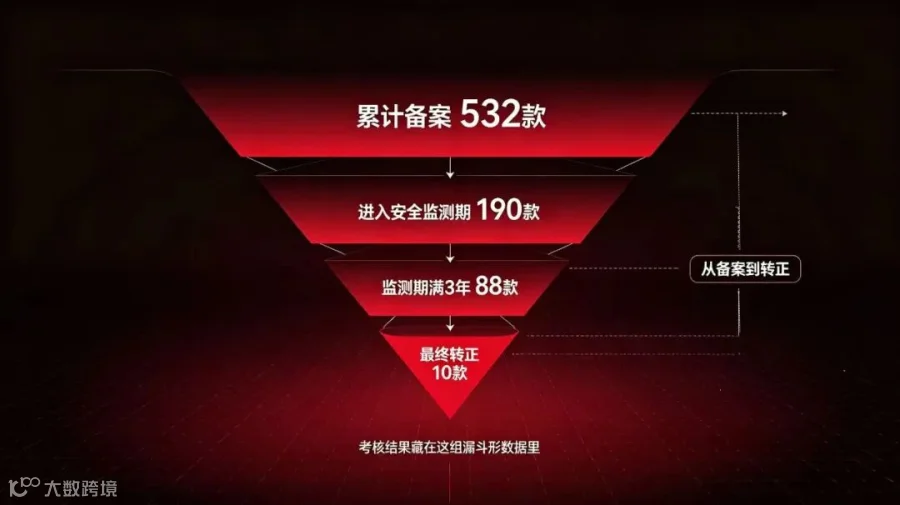
这释放明确信号:三年监测期绝非“走过场”,而是实质性考核。数据显示,累计备案532款中,进入安全监测期的仅190款,监测期满3年的88款,最终转正仅10款。
据i美妆头条报道,64.22%(342款)的备案新原料从未被任何成品使用过,沦为“纸面创新”。相比“转不了正”,“根本没人用”才是更严峻的现实。
行业分化:真创新上岸,伪创新退场
谁在退场,谁在上岸:分化时代的两张名单
成功转正的10款原料中,60%为活性功效类,30%为有机硅基质,10%为氨基酸表活。其共同点是拥有真实产品、销量及使用数据。监测期满仅是门槛,年报连续性与终端样本量才是通关关键。
企业层面,“原料—产品”商业化闭环已跑通:
- 上美股份:三款环肽原料进入监测期,搭载成分的大单品韩束红蛮腰系列2025年销量达1810万套。
- 贝泰妮:累计备案29款,9款进入监测期,核心成分落地的舒敏保湿特护霜达10亿元量级。
- 维琪系:25款备案中68%为多肽,16款进入监测期,1款已转正。
备案号只能敲开配方师的大门,量产稳定性、成本控制及功效证据链才决定能否入局。
与此同时,新规也在“放行”。7月15日施行的59号新规将高风险功效从10类缩减至5类,防脱、祛痘、抗皱等移出高风险序列,毒理资料要求降低,动物替代方法获全面接纳。这意味着2027年相关赛道可能出现补偿性放量。但中检院发布的界定指导原则也明确堵死“换名、换溶剂、换话术”的伪创新路径。
一松一紧之间,行业分化加速。

未来展望:资本流向真价值,下半场比拼落地力
钱往哪里走,下半场怎么打
备案退潮与资本涌入并存。前三季度化妆品零售额同比增长6.1%,约为社零大盘增速的5倍;预计2026年国内原料市场规模将达1937亿元。行业正告别流量打法,进入以品牌力和产品力为核心的高质量增长周期。
“备案号”贬值与“真原料”升值是一体两面。品牌不再为证书买单,但愿为独家功效支付溢价。下半场企业分为三派:
- 品牌自研派:如贝泰妮、珀莱雅,原料不外售,构建内部壁垒。
- 资源卡位派:将高原植物、地域草本转化为排他性资产。
- 基础料补位派:填补国内高性能基础原料空白,承接外资转向需求。
三派打法各异,但核心竞争力一致:落地能力、监测期数据积累及合规诚信度。
五年532条备案,监管已用尺子量出真伪。2023年备案的69款原料将于2026年底至2027年上半年集中监测期满,下一次“放榜”在即。备案热潮退去后,真正的长征才开始——下一场大考,看谁能把备案号变成目录号。
